Bruselas dio luz verde a la mayor fusión de medios en una década. Un tribunal estadounidense es lo único que separa a Paramount de un imperio de streaming con 200 millones de suscriptores.
La Unión Europea aprobó la adquisición de Warner Bros. Discovery por parte de Paramount Skydance por 81.000 millones de dólares el 22 de julio de 2026, después de que Paramount acordara disolver la empresa conjunta de distribución cinematográfica que compartía con Universal. Esta aprobación elimina uno de los mayores obstáculos internacionales para la operación. Sin embargo, no resuelve la orden judicial estadounidense ni la demanda antimonopolio interpuesta por doce estados que aún impiden el cierre del acuerdo.
Lo que suele pasarse por alto en los titulares sobre la "mayor fusión de la historia" es que ganarse la aprobación de los reguladores siempre fue un problema solucionable. Paramount puede negociar concesiones, vender una empresa conjunta y prometer un buen comportamiento durante diez años. Lo que no puede negociar es con un juez federal que ya ha suspendido la operación, ni con un premio que tal vez no justifique la deuda de aproximadamente 54 mil millones de dólares que implica su adquisición.
Qué pasó
La Comisión Europea autorizó el miércoles la adquisición de Warner Bros. Discovery por parte de Paramount, dictaminando que la operación podía seguir adelante siempre y cuando Paramount cumpliera íntegramente con los compromisos adquiridos. Dichos compromisos eran específicos y estructurales. Paramount acordó liquidar su participación en United International Pictures, la empresa conjunta de distribución cinematográfica que gestiona con Universal Pictures en el Espacio Económico Europeo, en un plazo de 13 meses tras el cierre de la operación. Asimismo, se comprometió a no firmar ningún acuerdo de codistribución cinematográfica con NBCUniversal, la empresa matriz de Universal, en la región durante diez años.
El razonamiento de la Comisión fue limitado. Concluyó que suficientes estudios seguirían compitiendo en la producción cinematográfica en toda Europa, por lo que su verdadera preocupación era la distribución. Las concesiones de Paramount disiparon esa preocupación y el acuerdo se concretó.
Esto convierte a la UE en el segundo gran regulador en dar marcha atrás. El Departamento de Justicia de Estados Unidos cerró su propia investigación en junio sin exigir ninguna concesión. En teoría, los dos principales guardianes de la legislación antimonopolio del mundo occidental han cedido.
La historia de fondo
Este acuerdo existe porque Paramount se coló a la fuerza en la boda de otra persona.
Warner Bros. Discovery dedicó gran parte de 2025 a buscar comprador tras años de resultados decepcionantes y una elevada deuda. En diciembre de 2025, acordó vender sus negocios de estudio y streaming a Netflix. El acuerdo se firmó. Sin embargo, tres días después, Paramount Skydance, la compañía que David Ellison creó tras la fusión de Skydance con la antigua Paramount Global, presentó una contraoferta en efectivo y se negó a retirarse.
Lo que siguió fue una guerra de ofertas que Netflix finalmente no logró ganar. Paramount elevó su oferta a 31 dólares por acción en efectivo, respaldada por aproximadamente 41 mil millones de dólares en capital de la familia Ellison y RedBird Capital, y unos 54 mil millones de dólares en deuda de Bank of America, Citi y Apollo. Aceptó cubrir la indemnización por ruptura de contrato de 2.800 millones de dólares que Warner le debía a Netflix, y añadió una penalización regulatoria por rescisión de contrato de 7 mil millones de dólares como garantía. Netflix se retiró. En febrero de 2026, la junta directiva de Warner cambió de opinión y el acuerdo se concretó.
El valor total de la empresa se sitúa cerca de los 110.000 millones de dólares una vez descontada la deuda. Esa es la cifra que importa, y es la que la cobertura mediática sobre la "mayor fusión de medios" sigue ocultando.
El plan
La tesis de Ellison se basa en la escala. Según explicó a los analistas, al combinar Paramount+ y HBO Max se obtiene una plataforma con más de 200 millones de suscriptores directos al consumidor en más de 100 países, lo suficientemente grande como para "competir eficazmente con los principales servicios de streaming"
La lógica no es descabellada. El streaming es un negocio de costos fijos. Crear contenido es caro, pero distribuirlo una vez más es barato, así que cuantos más suscriptores se repartan, mejor será el resultado. Los medios tradicionales no tienen tanto un problema de crecimiento como de escala, y la consolidación es la solución directa.
El plan consiste en fusionar dos servicios de streaming, dos de los estudios más antiguos de Hollywood, HBO, CBS, CNN y una gran cantidad de canales de cable bajo un mismo techo, eliminar las superposiciones y concentrar el poder combinado en competir con Netflix. Ellison ya ha dado a entender que quiere mantener la marca HBO intacta dentro de la aplicación fusionada en lugar de eliminarla, en referencia a lo mal que el anterior propietario gestionó ese cambio de marca.
El ángulo del modelo de negocio
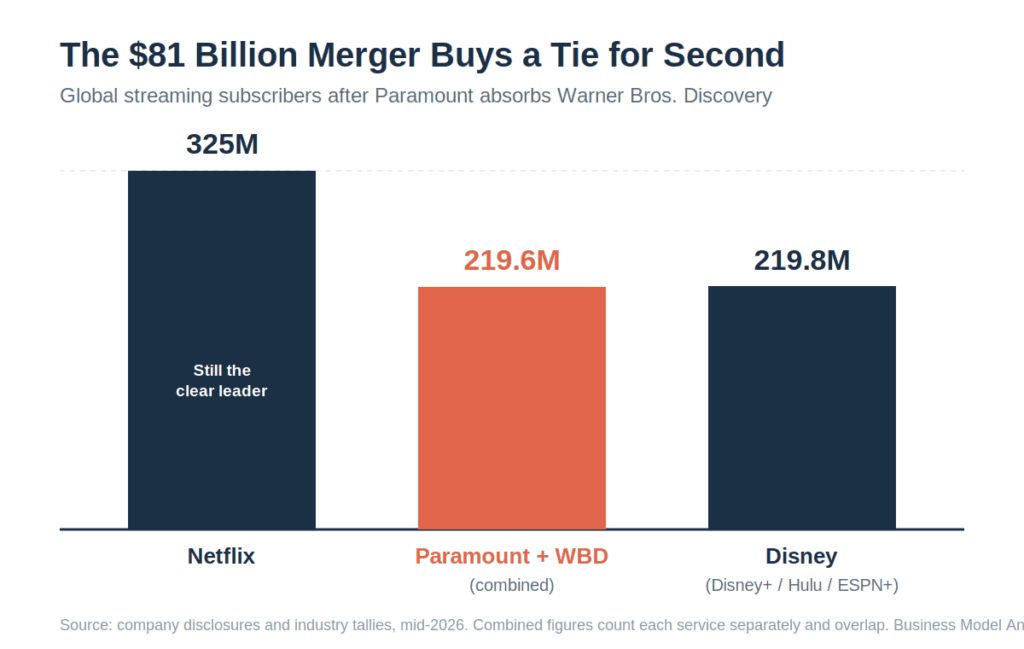
Aquí es donde la historia da un giro y donde el gráfico cobra importancia. La cifra de "200 millones de suscriptores" es un dato de marketing. Contabiliza cada cuenta de Paramount+ y cada cuenta de HBO Max como si fueran usuarios independientes, cuando una gran parte de los suscriptores paga por ambas. Si se elimina esta doble contabilización, el total real se acerca más a los 219,6 millones de suscripciones.
Esa cifra tiene un efecto inconveniente. Deja al gigante fusionado en un empate técnico con los 219,8 millones de suscriptores de Disney+, Hulu y ESPN+, y los deja a ambos aproximadamente 100 millones de suscriptores por detrás de los más de 325 millones de Netflix. En otras palabras, la mayor fusión de medios en una generación le otorga a Paramount un empate en el segundo lugar. No le asegura el primer puesto.
Ahora comparemos el balance con eso. Paramount Skydance registró una pérdida neta en 2025 sobre ingresos de aproximadamente 29 mil millones de dólares. La compañía está asumiendo cerca de 54 mil millones de dólares en nueva deuda para ganar una base de suscriptores que la sitúe junto a Disney, no por delante de Netflix. La escala es real, pero una escala con tanto apalancamiento solo funciona si la plataforma combinada puede aumentar los ingresos por suscriptor y retener a los miembros durante una migración de aplicaciones complicada. Netflix, por su parte, es el único servicio de streaming en la industria que genera ganancias de forma consistente, y no se queda de brazos cruzados.
Si buscas argumentos en contra de que la escala siga siendo la mejor opción, los encontrarás en el análisis de la demanda colectiva en doce estados: en un negocio con altos costos fijos y poca diferenciación, el tamaño realmente es el modelo a seguir. Ambas afirmaciones pueden ser ciertas. La escala es necesaria, pero no suficiente.
El riesgo
Los reguladores fueron la parte fácil. Lo difícil es un tribunal estadounidense.
Una docena de estados, entre ellos California y Nueva York, han presentado demandas para bloquear la fusión por motivos antimonopolio. El lunes, un juez federal de California dictó una orden de restricción de 14 días que prohíbe categóricamente a las empresas cerrar la operación. En el Reino Unido, la Secretaria de Cultura, Lisa Nandy, ha manifestado su intención de intervenir por razones de interés público. Así pues, aunque Bruselas y el Departamento de Justicia se han retirado del caso, la operación aún no puede cerrarse legalmente.
Y el tiempo es el arma secreta. A partir del 30 de septiembre de 2026, Paramount deberá pagar una penalización de aproximadamente 0,25 dólares por acción cada trimestre mientras la operación permanezca abierta, lo que equivale a unos 650 millones de dólares cada tres meses. Cada semana que un juez mantiene la operación suspendida supone una semana más de penalización para una empresa que ya está acumulando deudas. Probablemente, el escenario más probable para el cierre de esta fusión sea "eventualmente". Pero rara vez ese "eventualmente" ha resultado tan costoso.
También está el fantasma de la habitación: AT&T compró Time Warner en 2018 con una lógica similar de expansión mediante consolidación, se ahogó en deudas y sufrió dificultades de integración, y cuatro años después la escindió con pérdidas. El activo HBO, que es el centro de esta operación, es el mismo que fracasó la vez anterior. Ellison apuesta a que él maneja mejor la situación. La historia no está de su lado.
Preguntas rápidas
¿Aprobó la UE el acuerdo entre Paramount y Warner Bros.? Sí. El 22 de julio de 2026, la Comisión Europea autorizó la adquisición, con la condición de que Paramount cumpliera con sus compromisos, entre ellos la rescisión de su acuerdo de distribución con Universal en Europa en un plazo de 13 meses a partir del cierre de la operación.
¿Está permitido cerrar el acuerdo? No. Un juez federal estadounidense en California emitió una orden de restricción de 14 días el 20 de julio de 2026, bloqueando el acuerdo, y una demanda antimonopolio en doce estados sigue en curso. Los reguladores del Reino Unido también podrían intervenir.
¿Qué tamaño tendrá la empresa resultante de la fusión? Aproximadamente 81.000 millones de dólares en capital, o unos 110.000 millones si se incluye la deuda. El negocio de streaming fusionado contaría con alrededor de 219,6 millones de suscriptores, solo superado por los más de 325 millones de Netflix.
¿Quién es el propietario de Paramount Skydance? El control recae en David Ellison y Larry Ellison, con RedBird Capital como socio minoritario. David Ellison es el presidente y director ejecutivo.
¿Por qué la UE exigía concesiones? A la Comisión le preocupaba la distribución cinematográfica en Europa, concretamente la empresa conjunta de Paramount con Universal. Poner fin a esa empresa y comprometerse a no firmar ningún acuerdo similar durante diez años resolvió la preocupación.
La perspectiva del analista de modelos de negocio
Si dejamos de lado la idea de la "mayor fusión de medios", se trata de una apuesta arriesgada a que la escala solucionará los problemas económicos del streaming. Y podría ser. Los medios tradicionales sí que tienen un problema de escala, y la fusión de Paramount y WBD representa un competidor mucho más serio que cualquiera de las dos por separado.
Pero las cifras deberían moderar el triunfalismo. El acuerdo les asegura un empate en el segundo puesto, no la posibilidad de alcanzar el primero, y lo hace con una deuda de aproximadamente 54 mil millones de dólares que pesa sobre una empresa que registró pérdidas el año pasado. El ganador de la guerra del streaming no es quien consigue más suscriptores, sino quien logra convertirlos en una audiencia fiel y rentable. En ese sentido, Netflix no solo lleva la delantera, sino que es el único que mantiene un rendimiento constante.
Lo que hay que tener en cuenta no es el número de suscriptores, sino la rotación durante la migración de la aplicación y los ingresos por usuario posteriores. Si Ellison logra retener a los miembros y aumentar el rendimiento al integrar dos bibliotecas en un solo producto, se convertirá en una de las pocas fusiones exitosas. Si los suscriptores se van durante la transición, será como AT&T y Time Warner con una capa de pintura nueva. Los reguladores acaban de dar luz verde al proyecto. Si vale la pena emprenderlo es una cuestión de modelo de negocio, y la respuesta no vendrá de Bruselas.