
¿Qué es un análisis FODA? Un análisis FODA clasifica a una empresa en cuatro categorías. Las fortalezas y debilidades se encuentran dentro del negocio, donde la gerencia ejerce el control. Las oportunidades y amenazas se encuentran fuera de él, donde la gerencia solo puede reaccionar. Para una aseguradora, el lado interno abarca la capacidad de suscripción, la distribución, el capital y las reservas. El lado externo abarca los precios de la competencia, la regulación, los costos de las reclamaciones y los segmentos del mercado que la empresa aún no ha alcanzado.
Entre 2023 y 2025, Progressive hizo lo que el resto del sector de seguros de automóviles personales en EE. UU. no pudo: aumentar los precios lo suficientemente rápido para mantenerse por delante de la inflación de las reclamaciones y luego reducirlos en cuanto sus propios datos lo permitieron. Sus rivales sufrieron pérdidas y se replegaron. Progressive ganó cuota de mercado. En la conferencia telefónica con inversores del 4 de agosto de 2026, la directora ejecutiva, Tricia Griffith, afirmó que la compañía captó aproximadamente tres cuartas partes del crecimiento total de las primas del sector en 2025 y añadió 2,8 millones de pólizas en el año que finalizó en el segundo trimestre de 2026, superando por primera vez los 40 millones de pólizas vigentes.
El panorama para 2026 es diferente. Progressive está reduciendo las tarifas para nuevos negocios en 30 estados que abarcan el 63% de las primas a nivel nacional, aumentando la publicidad un 16% interanual y logrando que la mayoría de sus entidades aseguradoras alcancen una relación prima-superávit de 3,5 a 1 para finales de año. Tres medidas combinadas en un mercado donde el número promedio de aseguradoras que ofrecen cotizaciones a los comparadores de precios ha aumentado más del 30% desde principios de 2024.
Progressive no está defendiendo una posición débil. Está aprovechando una posición fuerte, y la siguiente fase de crecimiento pasa por un segmento de clientes que nunca ha conquistado.
Progreso de un vistazo
| Artículo | Cifra |
|---|---|
| Fundado | 10 de marzo de 1937, Mayfield Village, Ohio |
| Director ejecutivo | Tricia Griffith |
| Primas netas suscritas para el año fiscal 2025 | 83.200 millones de dólares |
| Primas netas ganadas en el año fiscal 2025 | 81.661 millones de dólares |
| ratio combinado del año fiscal 2025 | 87.4 |
| Índice combinado del primer semestre de 2026 | 86.9 |
| Políticas vigentes en julio de 2026 | 40.304 mil, un aumento de aproximadamente el 7% |
| Uso compartido de automóviles privados de pasajeros en EE. UU., datos NAIC del año 2025 | 18,60%, 69.006 millones de dólares |
| Distribución | Más de 40.000 agencias independientes, además de la contratación directa |
| Flotación, 31 de diciembre de 2025 | 68.529 millones de dólares |
| Deuda respecto al capital total, 31 de diciembre de 2025 | 18,5%, frente a un límite máximo establecido inferior al 30% |
| Objetivo de suscripción declarado | Un índice combinado de 96 o superior, lo que significa al menos un 4 % de beneficio en la suscripción de pólizas |
Ratios combinados por segmento, primer semestre de 2026: propiedad 78,1, seguros de automóviles de agencia 84,6, seguros comerciales 87,1, seguros de automóviles directos 89,0.
Matriz FODA progresiva
| Fortalezas | Debilidades |
|---|---|
| Profundidad de segmentación en una cadencia de modelo de calificación continua: 8,9, 9,0, 9,1 | La prima media suscrita por póliza se ha vuelto negativa |
| Agencia y carrera directa como una barra deliberada, 84,6 frente a 89,0 en el primer semestre de 2026 | Aproximadamente una cuarta parte del margen de seguridad proviene de liberaciones de reservas del año anterior |
| 18,60% del automóvil privado de pasajeros en EE. UU., con apalancamiento de gastos de escala | El sector inmobiliario es el más pequeño y el único con un crecimiento de pólizas estancado |
| 68.500 millones de dólares de capital flotante frente a 30.300 millones de dólares de capital propio | Las acciones de Robinsons se mantienen cerca del 4% después de años de esfuerzo |
| Holgura en el balance: 18,5% de deuda sobre capital, superávit legal de 31.100 millones de dólares | El número de agentes Platinum se redujo de casi 7.100 a casi 6.000 en un solo año |
| Libro de propiedades revisado: de 18 estados verdes a 41, pérdida máxima modelada reducida en un tercio | Snapshot no puede operar en California, que representa aproximadamente el 13% del mercado |
| Oportunidades | Amenazas |
|---|---|
| Robinsons abarcó hogares: alrededor del 35% del mercado automotriz, aproximadamente el 4% de la cuota de Progressive | La densidad de cotizaciones en los evaluadores comparativos ha aumentado más del 30 % desde principios de 2024 |
| Las primas de las compañías cautivas están migrando a agentes independientes, donde Progressive cuenta con más de 40.000 citas | Los rivales que han vuelto a obtener beneficios están volviendo a pujar con flexibilidad de capital y tipos de interés |
| HomeQuote Explorer compara 26 productos entre 19 operadores | La frecuencia de uso automático disminuyó un 2,5% y las millas recorridas disminuyeron un 4%, un viento a favor que revierte |
| Las líneas comerciales están cambiando, las pólizas para flotas medianas aumentaron un 30% interanual | La exposición a catástrofes se reconstruye a medida que las propiedades vuelven a entrar en estados climáticos |
| Los programas de IA se centraron primero en los gastos de ajuste de pérdidas y el índice de gastos | Las normas de calificación de California prohíben por ley la telemática conductual |
| El modelo de calificación 9.1 entrará en su primer estado a principios de 2027 | Un desarrollo desfavorable de las reservas eliminaría el colchón contable |
Fortalezas
Granularidad de precios, envío según cronograma
Progressive trata su plan de tarificación como un producto con un ciclo de lanzamiento. El modelo 8.9 se lanzó en enero de 2024 y llegó a 17 estados, aproximadamente el 40 % de las primas de seguros de automóviles personales, para diciembre de ese año. El modelo 9.0 comenzó en el tercer trimestre de 2025 y cubrió 10 estados, aproximadamente una cuarta parte de las primas netas suscritas de seguros de automóviles personales a nivel mundial, para finales de año. El modelo 9.1 se encuentra en fase de planificación para su implementación en un primer estado a principios de 2027.
Cada lanzamiento reduce el margen de precio que un competidor puede igualar y aún así obtener ganancias. Esta práctica se remonta a 1956, cuando Progressive Casualty se estableció como la primera aseguradora especializada en riesgos no estándar del sector, y fue pionera en la mayoría de las innovaciones de distribución de la categoría: la comparación de precios 1-800-AUTO-PRO en 1994, el primer sitio web de un grupo de seguros de automóviles en 1995 y la primera venta de pólizas en línea en tiempo real en 1997.
Dos canales que obtienen ingresos de forma diferente a propósito
Los agentes independientes suscribieron primas netas por valor de 15.482 millones de dólares en el primer semestre de 2026, con un índice combinado del 84,6%. La cartera directa suscribió 21.183 millones de dólares con un índice del 89,0%. El canal que la mayoría de los observadores consideran tradicional obtuvo 4,4 puntos porcentuales más de margen con un 27% menos de primas. El primer trimestre de 2026 se distribuye de la misma manera: margen de suscripción de agencias del 17,2%, y directo del 11,1%.
Progressive mantiene ambos canales porque cumplen funciones diferentes. La agencia genera margen de beneficio y llega a hogares que compran a través de un intermediario. La venta directa genera crecimiento en unidades, un 10 % más en julio de 2026, frente al 7 % de la agencia. Ninguno de los dos canales es un paso intermedio hacia el otro.
Flotación y balance con margen de maniobra
Las reservas para pérdidas y gastos de ajuste de pérdidas de 43.310 millones de dólares, más las primas no devengadas de 25.219 millones de dólares, dieron a Progressive 68.529 millones de dólares de capital flotante al 31 de diciembre de 2025. Esto equivale a 2,26 veces el patrimonio neto de los accionistas de 30.323 millones de dólares y al 70% de una cartera de 97.373 millones de dólares. Berkshire Hathaway construyó un imperio con el mismo mecanismo, que se analiza en nuestro del modelo de negocio de Berkshire Hathaway . Progressive lo mantiene en una forma más corta y segura: duración de renta fija de 3,4 años, calidad crediticia promedio ponderada AA- y 46.500 millones de dólares en instrumentos a corto plazo y bonos del Tesoro al 31 de marzo de 2026.
La deuda representa el 18,5% del capital total, frente a un límite autoimpuesto inferior al 30%. El superávit legal alcanzó los 31.100 millones de dólares en el primer trimestre de 2026. El director financiero, Andrew Quigg, comunicó a los analistas en agosto de 2026 que la mayoría de las entidades aseguradoras deberían alcanzar una relación prima/superávit de 3,5 a 1 para finales de año, liberando capital que la empresa ya ha comenzado a devolver mediante la recompra de acciones.
Un libro de propiedades que por fin funciona
El líder nacional de propiedades, John Curtis, afirmó que la recuperación estaba prácticamente completa en la conferencia telefónica de agosto de 2026. Las tarifas de States Progressive, consideradas saludables y preparadas para el crecimiento, pasaron de 18 en mayo de 2025 a 41 en junio de 2026, cubriendo el 82% del mercado de seguros de propiedad de EE. UU. Desde 2022, el valor total asegurado aumentó un 30%, mientras que la pérdida máxima probable modelada de una vez cada 100 años cayó aproximadamente un 33%, debido a que Progressive reestructuró la cartera fuera de los estados con clima extremo y las viviendas antiguas no renovadas de la costa de Florida. La proporción del valor asegurado en esos estados de riesgo cayó un 23%. La tarificación por riesgo ahora se aplica en todos los estados excepto en uno, y un modelo de propiedad 6.0 que utiliza imágenes aéreas se lanzó en junio de 2026.
El segmento inmobiliario registró un índice combinado del 78,1 % en el primer semestre de 2026, el mejor de todos los segmentos de Progressive.
Debilidades
El crecimiento cuesta dinero ahora, y Progressive lo está pagando con primas
En julio de 2026, Progressive registró primas netas por valor de 7.441 millones de dólares, un 5% más, mientras que las pólizas vigentes crecieron aproximadamente un 7%. La prima por póliza se volvió negativa. La serie de primas netas registradas a tres años muestra la misma tendencia: un aumento del 21% en 2024, del 12% en 2025 y del 5% en julio de 2026.
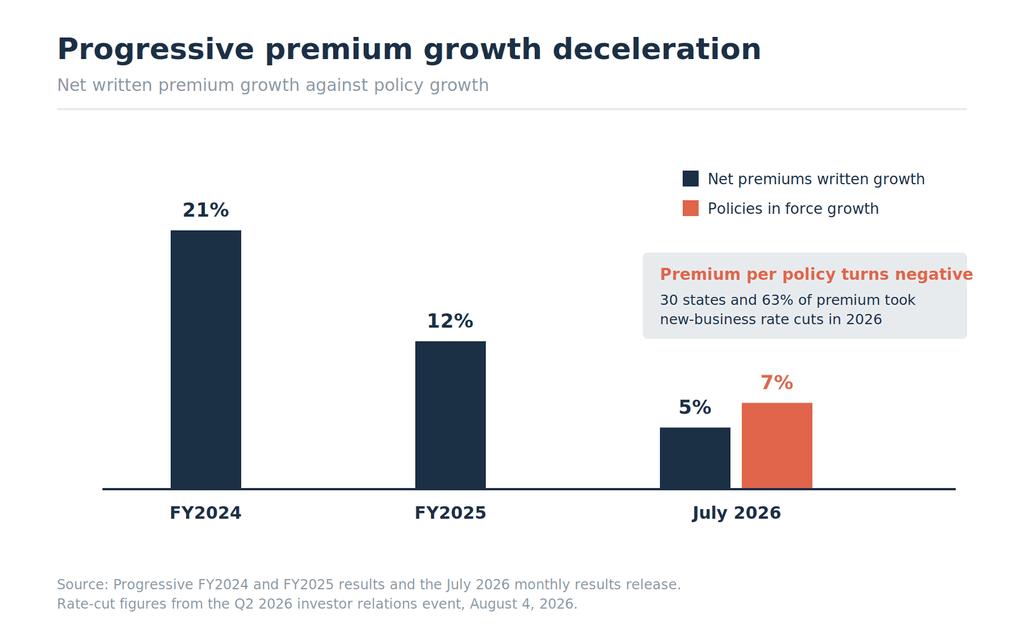
Si comparamos esto con la publicidad del primer trimestre de 2026, que ascendió a 1.500 millones de dólares (un 20% más), y la del segundo trimestre, que alcanzó los 1.400 millones de dólares (un 16% más), la conclusión tentadora es que la eficiencia del marketing se vio afectada. Sin embargo, esta conclusión no tiene en cuenta el mecanismo. Progressive redujo las tarifas para nuevos negocios en 16 estados, que representan el 37% de las primas netas suscritas a nivel nacional, solo durante el segundo trimestre, y en 30 estados, que representan el 63% de las primas acumuladas en lo que va del año. La directora de seguros personales, Lori Niederst, afirmó que la compañía solo invierte en publicidad cuando el costo por venta es inferior a su costo de adquisición objetivo, y que aún lo hace.
La disminución de las primas es una decisión. Progressive está convirtiendo el margen de suscripción en precio para defender la cuota de mercado que ganó. La debilidad reside en el nivel mínimo de esta estrategia: cada punto de margen que se devuelve acerca el índice combinado al objetivo del 96%, y el margen de seguridad es menor de lo que sugiere el titular.
Aproximadamente una cuarta parte del cojín se ha tomado prestado de años anteriores de accidentes
Progressive registró un incremento favorable de 1002 millones de dólares en el año anterior al siniestro durante el primer semestre de 2026, frente a unas primas netas devengadas de 42 541 millones de dólares. Esto equivale a 2,4 puntos del índice combinado. Si se excluye este factor, el índice combinado del año del siniestro se sitúa cerca del 89,3 %, en lugar del 86,9 % reportado.
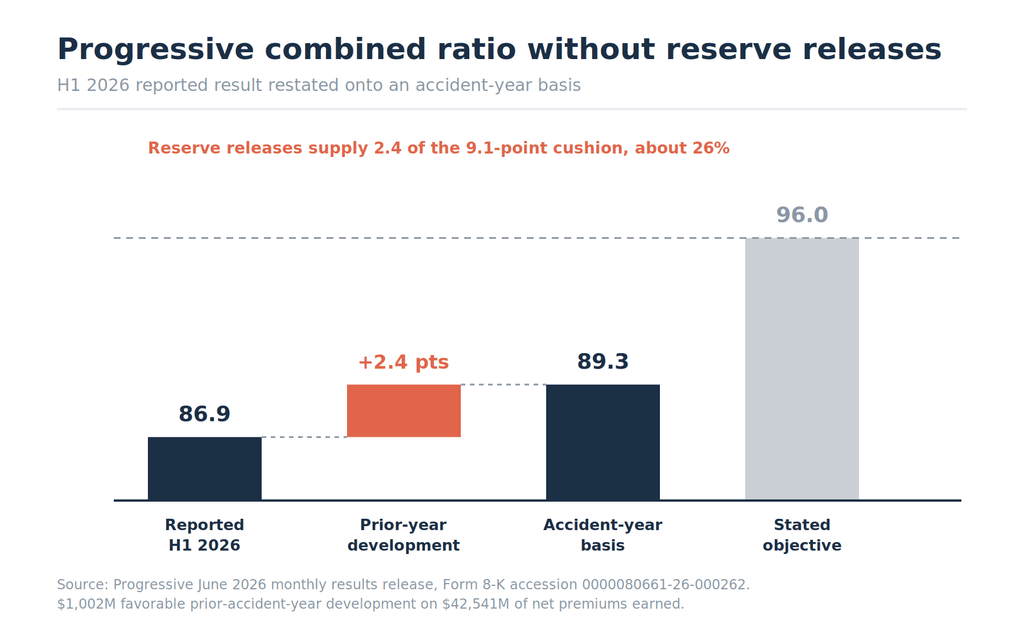
La diferencia reportada con respecto al objetivo de 96 puntos es de 9,1 puntos. Aproximadamente el 26% proviene de reservas establecidas en años anteriores, en lugar de las tarifas actuales de Progressive. Este resultado se debe a una gestión conservadora de las reservas, lo que justifica que la empresa se beneficie de esta situación. Además, las liberaciones son limitadas y se ajustan al indicador exacto que la gerencia utiliza para determinar el precio máximo que puede ofrecer.
La propiedad es el mejor producto y el más pequeño
El segmento de seguros de propiedad registró un índice combinado del 78,1 % en el primer semestre de 2026 y 3.635.000 pólizas en julio, cifra similar a la del año anterior. Representa aproximadamente el 3,5 % de las primas netas suscritas en el primer semestre de 2026, frente al 82,0 % de los seguros personales y el 14,5 % de los seguros comerciales.
Progressive necesita propiedades para crecer porque estas permiten crear paquetes de beneficios. El libro está en orden, el mapa estatal está abierto y el número de pólizas no ha variado. Cada trimestre que se mantiene constante conserva la estrategia de hogares agrupados en la pizarra.
La brecha de Robinsons no se ha cerrado
Progressive clasifica a sus clientes por nombres internos, y los Robinson son los hogares asegurados de forma continua que combinan seguro de hogar y automóvil. Representan aproximadamente el 35% del mercado automovilístico estadounidense. La cuota de mercado de Progressive en este segmento ronda el 4%, frente al 18,60% del mercado total de automóviles particulares.
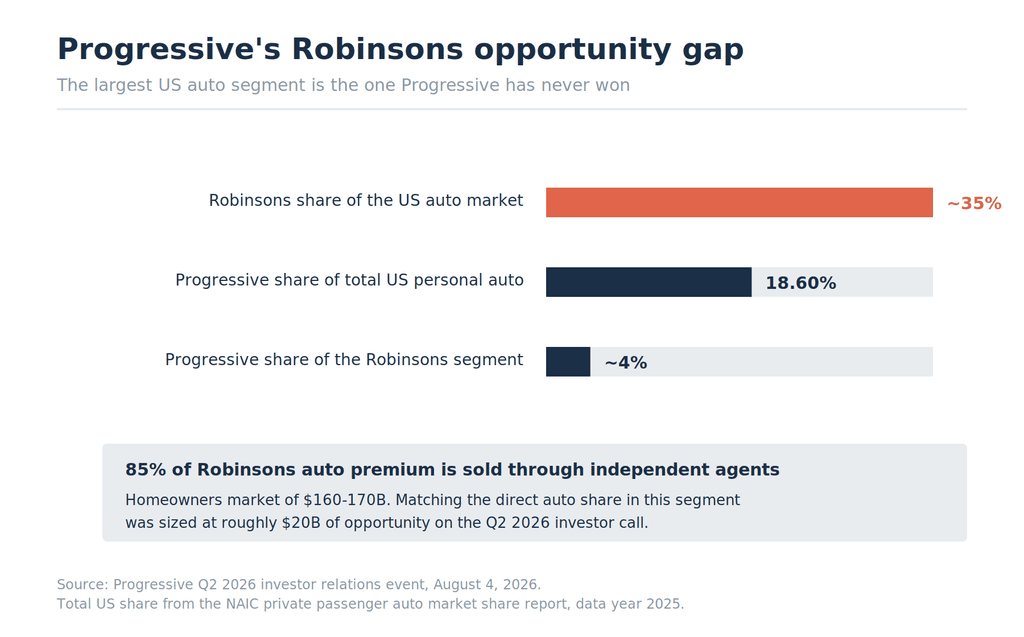
En la teleconferencia de agosto, los analistas presionaron a Griffith sobre la demora. Ella señaló la falta de inversión en la segmentación de propiedades, el reparto de costos y la elaboración de modelos, además de las limitaciones derivadas de las pólizas de doce meses y el prolongado proceso de no renovación en Florida. Esta admisión es sincera. También confirma que el mayor potencial de crecimiento disponible para Progressive se ha resistido durante años a la principal herramienta de la compañía.
Tensión de distribución en el canal que más importa
Los agentes Platinum, la categoría más alta de agencias independientes de Progressive, disminuyeron de casi 7100 a finales de 2024 a casi 6000 a finales de 2025. Progressive estima que el 85 % de las primas de seguros de automóviles de Robinsons se venden a través de agentes.
La empresa redujo sus relaciones más estrechas con agencias en el mismo período en que decidió que los agentes eran la vía para llegar al segmento que más deseaba.
California cierra la puerta a la herramienta de firmas
California representa aproximadamente el 13,0 % del mercado estadounidense de automóviles privados para pasajeros: 48.400 millones de dólares en primas suscritas en 2025, frente a 371.000 millones de dólares en todo el país. Snapshot no opera allí, y el informe anual 10-K del año fiscal 2025 establece esta exclusión claramente.
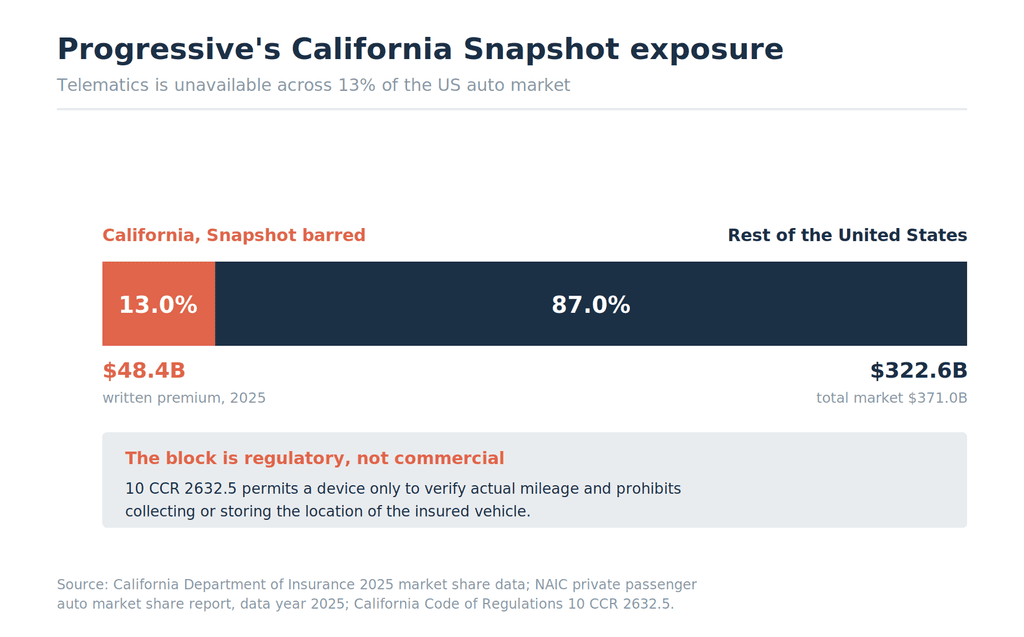
El bloqueo es legal, no comercial. Según 10 CCR 2632.5, California exige tres factores de calificación en orden de ponderación (historial de seguridad al volante, kilometraje anual, años de experiencia al volante) por delante de 15 opcionales, y permite un dispositivo de monitoreo solo para verificar el kilometraje real, prohibiendo la recopilación o el almacenamiento de la ubicación del vehículo asegurado. La telemática conductual del tipo que utiliza Snapshot no puede incluirse en una tarifa de California. Progressive respondió estructuralmente: el formulario 10-K revela una organización de seguros de automóviles independiente en California con sus propios sistemas de gestión y de relación con el cliente.
Oportunidades
El fondo de hogar agrupado
El presidente de la división de seguros personales, Pat Callahan, lo calculó en la teleconferencia de agosto. Cerrar la brecha de participación de Robinsons Direct para igualar la participación de Wrights Direct en el sector automotriz valdría alrededor de 20 mil millones de dólares frente a un mercado de seguros para propietarios de viviendas de entre 160 mil y 170 mil millones de dólares. La participación de Robinsons Direct actualmente ronda la mitad de la de Wrights Direct, el segmento adyacente.
Progressive ahora posee las piezas que le faltaban. La cartera de propiedades es positiva en 41 estados. HomeQuote Explorer ofrece 26 opciones de productos de 19 aseguradoras para hogares. Progressive no se autofinancia. La consideración de la marca entre los Robinsons aumentó un 13 % en tres años.
Las primas cautivas se están transfiriendo a agentes independientes
La gerencia observa una migración de primas desde las aseguradoras con agentes cautivos hacia agentes independientes y la venta directa. Con más de 40 000 agencias autorizadas, Progressive capta una proporción desproporcionada de todo lo que sale de una red cautiva. El contraste estructural con la fuerza de ventas cautiva y la propiedad mutua de State Farm es el más marcado en el sector.
Líneas comerciales girando
Griffith describió el segmento comercial como un punto de inflexión: crecimiento positivo en nuevas solicitudes durante el segundo trimestre, aumento en la esperanza de vida de las pólizas en los últimos doce meses y un incremento del 30 % interanual en las pólizas de flotas medianas. El segmento comercial registró un índice combinado de 87,1 sobre una prima neta de 6.498 millones de dólares en el primer semestre. El crecimiento de la cartera comercial proporciona a Progressive un segundo motor de crecimiento independiente del precio de los seguros de automóviles particulares.
La IA señaló el gasto, no la suscripción
Griffith describió docenas de proyectos de IA generativa y de agentes bajo un nuevo consejo estratégico de IA y un comité responsable de IA, con el primer impacto financiero previsto en los gastos de ajuste de siniestros y el índice de gastos. Se negó a cuantificarlo y afirmó que la información era incompleta. Para una empresa que compite tanto por el costo por póliza como por la precisión de las tarifas, la reducción del índice de gastos es la versión del beneficio de la IA que se multiplica.
Apalancamiento como insumo para el crecimiento
Al adoptar una relación prima-superávit de 3,5 a 1, Progressive puede amortizar más primas con la misma base de capital. Junto con una deuda del 18,5 % respecto al capital total, la empresa dispone de dos fuentes de financiación que aún no ha utilizado.
Amenazas
La hoja de presupuestos vuelve a estar abarrotada
El número promedio de aseguradoras que devuelven una cotización en los comparadores de precios ha aumentado más del 30 % desde principios de 2024. Esta cifra explica la mayor parte de la experiencia de Progressive en 2026. Durante 2023 y gran parte de 2024, sus rivales, que perdían dinero, se retiraron de las plataformas de cotización y redujeron su publicidad. El precio de Progressive parecía atractivo, en parte, porque aparecían menos precios junto al suyo. Estas aseguradoras sanearon sus cuentas y volvieron a utilizarlas.
Progressive se enfrenta a unos 230 competidores en el mercado de automóviles particulares, y su propio informe anual advierte de la intensa competencia de grandes empresas nacionales con gran capital. La ventaja en precios se mantiene, pero se traduce en ventas a un ritmo menor.
La disminución de la frecuencia de reclamaciones es un viento a favor prestado
La frecuencia de los servicios de transporte aéreo disminuyó un 2,5 % en el segundo trimestre de 2026, lo que la dirección atribuyó a un cambio en la composición de la cartera de clientes y a una caída del 4 % en los kilómetros recorridos por los vehículos. Una menor frecuencia de servicios mejora el índice de siniestralidad de todas las compañías de transporte y es el factor menos fiable del modelo. Los kilómetros recorridos se recuperan. Las tendencias de gravedad no se revierten a petición.
La exposición a catástrofes se reconstruye a medida que aumenta el valor de la propiedad
Progressive redujo su pérdida máxima proyectada en un tercio al abandonar los estados expuestos a fenómenos meteorológicos extremos. El crecimiento de la propiedad implica regresar. Curtis describió una expansión gradual hacia estados con mayor riesgo climático a medida que maduran los precios y la gestión de riesgos. Cada punto de crecimiento de la propiedad en Florida, Texas o el Golfo reintroduce la volatilidad que la empresa tardó cuatro años en eliminar.
La reclamación número uno no está resuelta
La dirección de Progressive describe a la compañía como la mayor aseguradora de automóviles personales de EE. UU. Sin embargo, los datos publicados por la NAIC para el año fiscal 2025 no lo confirman. State Farm posee el 18,64 % y 69.164 millones de dólares; Progressive posee el 18,60 % y 69.006 millones de dólares, una diferencia de 158 millones de dólares en un mercado de 371.000 millones de dólares. S&P Global Market Intelligence muestra a Progressive por delante en los últimos doce meses hasta el 31 de marzo de 2026, si bien señala que su cifra incluye estimaciones para dos filiales de Progressive con sede en Nueva Jersey que no presentan estados financieros trimestrales públicos, y que los datos públicos aún muestran a State Farm ligeramente por delante.
La brecha se redujo de 7700 millones de dólares en 2024 a 158 millones en 2025, por lo que el cambio es inminente. Los documentos públicos no lo han confirmado. La dimensión financiera de esta contienda se analiza en nuestro artículo aparte sobre cómo Progressive destronó a State Farm y generó un problema de liquidez.
Límites regulatorios en el modelo de precios
California prohíbe la telemática conductual por normativa. Nueva York permite Snapshot únicamente como descuento, sin recargo, con 120 días de monitorización y una revisión cada 36 meses. Snapshot llegó a 43 estados a finales de 2025, lo que representa aproximadamente el 80 % de las primas de seguros de automóviles personales, excluyendo California. Cada estado que restringe el uso variable reduce la ventaja de segmentación en lugar de limitar el mercado.
Las reservas van en la dirección opuesta
La evolución favorable añadió 2,4 puntos al índice combinado del primer semestre de 2026. Si la gravedad de las reclamaciones por lesiones corporales pendientes supera las previsiones, se aplica el mismo mecanismo de resta. En ese caso, Progressive defendería su cuota de mercado con recortes de tarifas, mientras que el margen declarado disminuye más rápidamente que la cifra subyacente.
¿Qué significa el análisis FODA?
Progressive ganó el último ciclo gracias a su precisión. Calculó mejor el riesgo que 230 competidores durante el mayor aumento de reclamaciones en décadas y lo convirtió en 2,8 millones de pólizas y una cuota de mercado que iguala o supera al mayor mercado de seguros de automóviles personales del mundo.
La pregunta de 2026 se plantea en otro lugar. La precisión se mantiene. La conversión cambió, porque los rivales volvieron a las agencias de tarificación y están igualando más las cotizaciones de Progressive. La respuesta de la gerencia es gastar el superávit acumulado: recortar las tarifas para nuevos negocios en un 63% de las primas, aumentar la publicidad un 16%, elevar la relación prima-superávit a 3,5 a 1 y dirigir todo esto a los hogares con paquetes combinados.
Para que esto funcione, deben cumplirse dos condiciones. El número de pólizas de propiedad debe superar el cero, ya que el paquete necesita un producto de vivienda que Progressive pueda vender en volumen, en lugar de uno que venda con un margen excepcional. Además, el colchón de reservas debe mantenerse favorable, puesto que 2,4 de los 9,1 puntos que separan a Progressive de su propio objetivo de 96 provienen de años de siniestros anteriores, no de los precios actuales.
Si Progressive cumple con ambos requisitos, transforma su ventaja en precios en una ventaja en la relación con los hogares, la cual es más duradera y mucho más difícil de imitar que un modelo de calificación. Si no cumple con ninguno, la empresa estará comprando acciones con margen prestado en un mercado que dejó de pagar por la compra.
Preguntas frecuentes
¿Es Progressive la mayor aseguradora de automóviles en Estados Unidos? Según los datos más recientes publicados por la NAIC, correspondientes al año fiscal 2025, State Farm sigue liderando con el 18,64% de las primas de seguros de automóviles particulares frente al 18,60% de Progressive, una diferencia de 158 millones de dólares. La dirección de Progressive se describe a sí misma como la mayor aseguradora de automóviles particulares de EE. UU., y S&P Global Market Intelligence muestra que Progressive se sitúa por delante en los últimos doce meses hasta marzo de 2026, si bien este cálculo incluye estimaciones para dos filiales de Progressive que no presentan estados financieros trimestrales públicos. El cambio de posición se considera inminente, no confirmado.
¿Cuál es la mayor fortaleza de Progressive? La precisión en la calificación, entregada puntualmente. Progressive distribuye modelos de calificación numerados de la misma manera que las empresas de software lanzan versiones, pasando de 8.9 a 9.0 y a una versión 9.1 prevista para principios de 2027. Cada lanzamiento reduce el margen de precio que un competidor puede igualar y aún así obtener ganancias, y el efecto se multiplica frente a aproximadamente 230 competidores en el sector de los seguros para automóviles personales.
¿Por qué se ralentizó el crecimiento de las primas de Progressive en 2026? Las primas netas suscritas crecieron un 5 % en julio de 2026, frente a un crecimiento de las pólizas de aproximadamente el 7 %, por lo que la prima promedio por póliza disminuyó. Progressive redujo las tarifas para nuevos negocios en 30 estados, que representan el 63 % de las primas a nivel nacional durante 2026. La compañía está priorizando el volumen sobre el precio por decisión propia, financiada por un margen de suscripción muy superior a su objetivo del 96 %.
¿Qué son los Robinsons y por qué son importantes para Progressive? Robinsons es el nombre interno que Progressive utiliza para referirse a los hogares asegurados de forma continua que combinan seguro de hogar y automóvil. Representan aproximadamente el 35 % del mercado automovilístico estadounidense, y la participación de Progressive en este segmento ronda el 4 %. Alrededor del 85 % de las primas de seguro de automóvil de Robinsons se venden a través de agentes independientes. Conquistar este segmento es la estrategia que la compañía ha establecido para su siguiente fase de crecimiento, y la razón por la que dedicó cuatro años a reconstruir su cartera de seguros de propiedad.
¿Por qué Snapshot no funciona en California? La normativa de tarificación de California, 10 CCR 2632.5, exige tres factores de tarificación específicos en orden de ponderación y permite que un dispositivo de monitorización solo verifique el kilometraje real, prohibiendo la recopilación de la ubicación del vehículo asegurado. La telemática conductual no puede aplicarse a las tarifas de California. California representa aproximadamente el 13 % del mercado estadounidense de seguros de automóviles privados, por lo que Progressive compite allí sin su herramienta distintiva y, como resultado, opera una agencia de seguros de automóviles independiente en California.
¿Qué tan riesgosa es la dependencia de Progressive de las liberaciones de reservas? En el primer semestre de 2026, Progressive liberó $1,002 millones de dólares de desarrollo favorable del año anterior, lo que representa 2.4 puntos del índice combinado sobre $42,541 millones de dólares en primas devengadas. Esto representa aproximadamente el 26% de la diferencia entre el índice combinado reportado de 86.9 y el objetivo de 96. Las reservas conservadoras generan este resultado, y Progressive tiene un largo historial de ello. El riesgo radica en que la gerencia interprete un margen favorable como una oportunidad para reducir los precios.
¿Cuál es la mayor amenaza para Progressive en este momento? La convergencia competitiva. El número promedio de aseguradoras que devuelven una cotización a los comparadores de tarifas ha aumentado más del 30 % desde principios de 2024. La ventaja de precios de Progressive se mantiene intacta, pero se traduce en menos ventas por cotización, ya que sus rivales, que han recuperado la rentabilidad, están volviendo a presentar ofertas.
La opinión de la BMA
Progressive es la aseguradora mejor gestionada en el sector de seguros de automóviles personales en EE. UU., y este análisis FODA no afecta a esa posición. Lo que sí cambia es la naturaleza de la apuesta. Durante tres años, la empresa obtuvo beneficios por acertar en la tendencia de siniestralidad mientras sus competidores se equivocaban. Ese acuerdo está llegando a su fin. La hoja de cotizaciones promedio incluye un 30 % más de aseguradoras que a principios de 2024, y Progressive está pagando por esa cuota de mercado con recortes de tarifas en el 63 % de su base de primas, un aumento del 16 % en publicidad y un incremento en el apalancamiento de su balance.
Gastar un superávit es un uso razonable del mismo, y el propio marco de Progressive lo confirma: crecer lo más rápido posible con un índice combinado del 96% o superior. La empresa se sitúa en el 86,9%. La complicación reside en que 2,4 de esos puntos provienen de años anteriores con siniestros, por lo que el margen operativo real se acerca más a los 6,7 puntos que a los 9,1.
Fíjese en dos líneas. El número de pólizas de propiedad, que se mantiene estable en 3.635.000, tiene que cambiar, porque la estrategia de paquetes de vivienda se basa en un producto que Progressive puede vender a gran escala, en lugar de uno que vende con un margen excelente. Y la evolución del año anterior tiene que mantenerse favorable, porque en el momento en que cambie, la devolución de precios y el margen declarado se moverán en sentido contrario simultáneamente.
A quién se dirige Progressive, cómo nombra y fija los precios de sus segmentos de clientes, y por qué la piscina Robinsons se resistió a la compañía durante tanto tiempo es una cuestión aparte. Abordamos este tema en nuestro análisis del mercado objetivo de Progressive.
Fuentes: Informe anual y formulario 10-K de The Progressive Corporation para el año fiscal 2025; Formulario 10-Q del primer trimestre de 2026; Publicación de resultados mensuales de junio de 2026 (Formulario 8-K, número de acceso 0000080661-26-000262, 15 de julio de 2026); Publicación de resultados mensuales de julio de 2026, 19 de agosto de 2026; Evento de relaciones con inversores y conferencia telefónica sobre resultados del segundo trimestre de 2026, 4 de agosto de 2026; Informe de participación de mercado de NAIC Property/Accidety, automóviles privados de pasajeros, año de datos 2025; Datos de participación de mercado del Departamento de Seguros de California de 2025; 10 CCR 2632.5; Formulario 10-K de Berkshire Hathaway para el año fiscal 2025. Cifras verificadas en agosto de 2026.