Análisis FODA de Target de un vistazo
Qué es: Un análisis FODA de Target Corporation (NYSE: TGT) examina las fortalezas y debilidades internas, así como las oportunidades y amenazas externas que dan forma al séptimo minorista más grande de los Estados Unidos.
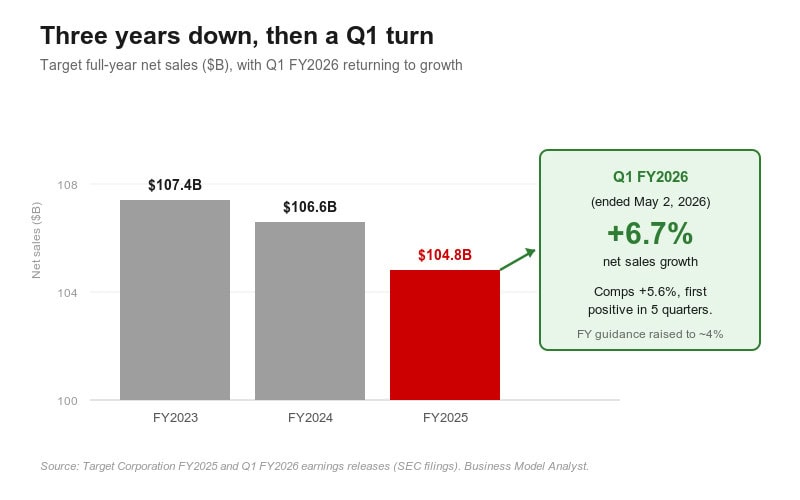
Conclusiones para 2026: Por primera vez en más de un año, la historia de Target da un giro inesperado. Los ingresos cayeron por tercer año consecutivo en el año fiscal 2025, hasta aproximadamente 104.800 millones de dólares, con una disminución del 2,6%. Sin embargo, en el primer trimestre del año fiscal 2026, la compañía rompió una racha de cinco trimestres de pérdidas: las ventas comparables aumentaron un 5,6%, las ventas netas crecieron un 6,7%y la dirección elevó las previsiones para todo el año. Las ventajas principales (una marca muy apreciada, una cartera de marcas propias, una red de distribución el mismo día y un negocio publicitario de rápido crecimiento) se mantuvieron intactas. La pregunta ahora es si un buen trimestre representa el punto más bajo o simplemente un repunte.
Cuadrante FODA Resumen de una línea Fortalezas Marca distintiva, aproximadamente 50 marcas propias, programa de fidelización Target Circle 360, entrega el mismo día, motor de publicidad Roundel Debilidades Fuerte dependencia de productos discrecionales, ejecución deficiente en las tiendas, percepción de precios deteriorada, escasa variedad de productos en el supermercado Oportunidades Expansión de marcas propias, medios de comunicación minoristas (Roundel), participación en el mercado de comestibles, el plan de inversión en tiendas de 6 mil millones de dólares Amenazas Impulso de Walmart y Costco, aranceles, fuego cruzado de reputación, presión sobre los márgenes del comercio electrónico Las cifras reflejan los resultados del ejercicio fiscal 2025 de Target (año finalizado el 31 de enero de 2026) y los resultados del primer trimestre del ejercicio fiscal 2026 (trimestre finalizado el 2 de mayo de 2026).
Respuesta rápida: ¿Target tendrá problemas en 2026?
Menos que hace seis meses. Durante la mayor parte de 2025, la respuesta sincera era "sí, pero los problemas tienen solución". Las ventas cayeron durante varios trimestres consecutivos, la afluencia de clientes disminuyó y la empresa cambió de director ejecutivo. Sin embargo, el primer trimestre del año fiscal 2026 superó con creces las expectativas y rompió la racha de pérdidas. Las ventas comparables crecieron un 5,6%, el primer dato positivo en cinco trimestres, y Target elevó su previsión de ventas para todo el año.
Así pues, el enfoque ha cambiado. Ya no se trata de si Target podrá frenar la caída, sino de si la recuperación inicial se mantendrá frente a un Walmart implacable, un Costco implacable y unas comparaciones interanuales más difíciles en la segunda mitad de 2026. Target sigue siendo rentable, posee una de las marcas más reconocidas del comercio minorista estadounidense y está financiando una reestructuración a largo plazo. Parece que la recesión ha tocado fondo. Su futuro dependerá de cómo se gestione a partir de ahora.
Este análisis desglosa con precisión la situación actual de Target, los cambios que se produjeron entre 2025 y 2026, y lo que revela el marco FODA sobre sus próximos pasos.
Target Corporation: Perfil de la empresa (2026)
Antes del análisis FODA, aquí está la situación actual. Un análisis FODA solo es útil en la medida en que se basa en los datos, por lo que estas cifras son la base de todo lo que sigue.
| Métrico | Cifra | Período / Fuente |
|---|---|---|
| Fundado | 1902 (constitución de la empresa); 1962 (primera tienda Target) | Historia de la empresa |
| Sede | Minneapolis, Minnesota | Documentos presentados por la empresa |
| Director ejecutivo | Michael Fiddelke (a partir del 1 de febrero de 2026) | Anuncio de la empresa |
| Presidente Ejecutivo | Brian Cornell (Director Ejecutivo de 2014 a 2026) | Anuncio de la empresa |
| Ingresos totales | ~$104.8 mil millones | Año fiscal 2025 |
| Ventas comparables | Bajada de aproximadamente un 2,6% | Año fiscal 2025 |
| Ventas netas del primer trimestre | 25.400 millones de dólares (un 6,7% más) | Primer trimestre del año fiscal 2026 |
| Ventas comparables del primer trimestre | Subió un 5,6% | Primer trimestre del año fiscal 2026 |
| Margen bruto del primer trimestre | 29,0% (frente al 28,2%) | Primer trimestre del año fiscal 2026 |
| tiendas de EE. UU | ~1,995 | 2026 |
| Empleados | ~415,000 | 2025 |
| Previsiones de ventas para todo el año 2026 | Crecimiento de aproximadamente el 4% (frente al aumento del 2%) | Primer trimestre del año fiscal 2026 |
Los ingresos de Target cayeron de aproximadamente 107.400 millones de dólares en el año fiscal 2023 a 106.600 millones de dólares en el año fiscal 2024 y a 104.800 millones de dólares en el año fiscal 2025. Esta caída durante tres años desde el pico de la pandemia constituye el trasfondo de casi todas las debilidades y amenazas que se describen a continuación, y el repunte del primer trimestre del año fiscal 2026 es la razón por la que el análisis ya no se lee como un obituario. Los resultados completos se publican en los documentos de relaciones con los inversores de Target y en su informe anual 10-K presentado ante la SEC.
¿Qué cambió para Target entre 2024 y 2026?
La mayoría de los análisis FODA de Target parecen escritos en 2022. No estaban equivocados entonces, pero ahora están desfasados. Aquí te mostramos qué fue lo que realmente cambió las cosas y por qué cada elemento es importante para el análisis.
| Evento | Cuando | Por qué es importante para el análisis FODA |
|---|---|---|
| Target redujo sus programas de DEI (Diversidad, Equidad e Inclusión) | Enero de 2025 | Provocó un boicot sostenido por parte de los consumidores; amenaza para la reputación |
| Boicot de consumidores impulsado por líderes religiosos | Febrero de 2025 | Más de 150.000 participantes comprometidos; el flujo de personas disminuyó durante más de 10 semanas consecutivas |
| Las ventas del primer trimestre del año fiscal 2025 no alcanzaron las expectativas | Mayo de 2025 | Las ventas comparables disminuyeron aproximadamente un 3,8%; la compañía redujo sus previsiones para todo el año |
| Se anuncia la sucesión del director ejecutivo | Agosto de 2025 | El director de operaciones, Michael Fiddelke, ha sido nombrado para sustituir a Brian Cornell |
| Se presenta un plan de reestructuración de 6 mil millones de dólares | Finales de 2025 | Inversión en tiendas, personal y tecnología; una respuesta directa a las deficiencias |
| Fiddelke se convierte en director ejecutivo | 1 de febrero de 2026 | Primer cambio de liderazgo en más de una década |
| Finaliza formalmente el boicot nacional | Marzo de 2026 | La presión sobre la reputación disminuye, pero los activistas siguen divididos sobre los resultados |
| El primer trimestre del año fiscal 2026 supera las expectativas y se elevan las previsiones | Mayo de 2026 | Primer crecimiento comparable positivo en cinco trimestres; la previsión de ventas para todo el año se eleva a aproximadamente un 4% |
Este cronograma es la principal razón por la que el análisis FODA de Target para 2026 difiere de cualquier versión publicada anteriormente. Las fortalezas son conocidas, pero las debilidades y amenazas no, al igual que su trayectoria. Informes de Associated Press y medios como Reuters dieron seguimiento a cada uno de estos acontecimientos durante 2025 y 2026.
Los resultados del primer trimestre del año fiscal 2026 merecen un análisis aparte, ya que constituyen el dato clave que replantea todo el análisis.
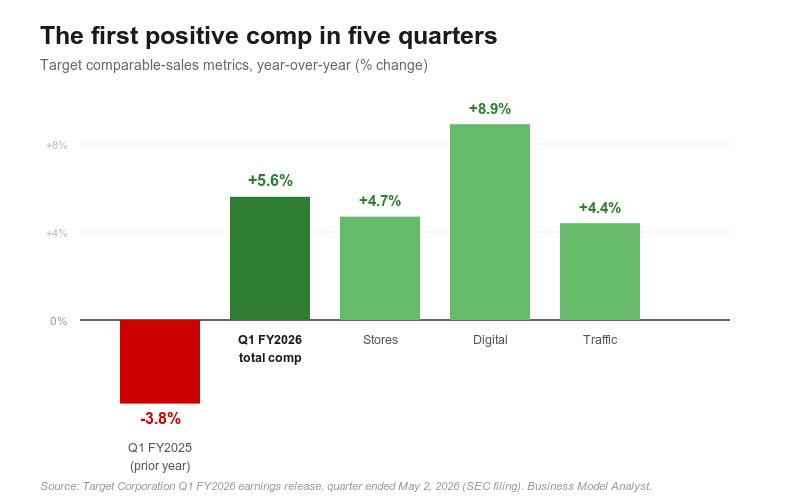
Un aumento del 5,6 % en las ventas comparables tras cuatro trimestres consecutivos de resultados negativos representa un punto de inflexión real, no un simple error de redondeo. Las tiendas crecieron un 4,7 %, el comercio digital un 8,9 %, el tráfico un 4,4 % y las entregas el mismo día a través de Target Circle 360 aumentaron más del 27 %. Cabe destacar que Target venía de un trimestre flojo, por lo que parte de esta variación se puede comparar fácilmente. La prueba más difícil llegará en 2026, cuando la compañía supere los resultados más sólidos del año anterior.
Análisis FODA de Target: La matriz completa

Para los lectores que desean ver la estructura de un vistazo antes de entrar en los detalles:
| Fortalezas | Debilidades |
|---|---|
| Identidad de marca fuerte y diferenciada (“elegancia a bajo precio”) | Fuerte dependencia del mercado estadounidense |
| Aproximadamente 50 marcas propias y exclusivas | Sobreexposición a categorías discrecionales y no esenciales |
| Red de entrega el mismo día (Drive Up, recogida en tienda, Shipt) | Ejecución deficiente en tienda: precios, existencias, servicio |
| Ingresos por fidelización y membresía de Target Circle 360 | Erosión de la percepción de valor frente a Walmart |
| Negocio de medios minoristas Roundel | Menor presencia internacional y en el sector de la alimentación que sus competidores |
| Oportunidades | Amenazas |
|---|---|
| Ampliación de la cartera de marcas propias | Intensificación de la competencia por parte de Walmart y Costco |
| Crecimiento de los medios de comunicación minoristas (ingresos publicitarios de alto margen) | Aranceles y volatilidad de los costos de importación |
| Las acciones de comestibles y productos básicos aumentan | Fuego cruzado reputacional y político en torno a cuestiones sociales |
| El plan de inversión en tiendas de 6 mil millones de dólares | Los costes de gestión logística del comercio electrónico están reduciendo los márgenes |
| Crecimiento del mercado y la membresía de Target+ | Gasto discrecional moderado y consumidores cautelosos |
Las secciones siguientes explican cada cuadrante con la evidencia actual.
Puntos fuertes: Lo que Target sigue haciendo mejor que la mayoría
Las fortalezas de Target son reales y duraderas. Son también la razón por la que la mala racha resultó remediable en lugar de fatal, y la razón por la que el repunte del primer trimestre fue posible.
Una marca genuinamente diferenciada
Target construyó su identidad sobre la base del estilo "barato y elegante", la idea de que una tienda de descuento podía sentirse como un destino de diseño. Décadas de colaboraciones con diseñadores y el cultivo del cariñoso apodo "Tar-zhay" le dieron a la compañía algo que la mayoría de las tiendas de descuento nunca logran: un valor de marca emocional. Walmart compite en precio. Costco compite en valor por volumen. Target compite en la experiencia de compra, y ese posicionamiento es difícil de imitar. Esta misma dinámica se refleja claramente en el análisis FODA de Walmart, donde la escala y el liderazgo en precios, no la experiencia, son las principales fortalezas.
Una amplia cartera de marcas propias
Target opera aproximadamente 50 marcas propias y exclusivas que abarcan ropa, artículos para el hogar, comestibles y productos básicos, incluyendo nombres como Good & Gather, Cat & Jack, Threshold y All in Motion. Las marcas propias son importantes por dos razones: generan márgenes más altos que las marcas nacionales y no se pueden comprar en ningún otro lugar, lo que protege contra la mera comparación de precios. Varias de estas marcas generan individualmente más de mil millones de dólares en ventas anuales. Esta fortaleza de las marcas propias es fundamental para el modelo de negocio de Target Corporationy contribuyó a elevar el margen bruto al 29,0 % en el primer trimestre del año fiscal 2026, desde el 28,2 % del año anterior.
Una red de distribución en el mismo día ya desarrollada
Los servicios de entrega en el mismo día de Target (Drive Up, recogida en tienda y envío a través de Shipt) convierten su red de tiendas en una ventaja competitiva. Dado que la mayoría de los pedidos online de Target se gestionan desde tiendas cercanas en lugar de almacenes distantes, este modelo resulta estructuralmente más económico por pedido que el comercio electrónico basado exclusivamente en almacenes. La prueba quedó patente en el primer trimestre del ejercicio fiscal 2026: las ventas digitales comparables crecieron un 8,9 %, impulsadas por un crecimiento superior al 27 % en la entrega en el mismo día gracias a Target Circle 360. Este canal no solo funciona, sino que lidera la recuperación.
El programa de fidelización Target Circle 360 y el negocio de publicidad Roundel
Target Circle, el programa de fidelización de la compañía, proporciona a Target una amplia base de compradores identificados y un flujo constante de datos propios. Estos datos alimentan Roundel, la red de medios minoristas de Target, que vende publicidad a marcas que desean llegar a los compradores de Target. Los medios minoristas son uno de los negocios con mayor margen de beneficio en el comercio minorista moderno. En el primer trimestre del año fiscal 2026, los ingresos no provenientes de mercancía (anuncios de Roundel, membresías de Target Circle 360 y el mercado Target+) crecieron casi un 25%, y la dirección citó estos flujos de alto margen como un factor clave en la mejora de los márgenes. Es el mismo tipo de motor publicitario de alto margen que impulsa el modelo de negocio de Amazon.
| Fortaleza | Valor estratégico | Durabilidad |
|---|---|---|
| Diferenciación de marca | Poder de fijación de precios, fidelización del cliente | Alto |
| Cartera de marcas propias | Protección de márgenes, exclusividad | Alto |
| Entrega el mismo día | Menor coste por pedido en el comercio electrónico | Alto |
| Círculo de objetivo 360 + Roundel | Datos de primera mano, ingresos publicitarios de alto margen | Alto |
Debilidades: Dónde queda expuesto el objetivo
Aquí es donde fallan la mayoría de los análisis FODA de la competencia. Enumeran la "dependencia del mercado estadounidense" y ahí terminan. Las debilidades más útiles en 2026 tienen que ver con la ejecución, no con la geografía.
Sobreexposición al gasto discrecional
La oferta de productos de Target se centra principalmente en categorías de consumo discrecional: ropa, decoración del hogar, electrónica y artículos de temporada. Esta combinación resulta ventajosa en épocas de bonanza y un inconveniente en épocas de incertidumbre. Cuando los presupuestos familiares se ajustan, los consumidores reducen primero las compras discrecionales y luego siguen comprando alimentos y artículos de primera necesidad. Walmart, con un negocio de supermercados mucho mayor, está mucho más protegido. Target siente directamente cada caída en la confianza del consumidor, razón por la cual la volatilidad de 2025 le afectó tan duramente.
Ejecución deficiente en tienda
Esta es la debilidad que la propia dirección de Target ha admitido. Analistas del sector han señalado que la caída de las ventas comenzó antes de la controversia sobre diversidad, equidad e inclusión (DEI) y se debió a una mala gestión: precios inconsistentes, falta de existencias en los estantes y un servicio al cliente irregular. Como ha argumentado Neil Saunders de GlobalData Retail , el boicot fue perjudicial, pero el problema de fondo era operativo. El plan de reestructuración de 6 mil millones de dólares existe precisamente porque esta debilidad es interna y Target tiene el control para solucionarla.
Erosión de la percepción de valor
Años de aumentos de precios y una oferta cada vez más sofisticada debilitaron gradualmente la reputación de Target como tienda asequible. Cuando la inflación afectó a los hogares, el encanto característico de Target dejó de ser suficiente, y los compradores optaron por Walmart. La respuesta de Target, rebajando los precios de miles de artículos y lanzando una serie de productos por debajo de los 20 dólares, es un reconocimiento directo de que la percepción de la relación calidad-precio se deterioró. Reconstruirla es un proyecto a largo plazo, no una solución rápida.
Alta concentración estadounidense
Target opera casi exclusivamente en Estados Unidos. Tras la fallida y costosa salida de Target Canadá en 2015 , no tiene presencia internacional significativa . Esta concentración implica que Target carece de margen de maniobra geográfica: un consumidor estadounidense débil se traduce en un Target débil. Competidores como Walmart y Costco diversifican el riesgo en varios países, lo que explica en parte que sus resultados se mantuvieran mejor durante el mismo período. Para un análisis completo de la competencia, consulte el desglose de los principales competidores de Target .
| Debilidad | Causa principal | ¿Bajo el control de Target? |
|---|---|---|
| sobreexposición discrecional | La variedad de productos se inclina hacia artículos no esenciales | Parcialmente (la mezcla puede cambiar lentamente) |
| Ejecución deficiente en la tienda | Fallos operativos en la fijación de precios y el almacenamiento | Sí |
| Erosión de la percepción de valor | Años de aumento gradual de precios | Sí |
| concentración en EE. UU | Sin presencia internacional | Lento / estructural |
Oportunidades: Donde Target puede crecer
Las oportunidades de Target no son nada del otro mundo. Se basan principalmente en gestionar bien los activos que ya posee, y el primer trimestre del ejercicio fiscal 2026 demostró lo que esa gestión puede producir.
Apóyate más en las marcas propias
Cada punto porcentual de ventas que se transfiere de las marcas nacionales a las marcas propias de Target mejora el margen y fideliza a los clientes. Expandir marcas exitosas a nuevas categorías y lanzar otras nuevas es una estrategia de crecimiento de bajo riesgo que Target ha implementado con éxito en el pasado. El aumento del margen en el primer trimestre del año fiscal 2026 es un anticipo del potencial de crecimiento de las marcas propias.
Crecimiento de Roundel y medios de comunicación minoristas
La publicidad en el sector minorista se está expandiendo rápidamente debido a su enorme rentabilidad. Roundel ya está consolidada, y el crecimiento de casi el 25 % en los ingresos no relacionados con la mercancía durante el primer trimestre del año fiscal 2026 demuestra que su crecimiento se está acelerando. Ampliarla aún más permite a Target aumentar sus beneficios incluso en un entorno de ventas estancadas, lo que constituye una útil protección si disminuye el dinamismo de las ventas de mercancía.
Gana más viajes para comprar alimentos y artículos de primera necesidad
La tendencia de Target hacia los productos no esenciales es una debilidad, pero la solución también representa una oportunidad. Al fortalecer su oferta de comestibles y artículos de primera necesidad, Target puede convertir a los compradores ocasionales en clientes habituales y reducir su exposición a las fluctuaciones en el consumo de productos no esenciales. Además, una mayor frecuencia de compras implica más oportunidades de vender productos no esenciales con mayor margen de ganancia en una misma visita.
Ejecutar el plan de reestructuración de 6 mil millones de dólares
El plan de reestructuración en sí mismo representa la principal oportunidad. La inversión se centra en las debilidades específicas identificadas anteriormente: el estado de las tiendas, la plantilla y la tecnología. La empresa inauguró siete tiendas nuevas y tenía más de 100 remodelaciones en curso durante el primer trimestre del año fiscal 2026. Si el equipo de Fiddelke continúa con la ejecución, el plan transformará la mayor debilidad de Target (la ejecución) en una fortaleza renovada. Si se estanca, la recesión podría reanudarse. Esta sigue siendo la variable más importante en el panorama de Target para 2026 y 2027.
| Oportunidad | Por qué es realista | Beneficio principal |
|---|---|---|
| expansión de marcas propias | Capacidad demostrada, infraestructura existente | Mayor margen, exclusividad |
| Crecimiento de los medios de comunicación minoristas (Roundel) | Impulso generalizado en el sector, activo ya construido | Crecimiento de beneficios con alto margen |
| Compartir comestibles y artículos de primera necesidad | Frecuencia de viajes de los conductores | Aislamiento frente a fluctuaciones discrecionales |
| Ejecución de recuperación por valor de 6.000 millones de dólares | Financiado y en marcha, los primeros resultados son positivos | Corrige la debilidad principal |
Amenazas: ¿Qué podría frenar a Target?
Un Walmart más fuerte y rápido
Walmart representa la principal amenaza competitiva, y esta amenaza es estructural, no estacional. Si bien las ventas comparables de Target registraron un crecimiento positivo en el primer trimestre, Walmart continuó creciendo a partir de una base mucho mayor: un crecimiento de aproximadamente el 4,6 % en las ventas comparables en EE. UU. durante su último trimestre, un aumento del 24 % en el comercio electrónico y un negocio publicitario cercano a los 6400 millones de dólares anuales que creció un 37 %. Costco ejerce presión desde el segmento de precios bajos, registrando un crecimiento de las ventas comparables del 7,4 % en su último trimestre. Target se encuentra en una posición difícil, entre un líder en escala y un líder en precio.
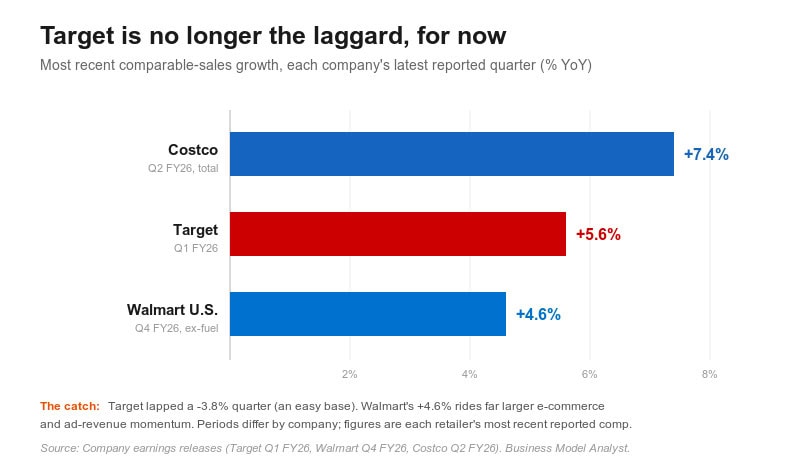
Aquí reside el matiz que la mayoría de los análisis pasan por alto. En el último trimestre, el crecimiento comparable de Target, del 5,6%, superó al de Walmart EE. UU., que alcanzó el 4,6%. Esto podría interpretarse como una victoria de Target. Sin embargo, no lo es, al menos no todavía. Target se recuperaba de una caída del 3,8%, una comparación sencilla, mientras que Walmart crecía a pesar de cifras más difíciles e invertía más que Target en comercio electrónico y publicidad. Un buen trimestre frente a un año anterior flojo es alentador. Un aumento sostenido de la cuota de mercado frente a la maquinaria de Walmart sería algo completamente distinto, y Target no lo ha demostrado. El contraste se hace más evidente al leer este análisis junto con el análisis FODA de Costco.
Aranceles y volatilidad de los costos de importación
Target obtiene una gran parte de su mercancía, especialmente los productos de marca propia, de proveedores extranjeros. El aumento de los aranceles y la incertidumbre en materia de política comercial elevan los costos de los insumos y obligan a tomar una decisión difícil: absorber el costo y perder margen de ganancia, o trasladarlo a los consumidores y perder competitividad en precios. Target ha comenzado a diversificar sus fuentes de abastecimiento, alejándose de China y dirigiéndose hacia Centroamérica y Estados Unidos, pero los cambios en la cadena de suministro llevan años. Cabe destacar que las previsiones anuales de Target excluyen explícitamente el impacto de cualquier reembolso de aranceles, lo que evidencia la inestabilidad que aún persiste en el panorama comercial. La Oficina del Representante Comercial de Estados Unidos publica las medidas arancelarias vigentes que afectan directamente los costos de importación para el sector minorista.
Fuego cruzado reputacional y político
El episodio de DEI de 2025 es el ejemplo más claro de una amenaza estructural. La marca Target cuenta con una clientela comprometida socialmente, lo que significa que las decisiones sobre temas sociales tienen consecuencias comerciales en ambos sentidos. La marcha atrás en la política de DEI provocó un boicot sostenido; revertir la situación conlleva el riesgo de una reacción adversa. El boicot nacional finalizó formalmente en marzo de 2026, pero la exposición subyacente perduró. Para una marca basada en la relevancia cultural, esto representa un constante dilema, no un hecho aislado.
Presión sobre los márgenes del comercio electrónico y consumidores cautelosos
Las ventas online crecen, pero la gestión de pedidos, las devoluciones y la entrega reducen el margen de beneficio de cada pedido. Si a esto le sumamos la cautela de los consumidores, que posponen las compras discrecionales, Target se enfrenta a un entorno de crecimiento lento y márgenes reducidos que prioriza la disciplina operativa. El Índice de Sentimiento del Consumidor de la Universidad de Michigan es un indicador útil del nivel de gasto discrecional que influye en los resultados de Target.
| Amenaza | Gravedad | Horizonte temporal |
|---|---|---|
| La competencia entre Walmart y Costco | Alto | En curso |
| Aranceles y costos de importación | Medio-alto | A corto plazo |
| Exposición reputacional/política | Medio-alto | En curso |
| Presión sobre los márgenes del comercio electrónico | Medio | En curso |
| Gasto discrecional blando | Medio | Cíclico |
Lo que revela el análisis FODA: Una lectura estratégica
Si se combinan los cuatro cuadrantes, surge un patrón claro.
de Target permanecen intactas y en pleno funcionamiento. La marca, las marcas propias, la red de distribución y los negocios de fidelización y publicidad impulsaron la recuperación del primer trimestre del año fiscal 2026. Ninguna de ellas se resintió durante la recesión y ahora vuelven a contribuir de forma visible.
de Target son en su mayoría autoinfligidas y solucionables. La deficiente gestión de las tiendas y la percepción de valor deteriorada son problemas operativos, no estructurales. Esto es positivo, ya que los problemas operativos responden a la inversión y a la atención de la gerencia, y las cifras iniciales sugieren que esta atención está dando resultado.
de Target siguen siendo las mismas: el plan de reestructuración de 6.000 millones de dólares. El primer trimestre ofreció resultados alentadores, pero un solo trimestre, comparado con una empresa de menor nivel, no constituye una reestructuración. Que 2026 marque el punto más bajo o simplemente una pausa dependerá de si el equipo mantiene la eficacia frente a comparaciones más exigentes a finales de año.
a las que se enfrenta Target son reales, pero familiares. La competencia, los aranceles y el riesgo para la reputación son presiones que todo gran minorista debe afrontar. Walmart, en particular, no muestra signos de desaceleración, y la reciente ventaja comparativa de Target se debe principalmente a una base de comparación fácil. Estas presiones limitan a Target, pero no la definen.
En resumen: Target es una empresa sólida que podría haber tocado fondo en una crisis recuperable. El análisis apunta a una recuperación que depende mucho más de la gestión interna que de rescates externos, y por fin han llegado las primeras pruebas reales de que dicha gestión está dando resultado.
Preguntas frecuentes
¿Quién es el director ejecutivo de Target en 2026? Michael Fiddelke se convirtió en director ejecutivo de Target el 1 de febrero de 2026, sucediendo a Brian Cornell, quien dirigió la compañía desde 2014 y pasó a ocupar el cargo de presidente ejecutivo.
¿Se está recuperando Target en 2026? Los primeros indicios son positivos. En el primer trimestre del año fiscal 2026 (finalizado el 2 de mayo de 2026), Target registró un crecimiento de ventas comparables del 5,6%, su primer resultado positivo en cinco trimestres, junto con un crecimiento de ventas netas del 6,7%. La compañía también elevó su previsión de ventas para todo el año. La recuperación es real, aunque aún incipiente, y se benefició de una comparación favorable con el año anterior.
¿Por qué disminuyeron las ventas de Target? Varios factores se combinaron: la cautela de los consumidores en el gasto en bienes no esenciales, una deficiente gestión de precios y existencias en las tiendas, un boicot de consumidores vinculado a la eliminación de los programas de Diversidad, Equidad e Inclusión (DEI), y la creciente competencia de Walmart y Costco. Las ventas comparables cayeron aproximadamente un 2,6 % en el año fiscal 2025 antes de repuntar en el primer trimestre del año fiscal 2026.
¿Cuál es la mayor fortaleza de Target? Su marca diferenciada. La identidad de Target, que combina precios accesibles con un estilo elegante, y sus aproximadamente 50 marcas propias le otorgan un poder de fijación de precios y una fidelidad del cliente que las tiendas de descuento tradicionales no pueden replicar fácilmente, y que contribuyeron a elevar el margen bruto en el último trimestre.
¿Cuál es la mayor debilidad de Target? Una ejecución deficiente en tienda, combinada con una sobreexposición a categorías de productos no esenciales. Ambas situaciones hacen que Target sea vulnerable cuando los consumidores ajustan sus presupuestos, y ambas son objetivos centrales de su plan de reestructuración de 6 mil millones de dólares.
¿Quiénes son los principales competidores de Target? Walmart y Costco son los principales competidores, con Amazon como una fuerza importante en el comercio electrónico y la presión que también ejercen las cadenas de tiendas de descuento y de un dólar.
La perspectiva del analista de modelos de negocio
Un análisis FODA de Target para 2026 revela una historia más interesante que las versiones tradicionales que aún circulan en línea, y esta historia cambió en mayo. Durante la mayor parte de 2025, Target parecía una marca sólida atrapada en una mala racha autoinfligida. Sin embargo, en el primer trimestre del año fiscal 2026 se rompió una racha de cinco trimestres de pérdidas, el margen bruto se expandió, el negocio publicitario se aceleró y la gerencia elevó las previsiones. Las fortalezas que nunca se habían roto finalmente se reflejaron en las cifras.
Recomendamos no cantar victoria. El excelente desempeño de Target se produjo en comparación con un trimestre débil del año anterior, las comparaciones más difíciles se darán en la segunda mitad de 2026, y Walmart continúa ampliando su ventaja en comercio electrónico y publicidad independientemente de lo que haga Target. Un trimestre es solo un dato, no una tendencia.
Pero el análisis ha mejorado notablemente. Los problemas de Target son en gran medida internos, lo que significa que son solucionables, y por primera vez en más de un año hay pruebas contundentes de que la solución está funcionando. Los próximos dos trimestres, con comparaciones más exigentes y bajo la dirección de un nuevo CEO, nos dirán si hemos tocado fondo o si solo se trata de un respiro. Por ahora, la frase más manida en el análisis del sector minorista finalmente encaja: Target es un caso de recuperación con señales reales de recuperación.