
La mayor red de agentes cautivos en el sector asegurador estadounidense se está reconstruyendo mientras soporta la carga
Las fortalezas y debilidades de State Farm se reducen a un solo activo: 19.200 oficinas de agentes exclusivos. Esta red cuenta con la cartera de clientes más valiosa en seguros personales en EE. UU. y su costo es similar al de la publicidad nacional de Progressive. Además, no se puede desactivar en un trimestre desfavorable. Por eso, Jon Farney dedicó 2026 a renegociar el contrato de los 19.000 agentes, mientras que su principal competidor, en cambio, aumentó su inversión publicitaria. El análisis FODA se reduce a una sola pregunta: ¿puede State Farm lograr que una base de costos instalada se comporte como una variable sin perjudicar el sistema que instaló?
Un análisis FODA clasifica la posición de una empresa en cuatro categorías. Las fortalezas y debilidades son internas, lo que significa que la gerencia las controla. Las oportunidades y amenazas son externas, lo que significa que la gerencia solo puede responder a ellas. Este marco es útil cuando una empresa tiene activos que funcionan en ambos sentidos, y State Farm es un ejemplo casi perfecto: la fuerza de agentes, el balance mutuo y el libro de seguros para propietarios aparecen en ambos lados del libro mayor.
State Farm de un vistazo
| Artículo | Cifra |
|---|---|
| Fundado | 1922, Bloomington, Illinois |
| Estructura de propiedad | Mutual, 14 compañías de seguros generales más 2 compañías de seguros de vida |
| Director ejecutivo | Jon Farney, presidente desde enero de 2024, director ejecutivo desde el 1 de junio de 2024 |
| Ingresos totales de 2025 | 132.300 millones de dólares |
| ingresos netos de 2025 | 12.900 millones de dólares |
| Patrimonio neto (State Farm Mutual) | 170.000 millones de dólares, frente a los 145.200 millones anteriores |
| P&C obtuvo prima | 111.600 millones de dólares |
| Resultado de la suscripción de seguros de propiedad y accidentes | Ganancia de 1.500 millones de dólares, índice combinado calculado por la BMA: 98,7 |
| Auto | Ingresos de 71.300 millones de dólares, ganancias de 4.600 millones de dólares, ratio combinado del 93,5 % |
| Inicio, CMP y otros | 39.200 millones de dólares de beneficios, 3.100 millones de dólares de pérdidas, ratio combinado 107,7 |
| Distribución | Más de 19.200 oficinas de agentes, más de 62.000 empleados |
| Escala | Más de 96 millones de pólizas y cuentas |
| Gastos de publicidad de 2025 | 1.139 millones de dólares |
| Calificación de solidez financiera de AM Best | A+ (Superior), rebajada de A++ el 14 de noviembre de 2025 |
| Uso compartido de automóviles privados para pasajeros en EE. UU | 18,64% según datos de la NAIC del año 2025 |
Las cifras provienen de los resultados de State Farm correspondientes a 2025, publicados el 26 de febrero de 2026, a excepción de la publicidad (información presentada ante la NAIC por Popular Information), la acción de AM Best y los datos de acciones de la NAIC.
La matriz FODA
| Fortalezas | Debilidades |
|---|---|
| 19.200 oficinas exclusivas que albergan el segmento de propietarios de viviendas agrupadas que los rivales están tratando de comprar para entrar en | El mercado inmobiliario perdió 3.100 millones de dólares con un índice combinado de 107,7 en un año sin grandes huracanes |
| Un patrimonio neto de 170.000 millones de dólares sin ningún derecho de los accionistas sobre él; AM Best sigue calificando la solidez del balance como "la más sólida" | Aproximadamente el 72% del superávit del grupo se encuentra en acciones ordinarias, por lo que la base de capital se mueve con el mercado de valores |
| Paridad en el ratio de gastos con sus rivales de modelo directo a pesar de contar con una fuerza de agentes | AM Best rebajó la calificación a A+ en noviembre de 2025 y cambió el desempeño operativo de sólido a adecuado |
| El segmento de seguros de automóviles volvió a registrar una ganancia de suscripción de 4.600 millones de dólares con un índice combinado del 93,5% | Las tarifas aprobadas desde 2021 promedian la industria de senderos en 14 puntos en casa |
| Vigencia de 1,22 billones de dólares y 2.100 millones de dólares de ingresos netos | HiRoad, la solución de canal directo, ha llegado a dos estados en nueve años |
| Oportunidades | Amenazas |
|---|---|
| OpenAI Frontier y el asistente de agente Navi en 19.200 oficinas | Progressive acaparó aproximadamente el 86% del crecimiento de las primas de seguros de automóviles entre los 10 principales en 2025 |
| La reestructuración del contrato traslada la remuneración del agente hacia nuevos negocios por primera vez | Desgaste de agentes durante el período de firmas 2026-2028 y el programa de salida STEP |
| Estados que han implementado reformas legales, como Florida, donde las tarifas de seguros de automóviles de State Farm han caído alrededor de un 20% desde 2024 | Acción coercitiva en California por presuntas violaciones del artículo 432 en el manejo de reclamaciones |
| La telemática de Drive Safe & Save alimenta la tarificación basada en el riesgo | Tormentas convectivas y granizo de gran intensidad en el Medio Oeste |
| Defendiendo el segmento que Progressive dice que vale 20 mil millones de dólares para entrar | Un mercado automovilístico en desaceleración en el que aumenta la frecuencia de compra |
Fortalezas
La red de agentes es dueña del segmento que todos los demás intentan comprar
Progressive cuantificó el premio en su propio informe para inversores del segundo trimestre de 2026. Los agentes cautivos controlan 120.700 millones de dólares en primas de hogares asegurados de forma consistente que combinan seguro de hogar y automóvil, frente a los 78.100 millones de dólares que gestionan los agentes independientes y los 30.100 millones de dólares vendidos directamente. La cuota de mercado de Progressive en ese segmento ronda el 3,9%. Pat Callahan calculó el coste de cerrar la brecha solo en el canal directo: aproximadamente 20.000 millones de dólares frente a un mercado de seguros de hogar de entre 160.000 y 170.000 millones de dólares.
State Farm es la red cautiva más grande del país. El mercado de 120.700 millones de dólares que Progressive describe como su mayor oportunidad sin explotar corresponde, en gran medida, a la cartera actual de State Farm. Nuestro análisis FODA de Progressive examina esta brecha desde la perspectiva del atacante. Desde la perspectiva del defensor, la situación cambia: State Farm ya ostenta la posición, y el competidor con el mejor motor de calificación del sector ha dedicado cuatro años a reunir los productos de seguros de propiedad, la plataforma de cotización y los nombramientos de agentes necesarios para competir con ella.
Diecinueve mil oficinas cuestan lo mismo que la televisión nacional
La crítica habitual a State Farm sostiene que una red de agentes propios es una forma costosa de vender seguros en comparación con un modelo directo. Sin embargo, los números no respaldan esta afirmación.
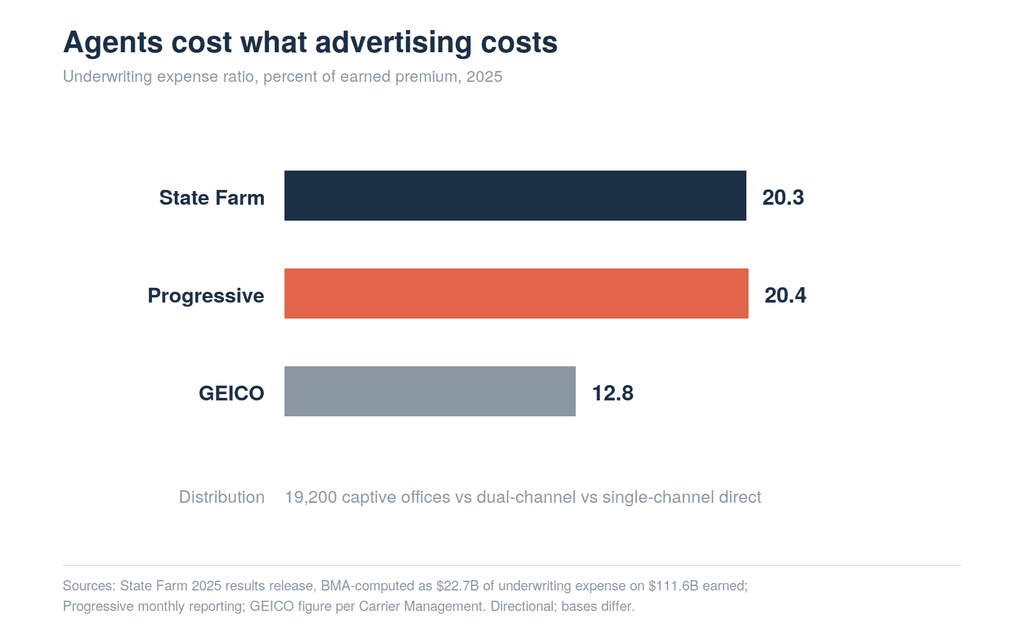
La información divulgada por State Farm para 2025 muestra gastos de suscripción de $14.1 mil millones en seguros de automóviles y $8.6 mil millones en seguros de hogar, multirriesgo comercial y otras líneas. Frente a $111.6 mil millones en primas devengadas, esto representa un índice de gastos del 20.3%. El índice de gastos de Progressive a nivel de toda la compañía se mantuvo entre el 20.3 y el 20.4 hasta 2025, según sus propios informes mensuales. Dos compañías con arquitecturas de distribución opuestas se ubican a una fracción de punto de diferencia.
Las bases no son idénticas, y la comparación debe interpretarse como orientativa, no como exacta. La dirección es bastante clara. Las comisiones de los agentes y el soporte administrativo consumen aproximadamente la misma proporción de la prima en State Farm que la captación de pólizas y la publicidad en Progressive. GEICO es la excepción, con un índice de gastos cercano al 12,8%, y GEICO es el modelo que las dos aseguradoras más grandes se han negado a imitar.
Un balance sin reclamante
El patrimonio neto de State Farm Mutual alcanzó los 170.000 millones de dólares a finales de 2025, un aumento de 24.800 millones de dólares en un solo año. Ningún accionista puede reclamar nada de ello. AM Best mantuvo su evaluación de la solidez del balance en "la más sólida" incluso al rebajar la calificación del grupo, citando el nivel más alto de capitalización ajustada al riesgo en su indicador BCAR.
Ese capital es lo que permite a State Farm mantenerse en líneas y estados donde competidores más débiles se verían obligados a subir los precios o a retirarse. En el artículo comparativo con Progressive , analizamos la mecánica de cómo la estructura mutualista convierte el superávit en capacidad de permanencia ; en resumen, una compañía que responde ante los asegurados puede mantener una línea no rentable durante años, algo que una aseguradora pública no puede explicar al mercado.
El libro de registro del automóvil funcionó en 2025
Auto obtuvo $71.3 mil millones y produjo una ganancia de suscripción de $4.6 mil millones con un índice combinado de 93.5, frente a una pérdida de $2.7 mil millones y un índice combinado de 104.0 el año anterior. Vida sumó $2.1 mil millones de ingresos netos sobre $1.22 billones de dólares en seguros vigentes, con un volumen récord de nuevas pólizas de $130 mil millones y dividendos récord para los asegurados de $924 millones. Las partes de State Farm que no están expuestas a las inclemencias del tiempo tuvieron un buen desempeño.
Debilidades
El libro de la casa perdió dinero en el año más tranquilo disponible
Las líneas de seguros de hogar, multirriesgo comercial y otras de State Farm obtuvieron ganancias de $39.2 mil millones y registraron pérdidas de $3.1 mil millones, con un índice combinado de 107.7. El déficit acumulado en dos años asciende a $6.7 mil millones. Las reclamaciones por catástrofes en todo el grupo alcanzaron aproximadamente $15 mil millones, de los cuales cerca de un tercio provino de los incendios forestales del sur de California en enero de 2025, mientras que el granizo en el Medio Oeste representó gran parte del resto.
La temporada de huracanes del Atlántico de 2025 no registró ningún huracán importante que tocara tierra en Estados Unidos, el primer año así en una década. A pesar de ello, la cartera de seguros para propietarios de viviendas de State Farm perdió tres mil millones de dólares. El punto de equilibrio en esa línea ahora depende de una temporada de huracanes tranquila, en lugar de verse beneficiado por una.
El superávit es una cartera de acciones que posee una compañía de seguros
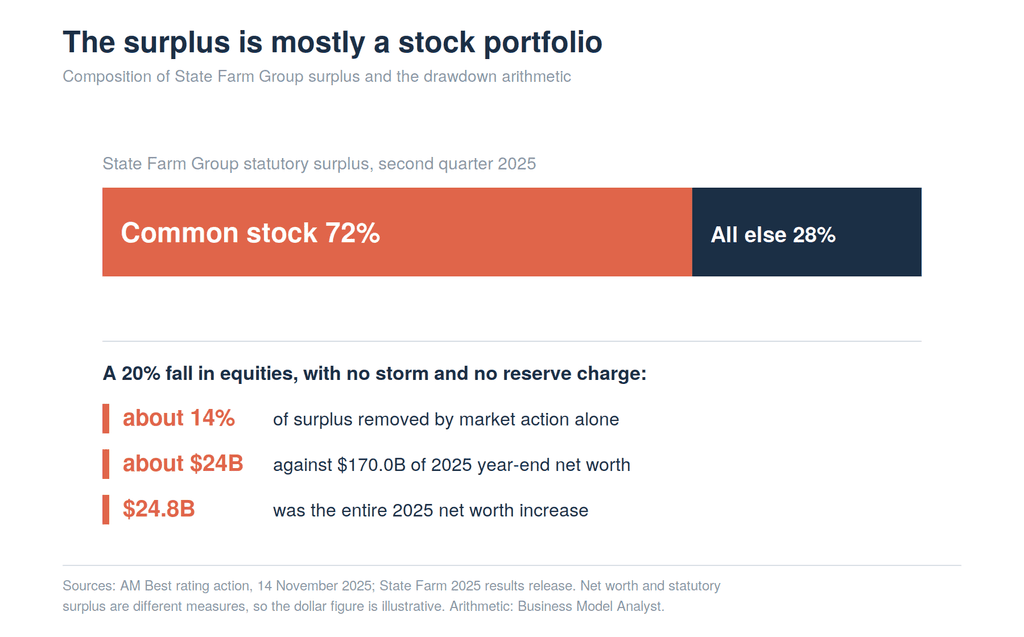
La calificación de AM Best de noviembre de 2025 incluye un dato que ningún otro análisis de State Farm menciona: las acciones ordinarias representaron aproximadamente el 72% del superávit del grupo en el segundo trimestre de 2025. El propio comunicado de resultados de State Farm atribuye el aumento de 24.800 millones de dólares en su patrimonio neto "en gran parte" a la apreciación de las carteras de acciones no afiliadas de las compañías de seguros de propiedad y accidentes.
Hagamos los cálculos. Con una ponderación de renta variable del 72%, una reducción del 20% en renta variable elimina aproximadamente el 14% del superávit sin tormentas, incendios forestales ni necesidad de reforzar las reservas. Aplicado a un patrimonio neto de 170.000 millones de dólares, esto equivale a unos 24.000 millones de dólares, casi la totalidad de las ganancias de 2025 revertidas únicamente por la actividad del mercado. El patrimonio neto y el superávit legal no son la misma medida, así que consideremos la cifra en dólares como ilustrativa y la proporción como el punto de referencia. El capital que financia el mecanismo de retención se valora en el mercado de renta variable, no mediante la suscripción de valores.
AM Best rebajó la calificación
El 14 de noviembre de 2025, AM Best rebajó la calificación de solidez financiera de State Farm Mutual, State Farm Fire and Casualty y State Farm County Mutual of Texas de A++ (Superior) a A+ (Superior), y las calificaciones crediticias a largo plazo del emisor de “aa+” a “aa”. La misma medida afectó a las compañías de State Farm Life. La perspectiva mejoró de negativa a estable.
La razón aducida fue una revisión de la evaluación del desempeño operativo, pasando de "sólido" a "adecuado", lo que refleja los elevados índices de siniestralidad en los seguros de automóviles particulares y viviendas, un entorno regulatorio complejo y las pérdidas ocasionadas por huracanes, tormentas convectivas e incendios forestales. AM Best también señaló tendencias desfavorables en el desarrollo de las reservas.
La mayoría de los perfiles publicados de State Farm aún citan una calificación A++. Esto no es cierto desde noviembre de 2025.
La empresa no recaudó lo suficiente para el mercado
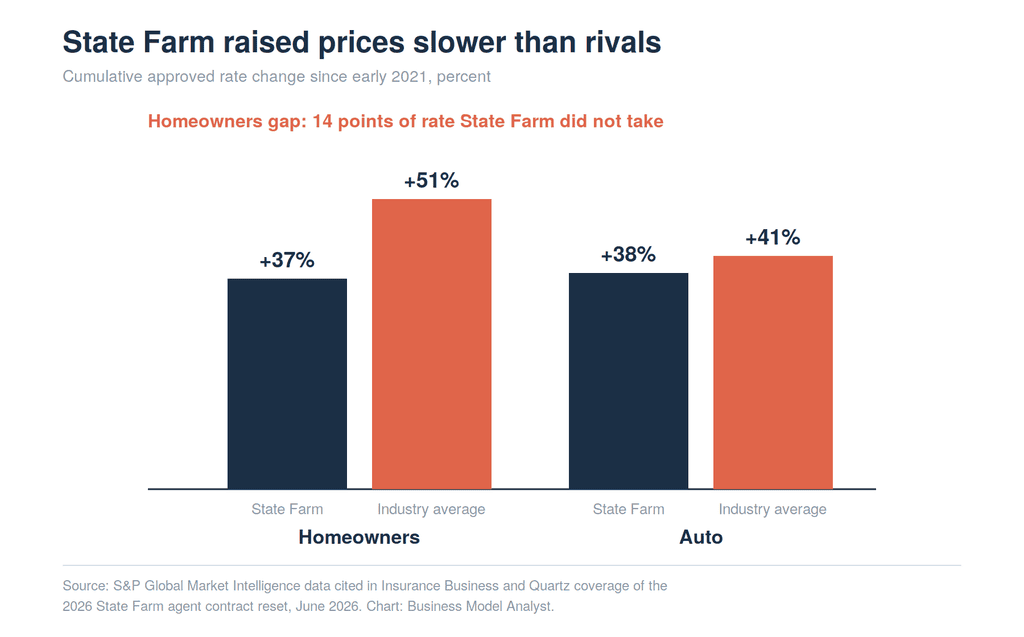
Según datos de S&P Global citados en la cobertura comercial, los aumentos de tarifas aprobados por State Farm desde principios de 2021 fueron del 37% para seguros de vivienda y del 38% para seguros de automóviles, frente a promedios del sector del 51% y el 41%, respectivamente. State Farm dejó escapar 14 puntos porcentuales en la tarifa de seguros de vivienda en comparación con sus competidores y 3 puntos en la de seguros de automóviles.
Esa diferencia explica, al mismo tiempo, la retención de clientes y las pérdidas por suscripción. Los clientes se quedaron porque sus renovaciones aumentaron menos que las del mercado. La cartera de clientes perdió dinero porque las renovaciones aumentaron menos que las pérdidas.
No hay canal directo
State Farm lanzó HiRoad Assurance en Rhode Island en 2017, estado donde no cuenta con agentes propios, como un producto de seguro de auto basado en el uso y diseñado para teléfonos inteligentes. HiRoad llegó a su segundo estado, Arizona, en 2021. Actualmente opera en dos estados. AM Best le otorga una calificación de A (Excelente) y considera que su desempeño operativo es marginal.
Nueve años y dos estados. La cartera directa de Progressive generó 21.200 millones de dólares en primas netas solo en el primer semestre de 2026; la estructura del canal que respalda esta cifra se explica en nuestro análisis del modelo de negocio de Progressive. State Farm no cuenta con una red de distribución a gran escala que no sea la de los agentes, razón por la cual la compañía está renegociando los contratos de los agentes en lugar de crear un canal paralelo. No existe un canal paralelo sobre el cual construir.
Oportunidades
La capa de IA está orientada a aumentar el rendimiento de los agentes, no a reemplazarlos
Farney presentó Next Gen Good Neighbor el 6 de mayo de 2026, una iniciativa centrada en la agilización de siniestros, precios ajustados al riesgo y una suscripción basada en datos. State Farm se unió a la plataforma Frontier de OpenAI como participante en su lanzamiento en febrero de 2026, bajo la dirección de Joe Park, director de información digital. Entre las novedades más destacadas se encuentran Navi, un asistente para agentes que se está implementando en las 19 200 oficinas; un asistente virtual que se está probando para la notificación inicial de siniestros; la ampliación del sistema telemático Drive Safe & Save, que proporciona información sobre los precios de renovación; y la consolidación en una única plataforma de seguros.
Analicemos esto en relación con el hallazgo sobre el índice de gastos mencionado anteriormente. Si la limitación de State Farm no es el costo, sino la oferta de cotizaciones, y una oficina de agentes puede atender a más hogares al año con un asistente que detecta las deficiencias en la cobertura antes de que comience la conversación, entonces la red se convierte en un motor de demanda en lugar de un gasto fijo. Este es el escenario más optimista para todo el programa, y no requiere la eliminación de ningún agente.
La revisión del contrato es una palanca para nuevos negocios que nunca se ha utilizado
Farney comunicó a unos 19 000 agentes en una convención en Las Vegas que sus contratos serían reemplazados por un acuerdo estandarizado. Las comisiones se trasladarán de las renovaciones anteriores a los nuevos negocios. No alcanzar los objetivos de ventas durante años consecutivos reduce las tasas de comisión. Los agentes firmarán antes de 2028 o aceptarán una indemnización de entre 50 000 y 300 000 dólares, a discreción de State Farm.
Si se elimina el conflicto laboral, la intención del diseño resulta evidente. State Farm ha pagado a sus distribuidores para mantener las pólizas durante un siglo. Ahora paga por emitirlas. En un mercado donde los hogares compran con mayor frecuencia, un sistema de compensación que premia la retención por encima de la adquisición genera una red optimizada para la década equivocada.
Florida y los estados que reformaron la legislación sobre responsabilidad civil extracontractual
Randy Schell, de State Farm, señaló que las tarifas de seguros de automóviles en Florida han caído casi un 20 % desde 2024 tras la reforma de los litigios, y lo contrastó con estados donde las estructuras regulatorias dificultan la adecuación del precio al riesgo. Florida es un mercado grande donde el entorno de siniestros mejoró por razones estructurales, no cíclicas. Progressive ya se está beneficiando de ello y registró un crédito de 1200 millones de dólares para sus asegurados en 2025, ya que sus ganancias en seguros de automóviles en Florida superaron el límite legal.
California deja de ser una herida abierta
La orden del comisionado del 23 de julio de 2026 resolvió la disputa sobre las tarifas de State Farm General: los propietarios de viviendas mantienen una tasa del +17,0%, los condominios bajan a aproximadamente el 5,8%, las viviendas de alquiler al 32,8%, con reembolsos que generan un interés del 10%. Los mecanismos de activación de capital en la orden exigen una nueva revisión de tarifas si la relación prima/superávit alcanza 2:1 y un descuento del 2,5% a 1,5:1. La estructura de la filial y el pagaré de superávit de 400 millones de dólares que lo hizo posible quedan fuera de este análisis, pero el efecto práctico es que el mayor riesgo para la marca ahora tiene una forma definida.
Amenazas
Progressive está convirtiendo el margen acumulado en acciones permanentes
Tricia Griffith informó a los inversores que el crecimiento de las primas suscritas de Progressive para seguros de automóviles privados, que ascendió a 8.900 millones de dólares en 2025, representó el 86% de los 10.400 millones de dólares registrados por las diez principales aseguradoras en conjunto. Progressive incrementó las primas netas de vehículos personales un 11,6% durante el año anterior, hasta marzo de 2026, mientras que las de State Farm disminuyeron un 0,1%. Según las estimaciones de S&P Global Market Intelligence, las primas directas de Progressive para seguros de automóviles privados en los últimos doce meses alcanzaron aproximadamente los 70.200 millones de dólares, frente a los 68.700 millones de dólares de State Farm, poniendo fin a una racha de liderazgo que se remontaba a 1942.
Cabe señalar que esta estimación incluye resultados modelados para dos subsidiarias de Progressive con sede en Nueva Jersey que no presentan estados financieros trimestrales públicos, y S&P indica que los datos disponibles públicamente aún muestran a State Farm ligeramente por delante. Según las cifras publicadas por la NAIC para el año fiscal 2025, State Farm posee el 18,64 % y 69.164 millones de dólares frente al 18,60 % y 69.006 millones de dólares de Progressive, una diferencia de 158 millones de dólares en un mercado de 371.000 millones de dólares. Esta ventaja es una estimación bien fundamentada, no un hecho consumado.
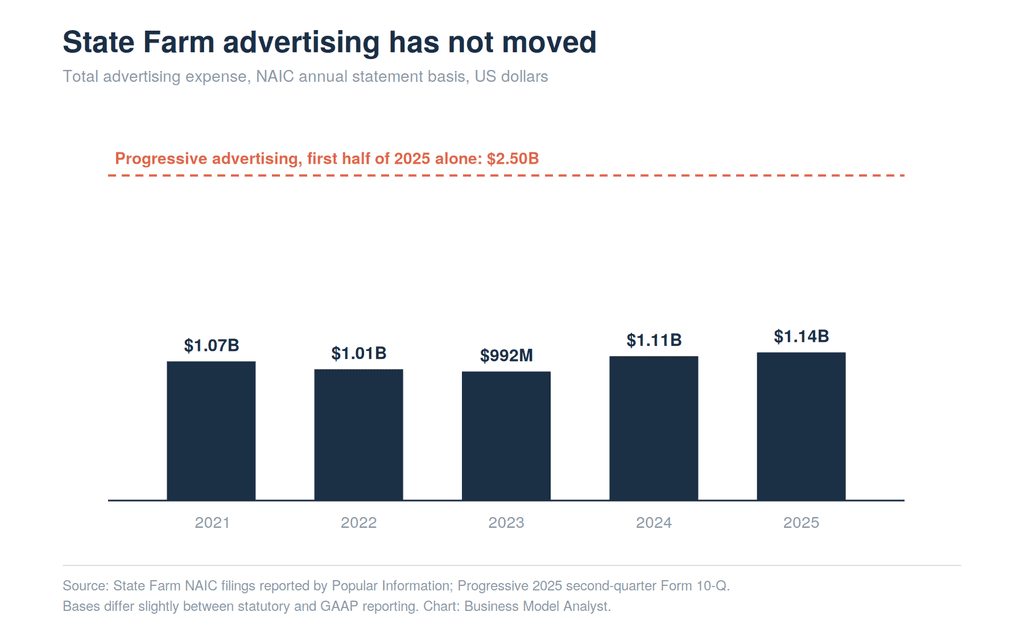
Debajo de la clasificación se encuentra el mecanismo. Progressive gastó 2.500 millones de dólares en publicidad solo en el primer semestre de 2025, más del doble de lo que gastó State Farm en todo 2025. La publicidad de State Farm se ha mantenido estable en términos nominales durante cinco años: 1.070 millones de dólares en 2021, 1.010 millones en 2022, 992 millones en 2023, 1.110 millones en 2024 y 1.139 millones en 2025. Ajustado a la inflación, el presupuesto se redujo.
La asimetría importa por lo que cada empresa puede hacer con el dinero. Progressive recortó su publicidad aproximadamente un 30 % en 2023 y su índice combinado mejoró ese año. State Farm no puede recortar la remuneración de sus agentes en un 30 % y mantener su distribución. La publicidad es una válvula. Una red de agentes es una instalación. Cada movimiento estratégico que State Farm realizó en 2026 es un intento de adaptar una válvula a algo que se construyó como hormigón.
La fuerza del agente no puede firmar
La cobertura médica para agentes y sus cónyuges finaliza el 31 de diciembre de 2026, con un costo estimado por dos fuentes de aproximadamente $585 por persona al mes. El apoyo complementario de Medicare para agentes jubilados, de $2,400 por persona al año, finaliza en la misma fecha. El Programa Anual de Pagos por Inversión se restableció parcialmente en un video del 12 de junio de 2026 de la directora de la agencia, Kristyn Cook, y los pagos continuarán hasta 2028 antes de vincularse al desempeño a partir de 2029. El programa de salida STEP cerró las solicitudes el 30 de septiembre de 2026, y el pago se reservó para los agentes que permanecieron hasta el cuarto trimestre de 2027.
Según la cobertura comercial del Wall Street Journal, las ganancias totales podrían caer hasta un 40% para los agentes con larga trayectoria, cuyas carteras dependen de renovaciones de seguros de hogar y automóvil. Un exagente mencionó una reducción de la comisión base de entre el 35% y el 40%; State Farm desmintió esta cifra, calificándola de especulativa, y debe interpretarse con cautela. El riesgo no radica en las cifras. El riesgo reside en que una red construida sobre relaciones de veinte años pierda a sus operadores más experimentados entre ahora y 2028, y que la cartera de cada agente que se marche se reasigne a alguien que el cliente nunca ha conocido.
La acción de cumplimiento de California
El 4 de mayo de 2026, el Departamento de Seguros de California presentó una Acusación y Orden de Comparecencia contra State Farm General, alegando 432 violaciones de la Ley de Prácticas Desleales en Reclamaciones de Seguros: 398 derivadas de un examen de conducta de mercado y 34 de quejas, tras la revisión de 220 reclamaciones. El límite legal de 5000 dólares por violación, o 10 000 dólares si es intencional, sitúa el tope financiero en torno a los 4,3 millones de dólares. Frente a un patrimonio neto de 170 mil millones de dólares, esto resulta insignificante.
La exposición es de índole reputacional y regulatoria. State Farm gastó 1.139 millones de dólares en 2025 para asegurar al país que responde cuando surgen problemas. Una audiencia pública sobre una tasa de incumplimiento del 52% en la gestión de reclamaciones por incendios forestales es la contradicción más costosa posible de ese mensaje, y su celebración no le cuesta nada al departamento.
El clima no está volviendo a ser más amigable
La factura de 15 mil millones de dólares por catástrofes en 2025 llegó sin que un huracán importante tocara tierra. Las tormentas convectivas y el granizo en el Medio Oeste están generando cifras récord de eventos, y los costos de reparación han aumentado con ellos. State Farm ya ha reestructurado su presencia en respuesta: entre 2014 y 2024 redujo la exposición de los propietarios de viviendas en Texas a casi la mitad, mientras que el mercado en general se expandía, incluso cuando duplicó la prima de los propietarios de viviendas en otros dos estados donde sus competidores se estaban retirando. Gestionar ese panorama ahora es una función permanente, en lugar de una respuesta cíclica.
El mercado se está debilitando, lo que favorece al comprador
El estudio de JD Power sobre seguros de automóviles en EE. UU. de 2026 reveló que la satisfacción general se mantuvo estable en 644 puntos sobre una escala de 1000, mientras que la satisfacción con el precio aumentó 3 puntos, ya que menos clientes reportaron aumentos iniciados por las aseguradoras. Un mercado menos dinámico implica que más aseguradoras ofrecen cotizaciones, más hogares comparan precios y menores costos de cambio. La propia información de Progressive muestra que el número promedio de aseguradoras que devuelven una cotización de los comparadores de precios aumentó más del 30 % desde principios de 2024. Todas estas condiciones juegan en contra de una aseguradora cuya economía depende de hogares que no comparan precios.
Lo que el análisis FODA significa
State Farm no está perdiendo terreno por haber elegido un modelo de distribución peor. La comparación de los índices de gastos descarta esa posibilidad. Está perdiendo terreno en el segmento de seguros de automóviles porque su sistema de distribución genera cotizaciones a la velocidad de los agentes, mientras que Progressive las genera a la velocidad de los medios de comunicación, y porque se negó a subir los precios tan rápido como el resto del sector, lo que le costó 14 puntos porcentuales en la tasa de seguros de vivienda y cinco años de resultados de suscripción.
Ambas son decisiones que una mutua puede tomar y una empresa pública no. El balance de 170 mil millones de dólares las absorbió. Lo que el balance no puede absorber es una red de distribución que deja de producir, que es el riesgo que Farney asumió al abrir todos los contratos de agentes a la vez. El programa de IA y el reinicio de la compensación representan la misma apuesta desde dos perspectivas: aumentar la producción de una red instalada lo suficientemente rápido como para que la empresa nunca tenga que responder si necesitaba un canal directo.
El escenario más pesimista es que la reestructuración le cueste a State Farm sus agentes más veteranos durante el mismo período en el que Progressive gasta 2.500 millones de dólares semestrales para llegar a sus clientes, y que una ponderación del 72% del capital en el superávit convierta la próxima corrección del mercado en un evento de capital adicional.
Preguntas frecuentes
¿Sigue siendo State Farm la mayor aseguradora de automóviles en Estados Unidos? Según los datos más recientes publicados por la NAIC, correspondientes al año fiscal 2025, sí, pero por muy poco: State Farm posee el 18,64 % de las primas de seguros de automóviles privados frente al 18,60 % de Progressive, una diferencia de aproximadamente 158 millones de dólares en un mercado de 371 mil millones de dólares. S&P Global Market Intelligence estima que Progressive superó a State Farm en los últimos doce meses hasta el 31 de marzo de 2026, con aproximadamente 70.200 millones de dólares frente a 68.700 millones de dólares. Esta estimación se basa en dos filiales de Progressive con sede en Nueva Jersey que no presentan estados financieros trimestrales públicos, y S&P señala que los datos públicos aún muestran a State Farm ligeramente por delante.
¿Cuál es la mayor fortaleza de State Farm? Sus 19.200 oficinas de agentes exclusivos, y en particular su dominio sobre los hogares que combinan seguros de hogar y automóvil. Los propios informes para inversores de Progressive indican que 120.700 millones de dólares de las primas de ese segmento se gestionan a través de redes cautivas, frente a los 30.100 millones vendidos directamente, y sitúan la cuota de mercado de Progressive en torno al 3,9%.
¿Cuál es la mayor debilidad de State Farm? La cartera de seguros para propietarios de viviendas. Perdió 3.100 millones de dólares con un índice combinado de 107,7 en 2025 y 6.700 millones de dólares en dos años, y todo esto en un año en el que no hubo ningún huracán importante que tocara tierra en Estados Unidos.
¿Por qué AM Best rebajó la calificación de State Farm? AM Best redujo la calificación de solidez financiera de A++ a A+ el 14 de noviembre de 2025, citando una revisión del desempeño operativo de sólido a adecuado. La justificación incluyó índices de siniestralidad elevados en los seguros de automóviles y viviendas, un entorno regulatorio complejo y pérdidas por fenómenos meteorológicos como huracanes, tormentas convectivas e incendios forestales. La solidez del balance se mantuvo en el nivel de evaluación más alto y la perspectiva mejoró a estable.
¿La red de agentes de State Farm la hace más cara que las aseguradoras directas? No en comparación con Progressive. Los gastos de suscripción de State Farm en 2025, de 22.700 millones de dólares sobre 111.600 millones de dólares en primas devengadas, arrojan un índice de gastos del 20,3%, mientras que Progressive se situó entre el 20,3% y el 20,4% en toda la compañía hasta 2025. GEICO es la aseguradora con costes realmente bajos, con un índice aproximado del 12,8%. La comparación se basa en bases de datos ligeramente diferentes, por lo que debe interpretarse como una referencia.
¿State Farm vende seguros directamente? Apenas. HiRoad Assurance, lanzada en Rhode Island en 2017 y extendida a Arizona en 2021, es la marca de seguros de automóviles de State Farm que ofrece cobertura directa basada en el uso. Opera en ambos estados y AM Best califica su desempeño operativo como marginal. Los clientes pueden cotizar y comprar pólizas de State Farm en línea, pero la póliza se asigna a un agente.
¿Qué cambios implementará State Farm en los contratos de sus agentes? Cada uno de los aproximadamente 19 000 contratos de agentes exclusivos se sustituirá por un único acuerdo estandarizado. La cobertura médica para agentes y sus cónyuges finaliza el 31 de diciembre de 2026, el apoyo complementario de Medicare para agentes jubilados termina en la misma fecha, y las comisiones se trasladan de las renovaciones anteriores a los nuevos negocios, con tarifas reducidas para los agentes que no alcancen los objetivos de ventas en años consecutivos. Los agentes firmarán antes de 2028 o aceptarán una indemnización de entre 50 000 y 300 000 dólares, a discreción de State Farm. La compensación diferida bajo el Programa Anual de Pagos por Inversión continúa hasta 2028 y se vincula al rendimiento a partir de 2029.
La perspectiva del analista de modelos de negocio
Lo interesante de State Farm en este momento es que las críticas recibidas son erróneas y el problema real es peor.
Todos los análisis de la competencia coinciden en que la red de agentes propios es un legado costoso que los competidores directos ya han superado en sus precios. Si se analizan las cifras, State Farm convierte las primas en gastos al mismo ritmo que Progressive. La red de agentes no representa un problema de costos.
Es un problema de velocidad y de estabilidad. Progressive puede decidir en marzo invertir otros mil millones de dólares para llegar a los hogares y ver las pólizas implementadas en julio. La palanca equivalente de State Farm son 19.200 propietarios de negocios independientes, cada uno con un contrato de alquiler de oficina y personal, cuyos contratos les pagan para que conserven lo que ya tienen. Convertir eso en un motor de crecimiento lleva años, y Farney está intentando hacerlo en dieciocho meses mientras las mismas personas aprenden una nueva fórmula de compensación y una nueva plataforma de IA.
Detrás de todo esto se encuentra un balance compuesto en un 72% por acciones ordinarias. State Farm ha invertido cinco años en utilizar capital para subvencionar los precios, lo que generó lealtad y le costó la calificación de AM Best. La subvención funciona mientras la cartera siga generando intereses compuestos. Si las acciones pierden una quinta parte de su valor mientras la red de agentes se encuentra en plena transición, la ventaja mutua que hizo posible todo esto se convierte en la limitación que lo acaba.
Presten atención a dos cosas. Primero, si el número de agentes se mantiene hasta la fecha límite de firmas de 2028. Segundo, si la prima de seguros para vehículos particulares de State Farm vuelve a ser positiva en 2027. Todo lo demás es secundario.