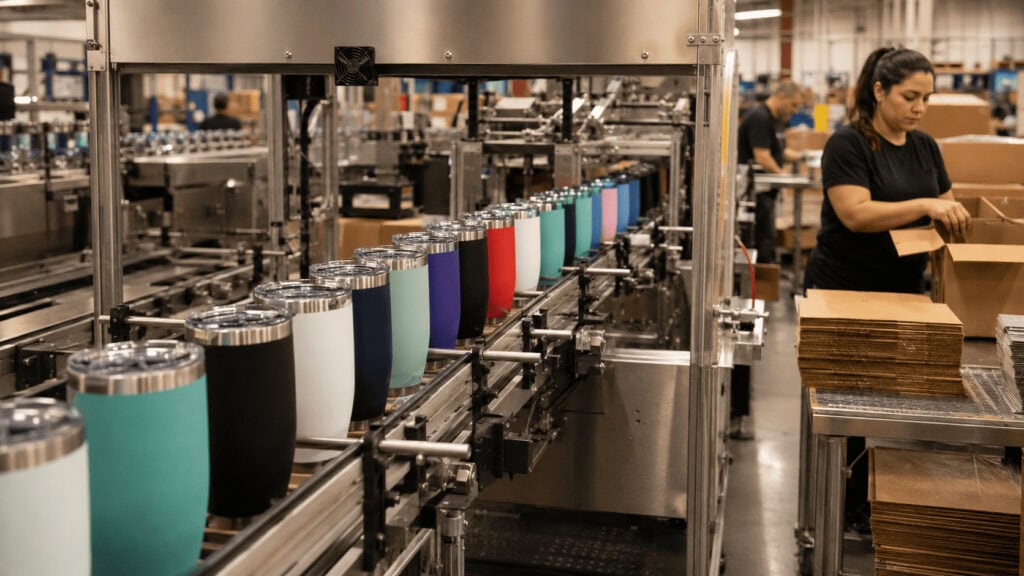

¿Cuál es el análisis FODA de Stanley? Las fortalezas de Stanley 1913 radican en una base instalada de más de 10 millones de Quenchers, un cuerpo de acero con garantía de por vida, una red de fábricas propias y una empresa matriz centrada en la cadena de suministro. Sus debilidades y amenazas se encuentran en los componentes que la garantía de por vida excluye explícitamente: tapas, sellos y pajitas. Owala se posicionó como la botella de acero número uno en EE. UU. con una tapa mejor. La capacidad de producción propia de Stanley en China no puede reubicarse para evitar los aranceles como lo haría un contrato. Y una marca construida sobre imágenes ofrece poca información para un motor de búsqueda de IA.
Análisis FODA de Stanley de un vistazo
De qué se trata: Un análisis estratégico de las fortalezas y debilidades internas, así como de las oportunidades y amenazas externas, a las que se enfrenta Stanley 1913, la marca de vasos y tazas operada por PMI WW Brands y propiedad del grupo privado HAVI Group.
La tensión principal radica en que Stanley vende un producto diseñado para no necesitar reemplazo alguno a un mercado estadounidense que ya posee uno. El crecimiento debe provenir de fuentes distintas a la recompra del producto estrella.
Lee esto si: Prefieres la versión estructural de la historia de Stanley en lugar de la viral. El aspecto de marketing se encuentra en nuestro de la estrategia de marketing de Stanley , que abarca el ciclo de escasez y la reconstrucción de 2026. Este artículo analiza el balance subyacente.
Contenido
- Lo que mide el análisis FODA: quién es el verdadero dueño de Stanley
- Fortalezas
- Debilidades
- Oportunidades
- Amenazas
- La matriz FODA de Stanley
- ¿Qué suman los cuatro cuadrantes?
- Preguntas frecuentes
- La perspectiva del analista de modelos de negocio
Lo que mide el análisis FODA: quién es el verdadero dueño de Stanley
La mayoría de los análisis de Stanley tratan a la empresa como una marca. Para un análisis FODA, la estructura corporativa determina la mitad de la respuesta.
La entidad legal es PMI WW Brands, LLC, la empresa de Seattle anteriormente conocida como Pacific Market International. PMI adquirió los derechos de venta minorista y de marca de Stanley y Aladdin en 2002 y trasladó la producción a China ese mismo año. Desde el 1 de septiembre de 2021, PMI forma parte de The HAVI Group, LP, una empresa privada de cadena de suministro, abastecimiento y participación del consumidor fundada en 1974 que emplea a más de 10 000 personas en más de 100 países. HAVI compró PMI a la firma de capital privado Endeavour Capital. Ninguna de las partes reveló el precio de la transacción.
La fecha importa más que el precio, debido a la posición que ocupa en la curva de ingresos de Stanley.
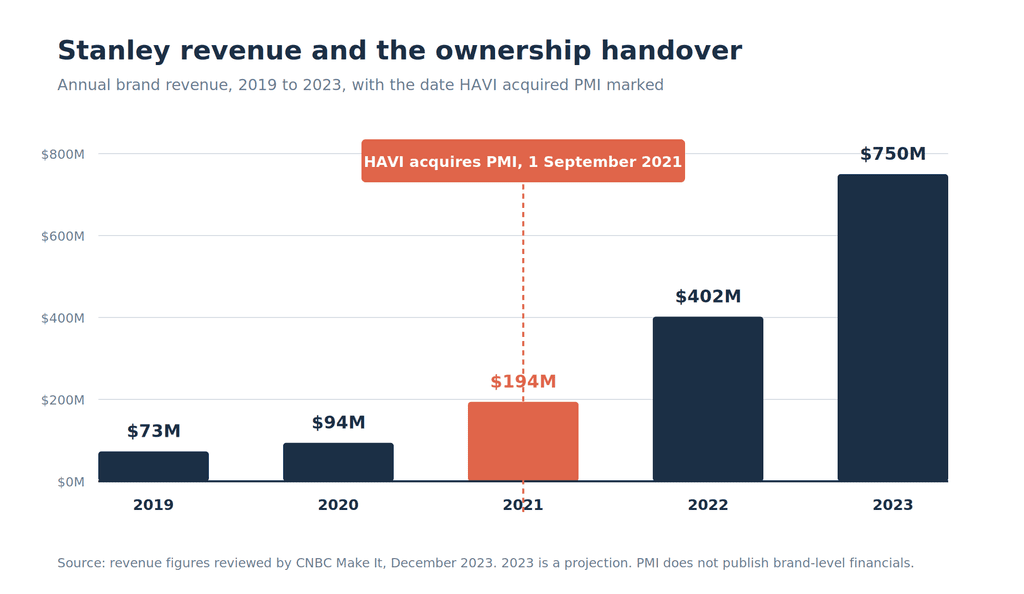
Endeavour se vendió en el tercer escalón de una escalera de cinco. HAVI obtuvo el siguiente retorno de 3,9 veces en veinticuatro meses. Este es el dato menos comentado en la historia de Stanley, y explica la estructura de la empresa que usted está analizando: el propietario de Stanley es una empresa de logística que adquirió una marca de consumo, no una sociedad holding de marcas de consumo que adquirió una fábrica.
Se puede apreciar el mismo instinto en su cartera de activos. PMI posee participaciones en tres plantas de fabricación: una en China (PMI Joinease) y dos en Brasil (Río de Janeiro y Manaos). Cuenta con oficinas en Seattle, San Francisco, Shanghái, Shenzhen, Ámsterdam, Manila, Río de Janeiro y Bentonville, Arkansas. Junto con Stanley, opera Aladdin, la marca Migo para Asia-Pacífico y una división de marcas blancas que fabrica envases para minoristas internacionales.
Vale la pena reflexionar sobre esa última frase. La empresa matriz de Stanley fabrica los vasos y tazas de marca propia que venden algunos de los mismos minoristas que distribuyen productos Stanley.
Fortalezas
1. Una base instalada que sigue generando demanda por sí misma
A finales de 2023, Stanley había vendido más de 10 millones de Quenchers. Dos años y medio después, la marca aún mantiene aproximadamente el 30% del gasto directo al consumidor en botellas de agua en Estados Unidos, según Consumer Edge, con su mayor impulso entre las personas de 25 a 54 años.
La cifra de tráfico es aún más sorprendente. Stanley1913.com registró 6,6 millones de visitas globales desde ordenadores y dispositivos móviles en julio de 2026, un 35,5 % más que en julio de 2025, según Similarweb. Una marca que se considera en fase posterior a su auge aumentó su audiencia propia en más de un tercio en un año.
2. Fabricar productos que posee en lugar de alquilar
Yeti, Hydro Flask y la mayoría de las empresas del sector subcontratan la producción a fábricas externas. PMI posee acciones en tres de sus plantas y forma parte de una empresa matriz cuya principal competencia es la distribución de productos físicos. Esta combinación permitió a Stanley aumentar sus ingresos de 94 millones a 750 millones de dólares en tres años, evitando el colapso en la logística que suele acabar con una marca de consumo viral.
3. El color como hoja de ruta de producto sin herramientas
Un nuevo color no requiere nueva ingeniería, ni nueva cadena de suministro, ni nueva arquitectura de SKU. Stanley ha lanzado el Quencher en más de 100 colores con un mismo cuerpo. Ya analizamos la mecánica de esto en el artículo sobre estrategia de marketing; para fines del análisis FODA, el punto es más específico. Stanley puede fabricar productos que se perciben como novedosos a un costo marginal prácticamente nulo, lo que representa una ventaja estructural sobre cualquier competidor que tenga que desarrollar un nuevo producto para mantenerse atractivo.
4. Infraestructura internacional que ya está en funcionamiento
Stanley opera tiendas físicas en cuatro mercados de América (EE. UU., Canadá, Brasil y Argentina), siete países europeos y nueve regiones de Asia-Pacífico. El presidente global, Matt Navarro, afirmó que el mercado internacional ha sido el de mayor crecimiento para la marca en los últimos doce a dieciocho meses, con el Reino Unido, Alemania, España, Francia, Japón, China, Corea, Australia y Nueva Zelanda como mercados clave para su expansión.
Comparemos esto con Yeti, que prevé estar presente en once mercados internacionales a finales de 2026, frente a los cuatro del año anterior. Ambas compañías contabilizan los mercados de forma diferente, por lo que la comparación no es del todo clara. Sin embargo, la tendencia es evidente: Stanley ya tenía su infraestructura internacional establecida desde hace años, mientras que Yeti está empezando ahora.
5. Una garantía de por vida como instrumento fiduciario
Stanley garantiza sus productos de vacío de acero inoxidable durante toda su vida útil contra defectos de material y fabricación, incluyendo la degradación del rendimiento térmico. En un sector donde la polémica de las pastillas de plomo de 2024 generó dudas, una garantía de duración ilimitada es un activo de credibilidad económico y duradero.
Debilidades
1. La garantía cubre la pieza que nunca se rompe
Lea la propia garantía de Stanley. La cobertura para vasos y recipientes para alimentos dura toda la vida útil del producto, «sin incluir tapas, sellos ni pajitas». Los artículos de tela, es decir, las bolsas y bolsos que Stanley lanzó en 2024 y amplió con la colección Vitalize de 2026, tienen una garantía limitada de tres años. El comunicado de prensa de la empresa ahora describe esta promesa como una «garantía limitada de por vida»
Si se combinan esos tres datos, la situación cambia por completo. Stanley garantiza el cilindro de acero de doble pared, que es el componente que no falla. Excluye la tapa, el sello y la pajita, que son los componentes que se agrietan, gotean, manchan y se pierden. Además, limita la nueva categoría de crecimiento a tres años.
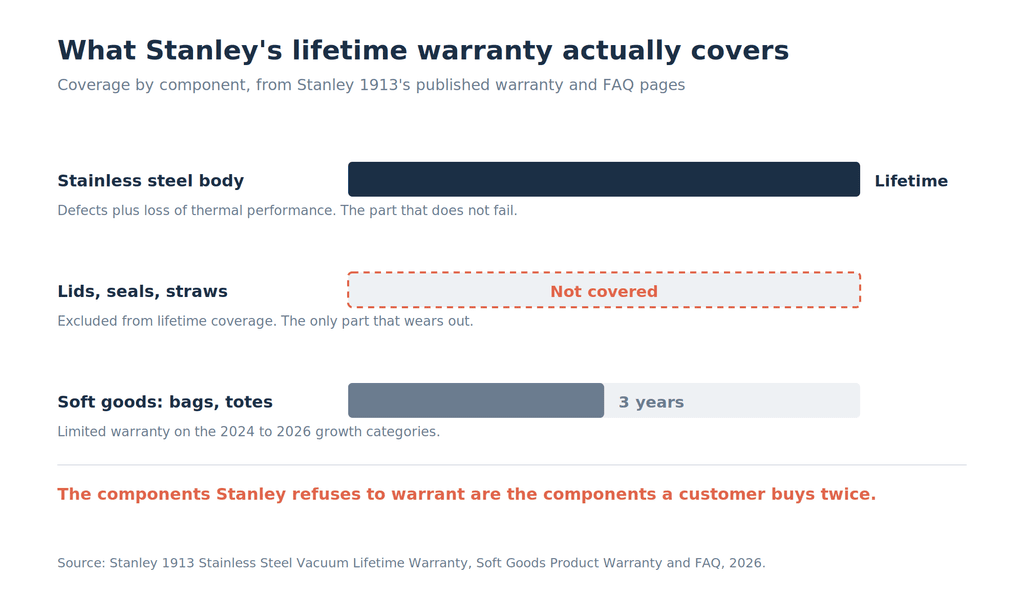
Las piezas excluidas son los únicos consumibles que vende Stanley.
2. No hay ciclo de reemplazo para el producto estrella
Un vaso Quencher que sobrevive a un incendio de coche, que es la pieza de publicidad más famosa de la marca, es un Quencher que su dueño nunca tendrá que volver a comprar. Con más de diez millones de unidades vendidas, Stanley es su mayor competidor. La empresa solucionó esto una vez convirtiendo el vaso en un objeto de colección, por lo que la misma familia compró seis. Ese mecanismo depende de que el cambio de color siga siendo culturalmente interesante, y no tiene fundamento.
3. La capacidad de producción china propia no puede ser reasignada
En este caso, la fortaleza se manifiesta en sentido inverso. Yeti dedicó 2025 a desmantelar su base de fabricación en China y comunicó a los inversores que, para finales de año, esperaba que menos del 5 % del coste total de los bienes vendidos estuviera sujeto a aranceles estadounidenses sobre los productos procedentes de China, gracias a una red que abarca Vietnam, Filipinas, Tailandia, México, Camboya, Indonesia, Malasia y Estados Unidos.
Yeti pudo hacerlo porque alquila su capacidad de producción. La empresa matriz de Stanley posee una planta en China y fabrica allí desde 2002. Se puede cambiar de fabricante subcontratado en un trimestre. Abandonar una fábrica en la que se tiene participación accionaria implica amortizar el activo, y las plantas brasileñas de PMI abastecen a Sudamérica en lugar de a Estados Unidos.
La respuesta pública de Navarro es que PMI tiene “un equipo increíble que está construyendo una cadena de suministro flexible, ágil y resiliente en todo el mundo” y que los aranceles han sido complicados. Puede que tenga razón. No hay nada en los registros públicos que refleje la combinación de factores.
4. El valor de marca codificado en imágenes
La directora de marca de Stanley, Kate Ridley, ha sido sincera al respecto. Según ella, la campaña de marketing de la marca para ocasiones especiales como el Día de la Madre, la Semana de Agradecimiento a los Maestros y el Día de Agradecimiento a las Enfermeras se centró demasiado en las imágenes y poco en el texto que explicara el uso, la ocasión y por qué el producto era un buen regalo. Los compradores humanos deducen esa información a partir de una fotografía. Los modelos lingüísticos no pueden.
Cada dólar de capital que Stanley acumuló entre 2020 y 2024 se invirtió en un formato que no se puede traducir a texto.
5. Sin divulgación, por lo tanto, sin disciplina externa
PMI no publica nada. No hay margen bruto, ni distribución por canales, ni cifras de inventario, ni datos económicos por unidad. La propiedad privada permitió a Stanley ofrecer menos unidades de las disponibles de un producto agotado y justificarlo como estrategia. Esto también significa que nadie fuera de la empresa puede comprobar si la reconstrucción de 2026 está funcionando hasta que los analistas externos se pongan al día.
Oportunidades
1. Vender las piezas que no están cubiertas por la garantía
Stanley ya ha establecido una clara distinción entre los bienes duraderos y los consumibles. Las tapas, los sellos y las pajitas quedan fuera de la garantía de por vida, lo que los convierte en el producto de compra recurrente ideal para una marca que no la tiene. Las tapas de repuesto, los sistemas de pajitas mejorados y los kits de sellos transforman la exclusión de la garantía en una fuente de ingresos, y el cliente ya está dentro.
2. Categorías con menor responsabilidad de garantía
La apuesta por los productos textiles tiene una vida útil de tres años, en lugar de una promesa de por vida. Las mochilas, los bolsos y las bolsas de gimnasio se desgastan, se reemplazan y su garantía resulta más económica. La colección Vitalize de Stanley, lanzada en febrero de 2026, la botella Clutch y la botella Flowstate Spring apuntan en esta dirección. La compañía reportó un 22 % de ventas en la primera semana para la botella Flowstate Spring a través de socios minoristas y un 50 % en la venta directa al consumidor.
3. Comercio con agentes, desde cero
Stanley ha estado probando Shopify y el Protocolo de Comercio Universal de Google para integrar su catálogo directamente en las conversaciones de chat, y colabora con el producto Discovery de Yotpo para medir la frecuencia con la que aparece la marca en las respuestas de LLM. Según el Pew Research Center, el 42 % de los adultos estadounidenses utiliza chatbots con IA para buscar información, por lo que los datos estructurados de productos se están convirtiendo en un canal de distribución.
Stanley parte con desventaja en cuanto al contenido, pero con ventaja en cuanto a la profundidad del catálogo. Corregir el texto es un problema de redacción, y los problemas de redacción se pueden solucionar en un trimestre.
4. El cliente masculino en un rango de precios más alto
Navarro ha señalado a los hombres como uno de sus objetivos recientes, a quienes ha intentado captar a través de clubes de fútbol, golf y el calendario del Mundial de 2026. Stanley atendió a este tipo de cliente durante un siglo antes de 2020, a una fracción del precio medio actual. Recuperarlo por 45 dólares en lugar de 25 representa la mejor opción para la empresa en cuanto a rentabilidad.
5. Brasil como un país sin presencia china
Las dos plantas de PMI en Brasil existen para abastecer a Sudamérica, y Stanley es allí una marca consolidada, algo que nunca ocurrió en Europa. En una década en la que la política comercial estadounidense se redefine constantemente, poseer activos físicos fuera de China le brinda a PMI una opción que sus rivales, que solo importan productos, deben desarrollar desde cero.
Amenazas
1. Los aranceles recaen sobre la parte de Stanley que no puede moverse
El 2 de abril de 2026, la Casa Blanca reestructuró los aranceles sobre metales de la Sección 232. A partir del 6 de abril, los aranceles se aplican al valor total en aduana de los artículos de acero, aluminio y cobre cubiertos y sus derivados, en lugar de solo al valor del contenido metálico. Los productos fabricados casi en su totalidad con acero de origen no estadounidense están sujetos a un arancel del 50%; los artículos derivados fabricados sustancialmente con este metal están sujetos a un arancel fijo del 25%.
Stanley no informa lo que paga. Yeti sí lo hace, y Yeti es el indicador auditado más cercano en la categoría:
| Período | Impacto de los aranceles del Yeti |
|---|---|
| Año completo 2025 | 230 puntos básicos de margen bruto, 0,35 dólares de BPA ajustado |
| Cuarto trimestre de 2025 | $0,15 de BPA ajustado |
| Primer trimestre de 2026 | 280 puntos básicos de margen bruto |
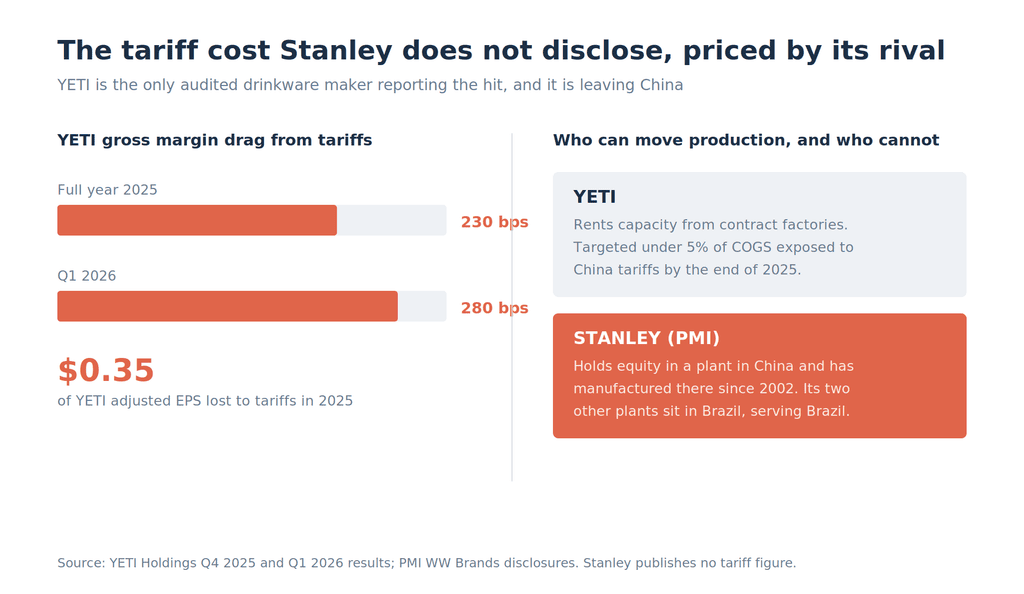
Yeti absorbió esa situación al salir de China. Stanley está absorbiendo algo similar al ser propietario de una planta allí.
2. Owala ganó en el componente que Stanley no garantiza
En 2023, Owala se convirtió en la botella de agua de acero inoxidable más vendida de Estados Unidos gracias a su tapa FreeSip, una boquilla dos en uno que permite beber con pajita o directamente de la boca ancha. Stanley perdió el liderazgo en volumen precisamente por la pieza que excluye de su garantía de por vida.
Esto no es tanto una coincidencia como una prioridad manifiesta. Stanley diseñó y garantizó la embarcación. Un competidor diseñó la interfaz.
3. La búsqueda con IA premia las características que puedes describir en una oración
La ventaja de Owala se resume en una sola línea de texto que una modelo puede extraer, citar y recomendar. La ventaja de Stanley entre 2020 y 2024 fue una fotografía del color adecuado junto al atuendo adecuado.
A medida que los compradores centran su búsqueda de información en las interfaces de chat, un diferenciador funcional supera a uno cultural, ya que solo uno de los dos es legible por máquina. El propio equipo directivo de Stanley ha identificado esta brecha. Cerrarla implica reconstruir cuatro años de valor visual en forma de texto, en un canal donde los competidores llevan ventaja por casualidad en el diseño de productos.
4. Una categoría que dejó de acumularse
Según Consumer Edge, el gasto de Stanley en ventas directas al consumidor en EE. UU. creció más del 300 % en 2022 y disminuyó aproximadamente un 20 % en 2025. El año 2026 ha sido irregular: el primer trimestre registró un aumento interanual, mientras que el segundo trimestre experimentó una caída. Por su parte, el segmento de vasos y tazas de Yeti registró crecimiento durante tres trimestres consecutivos hasta el segundo trimestre de 2026, finalizando con un crecimiento del 2 % sobre 241 millones de dólares.
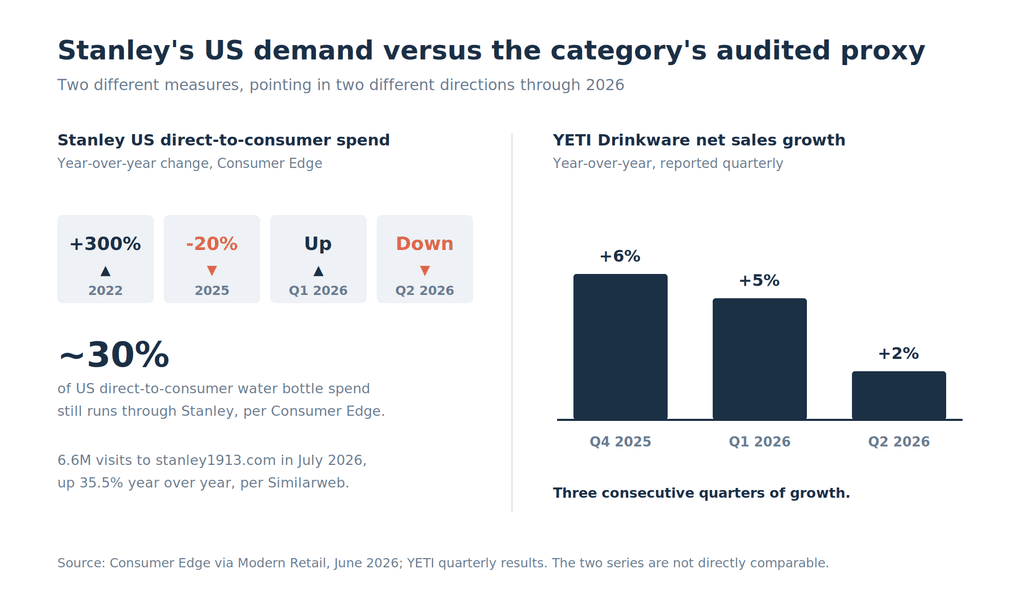
Si la línea de vasos y tazas del competidor auditado se está recuperando mientras que la venta directa al consumidor de Stanley en EE. UU. experimenta altibajos, la categoría no lo explica todo. Parte de la explicación reside en la cuota de mercado.
5. La exposición discrecional y el legado de la historia del plomo
Stanley vende una taza de 45 dólares a personas que podrían usar una de 6 dólares. Navarro ha reconocido que algunos clientes de la marca están cuidando su presupuesto. Por otra parte, la demanda colectiva federal contra la pastilla de sellado al vacío que contenía plomo fue desestimada en abril de 2026, ya que el tribunal dictaminó que la sola presencia de plomo, sin un riesgo plausible para la seguridad, no era relevante para los consumidores. Stanley ganó. La advertencia permanece en su página de preguntas frecuentes, y la competencia continúa con sus campañas de marketing en su contra.
La matriz FODA de Stanley
| Fortalezas | Debilidades |
|---|---|
| Más de 10 millones de botellas de agua Quencher vendidas; aproximadamente el 30 % del gasto en botellas de agua de venta directa al consumidor en EE. UU | La garantía de por vida no cubre tapas, sellos ni pajitas |
| Tráfico del sitio web: 6,6 millones de visitas en julio de 2026, +35,5% interanual | No hay ciclo de reemplazo para el producto estrella |
| Participación accionaria en tres plantas; empresa matriz de la cadena de suministro de HAVI | La capacidad de producción propia en China no se puede reabastecer |
| Más de 100 combinaciones de colores a partir de un solo cuerpo, con un coste de utillaje prácticamente nulo | El valor de la marca se almacena como imágenes, no como texto |
| Aproximadamente 20 tiendas físicas en todo el mundo | Cero divulgación financiera pública |
| Oportunidades | Amenazas |
|---|---|
| Monetizar los consumibles excluidos de la garantía | Aranceles del artículo 232 sobre el valor total en aduana a partir del 6 de abril de 2026 |
| Artículos textiles con una garantía de responsabilidad de 3 años | Owala lidera el diseño de tapas de botellas de acero estadounidenses en el sector |
| Catálogo de Shopify y Google UCP en el chat | El descubrimiento mediante IA favorece las características descriptibles |
| Recuperar al cliente masculino con los precios de 2026 | El sector de la publicidad directa al consumidor en EE. UU. caerá aproximadamente un 20 % en 2025 y se mantendrá volátil hasta 2026 |
| Plantas brasileñas como capacidad fuera de China | Presión de gasto discrecional, cobertura residual de plomo |
¿Qué suman los cuatro cuadrantes?
Tres de los cinco problemas más graves de Stanley convergen en esos mismos pocos centímetros de plástico.
La garantía de por vida termina en la tapa. El competidor que se alzó con el liderazgo en volumen lo hizo con una tapa. Y la característica que un modelo de lenguaje puede describir a un comprador es una tapa, no un color.
Stanley dedicó un siglo a perfeccionar la parte del producto en la que los clientes nunca piensan, y todo su éxito en la década de 2020 se basó en hacerles pensar en la parte que sí pueden ver. Ahora, la empresa necesita un tercer acto centrado en la parte que tocan.
Si analizamos los movimientos de 2026 desde esa perspectiva, dejan de parecer una acción desorganizada. Las mochilas y los termos ofrecen garantías de tres años en lugar de garantías de por vida. Los patrocinios deportivos captan clientes que antes no formaban parte de la base de usuarios de Quencher. International vende el mismo vaso a hogares que aún no lo poseen. Cada una de estas estrategias modifica el denominador en lugar de fijar la frecuencia.
Solucionar el problema de la frecuencia implicaría basar el negocio en la tapa, el sello y la pajita. Stanley ya sabe exactamente cuáles son esas piezas, porque las excluyó de la garantía.
Preguntas frecuentes
¿Quién será el propietario de Stanley en 2026? Stanley 1913 es operada por PMI WW Brands, LLC de Seattle, anteriormente Pacific Market International, que forma parte del grupo privado HAVI Group, LP desde el 1 de septiembre de 2021. PMI adquirió los derechos de la marca Stanley en 2002 y también es propietaria de Aladdin y Migo.
¿Cuáles son las mayores fortalezas de Stanley? Una base instalada de más de 10 millones de Quenchers, aproximadamente el 30% del gasto en botellas de agua de venta directa al consumidor en EE. UU., participación en tres plantas de fabricación, una empresa matriz centrada en la cadena de suministro y un modelo de lanzamiento de color que produce nuevos productos prácticamente sin coste de utillaje.
¿Cuáles son las mayores debilidades de Stanley? Un producto tan duradero que no requiere ciclo de reemplazo, una garantía de por vida que excluye los únicos componentes que se desgastan, capacidad de fabricación en China que posee en lugar de alquilar, y un valor de marca basado en imágenes que los motores de búsqueda de IA no pueden leer.
¿La garantía de por vida de Stanley es realmente ilimitada? No cubre todo el producto. Stanley cubre los recipientes de acero inoxidable para bebidas y alimentos con aislamiento al vacío durante toda la vida útil del producto contra defectos y degradación térmica, pero excluye tapas, sellos y pajitas. Los artículos de tela, como bolsas y bolsos, tienen una garantía limitada de tres años.
¿Quién es el mayor competidor de Stanley? Owala, que superó a Stanley como la botella de agua de acero inoxidable más vendida en Estados Unidos en 2023 gracias a su tapa FreeSip. Yeti, Hydro Flask y Simple Modern compiten directamente, y Yeti es la única que publica cifras auditadas. Nuestro de los competidores de Yeti muestra el panorama del mercado.
¿Siguen siendo seguras las tazas Stanley tras el escándalo del plomo? Stanley utiliza una pastilla que contiene plomo para sellar el aislamiento al vacío en la base de sus productos, recubierta por una capa de acero inoxidable. La empresa afirma que, durante el uso normal, el plomo no entra en contacto con la bebida ni con el usuario, y un tribunal federal desestimó la demanda colectiva de consumidores relacionada en abril de 2026.
La perspectiva del analista de modelos de negocio
El análisis FODA de Stanley es inusual porque las fortalezas y las debilidades son el mismo objeto visto desde dos extremos.
Como producto manufacturado, el Quencher es casi perfecto. Acero de doble pared, garantía de por vida, más de cien colores disponibles con una sola herramienta, fabricado en plantas en las que la empresa matriz tiene participación. Como compra, es prácticamente irreversible. No se rompe, no se agota y, tras cuatro años de cobertura total, la mayoría de los hogares estadounidenses que lo desean ya lo tienen.
Todo lo que Stanley ha hecho desde 2025 parte de esa premisa. Los clubes de fútbol, Messi, Oriente Medio, las mochilas y los mezcladores son formas de captar nuevos clientes, no de generar nuevas ocasiones de consumo. Es la respuesta adecuada a una base de clientes saturada, y resulta costosa. Además, es la respuesta que sitúa a la empresa matriz en la posición que mejor conoce: más unidades, más mercados, más referencias.
La medida que nadie en Stanley ha tomado todavía es la más económica, que se encuentra en su propio documento de garantía. La empresa trazó una línea clara entre la pieza que garantiza de por vida y las piezas que no garantiza en absoluto. Esa línea constituye la hoja de ruta del producto. La tapa es donde se produjo la pérdida de competitividad, donde reside la compra recurrente y donde un sistema automatizado que lee la página del producto puede encontrar algo que valga la pena cotizar.
Que Stanley logre su objetivo depende de una cuestión que la propiedad privada hace imposible de responder desde fuera. HAVI compró una empresa de cadena de suministro y, como consecuencia, adquirió un fenómeno cultural. Nadie sabe cuál de los dos cree poseer.