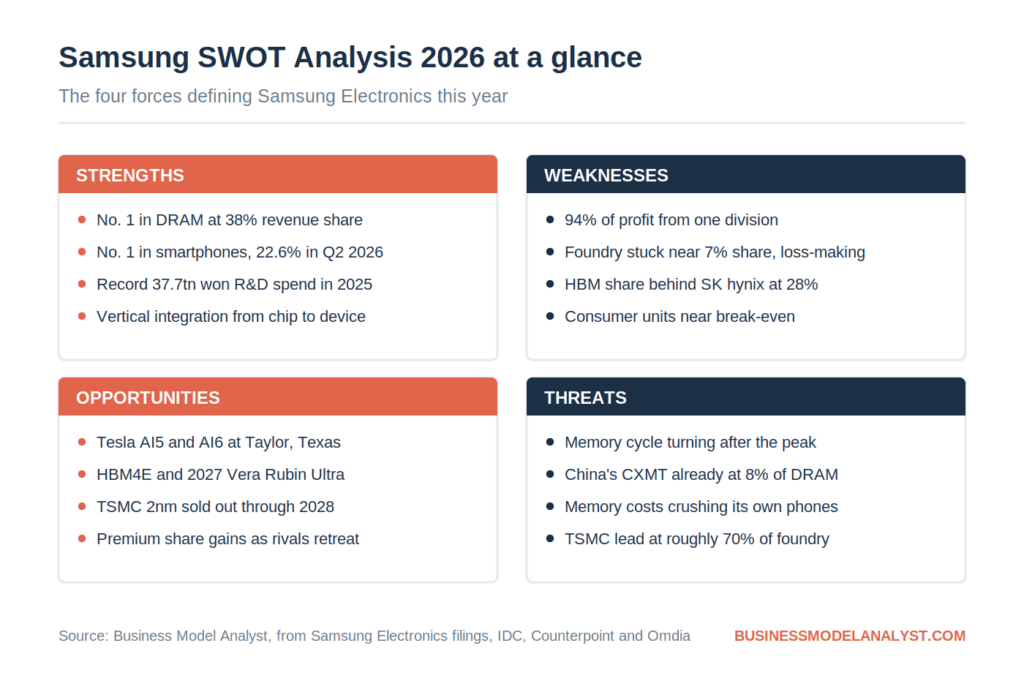
¿Qué es un análisis FODA de Samsung? Un análisis FODA de Samsung es una evaluación estructurada de las fortalezas y debilidades internas de Samsung Electronics, junto con las oportunidades y amenazas externas que configuran sus mercados. En 2026, el análisis resulta particularmente revelador: Samsung es simultáneamente el mayor fabricante mundial de chips de memoria, el mayor vendedor mundial de teléfonos inteligentes y una empresa cuyo motor de ganancias ahora se basa por completo en una sola división que aprovecha el auge histórico de la memoria para IA.
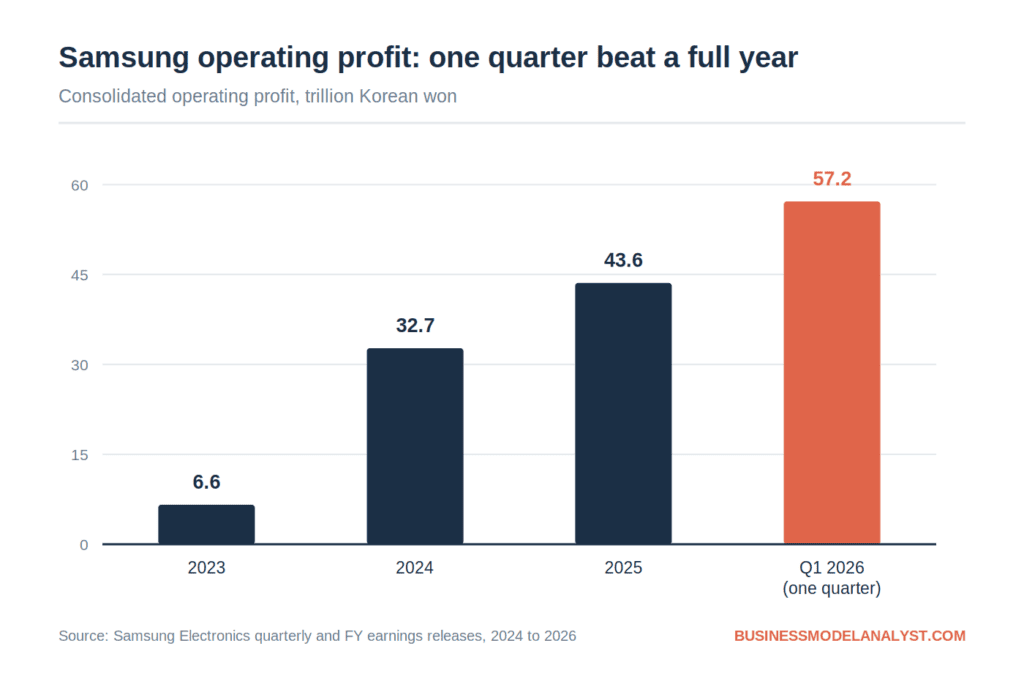
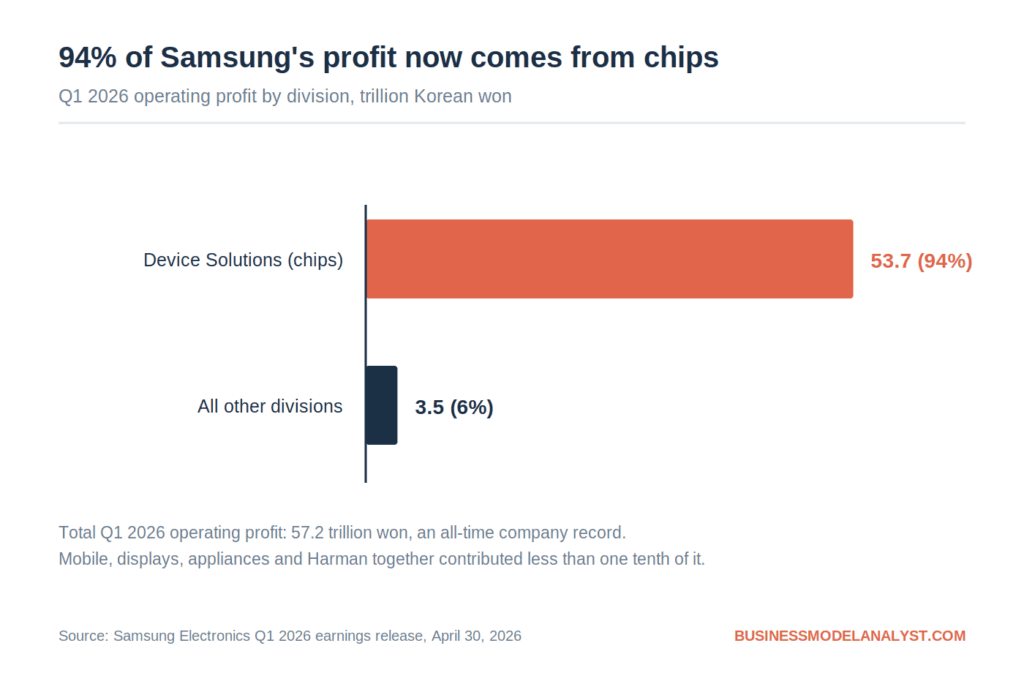
Samsung Electronics acaba de registrar el trimestre más extraordinario de sus 88 años de historia. En los primeros tres meses de 2026, obtuvo más beneficios operativos que en todo 2025. El 94% de esos beneficios provino de una sola división. El resto de la compañía, incluyendo el negocio de teléfonos inteligentes que la mayoría de la gente asocia con "Samsung", aportó menos de una décima parte.
Ese hecho, por sí solo, replantea por completo este análisis FODA. Samsung ya no se entiende mejor como un conglomerado diversificado de electrónica de consumo que, además, fabrica chips. Es una empresa de semiconductores de memoria con un importante negocio de hardware de consumo asociado, y la cuestión estratégica para los próximos 24 meses es qué sucederá con esta segunda parte cuando la primera deje de generar ingresos.
Samsung de un vistazo (2026)
Fortalezas de Samsung
1. Primera posición en DRAM justo en el momento en que la DRAM se volvió escasa
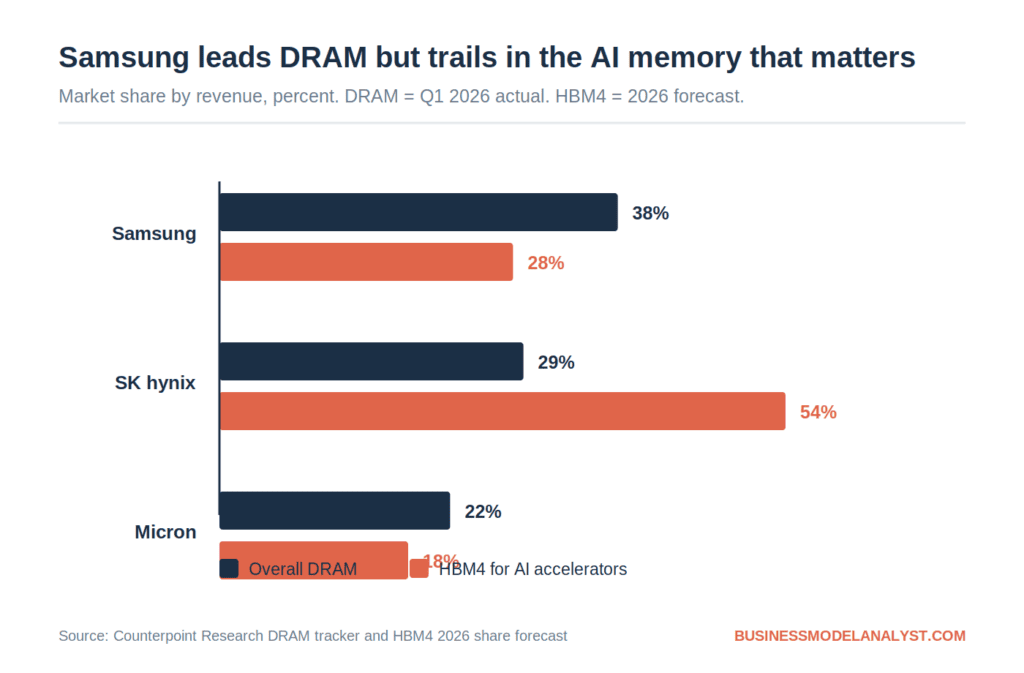
Samsung acaparó el 38% de los ingresos globales de DRAM en el primer trimestre de 2026, por delante de SK hynix (29%) y Micron (22%). Este liderazgo siempre ha sido valioso. Lo que cambió fue el entorno de precios. El precio de la memoria para servidores prácticamente se duplicó entre finales de 2025 y principios de 2026, debido a la competencia entre los proveedores de servicios en la nube a gran escala, y dado que la DRAM es un negocio de costos fijos, casi todo ese aumento de precio se tradujo directamente en el beneficio operativo. La división de chips de Samsung registró un margen operativo del 66% en el primer trimestre de 2026, una cifra que normalmente se asocia con empresas de software más que con fábricas.
La ventaja de Samsung no radica simplemente en que fabrica memorias. Radica en que Samsung fabrica más que nadie, por lo que obtiene una mayor ganancia por cada won de variación de precio que cualquier competidor.
2. Integración vertical que convirtió una crisis de suministro en una ganancia de cuota de mercado
Los envíos mundiales de smartphones cayeron un 6,7% interanual en el segundo trimestre de 2026, hasta los 277,5 millones de unidades, el peor trimestre en más de una década, debido a que la memoria y el almacenamiento representan ahora más del 60% del coste de los componentes de un teléfono. Los fabricantes chinos fueron los más afectados. Los envíos de Xiaomi cayeron un 26,3%, los de OPPO un 17,5% y los de vivo un 19,4%.
Samsung creció. Se hizo con el 22,6% del mercado con 62,7 millones de unidades y recuperó el primer puesto que había perdido brevemente frente a Apple a finales de 2025. La razón es estructural: Samsung compra una parte significativa de su propia memoria a sí misma. Cuando los costes de los componentes se disparan, un fabricante integrado verticalmente puede absorber el impacto y seguir produciendo mientras sus rivales reducen la producción. Muy pocas empresas del sector pueden hacer esto. Apple lo consigue mediante la economía de escala y el poder de negociación con sus proveedores; Huawei, mediante el diseño propio de chips. Casi ninguna otra empresa puede.
3. Gasto en I+D a un nivel que los competidores no pueden igualar
Samsung invirtió 37,7 billones de wones coreanos en investigación y desarrollo en 2025, un récord para la compañía y aproximadamente el 11 % de sus ingresos. Esto financia programas simultáneos en DRAM, NAND, HBM, nodos de proceso de fundición, pantallas y dispositivos móviles. La amplitud es lo que importa. Por eso Samsung fue la primera compañía del mundo en producir en masa HBM4, comercializándola en febrero de 2026 en un chip lógico de 4 nm con una pila de 12 niveles que alcanza los 3,3 terabytes por segundo, y la primera en ofrecer muestras de HBM4E.
4. Finalmente se eliminó la carga legal que pesaba sobre la cúpula de la empresa
El Tribunal Supremo de Corea del Sur ratificó la absolución del presidente ejecutivo Lee Jae-yong el 17 de julio de 2025, poniendo fin a nueve años de litigio relacionados con la fusión de Samsung C&T y Cheil Industries en 2015. El fallo es definitivo e inapelable. Durante la mayor parte de la última década, Samsung tomó decisiones sobre la asignación de capital mientras su accionista mayoritario se enfrentaba a una posible pena de prisión. Esta limitación ha desaparecido, y se refleja en el ritmo de toma de decisiones posterior: el contrato de 16.500 millones de dólares con Tesla para la fundición, la adquisición de FläktGroup HVAC en Europa y una agresiva expansión de la capacidad de producción en Pyeongtaek.
5. Liderazgo en la categoría que se acumula en toda la cartera
Samsung sigue siendo el fabricante líder mundial de televisores y un actor de primer nivel en pantallas, electrodomésticos y, a través de Harman, sistemas de audio y conectividad para automóviles. Si bien estos negocios ya no generan las mayores ganancias, son donde reside la marca y le brindan a Samsung una distribución y presencia en los puntos de venta que una empresa dedicada exclusivamente a semiconductores tendría que adquirir.
Debilidades de Samsung
1. Concentración de beneficios que alarmaría a cualquier consejo de administración
El 94% de las ganancias operativas del primer trimestre de 2026 provino de Device Solutions. En la práctica, Samsung se ha convertido en una apuesta apalancada sobre el precio de la DRAM. Cuando los precios de la memoria alcanzaron su mínimo de 2023, las ganancias operativas del grupo se desplomaron a 6,6 billones de wones coreanos, aproximadamente una octava parte de lo que genera un solo trimestre actualmente. El mismo mecanismo que generó los récords de 2026 generará el efecto contrario cuando los precios se normalicen.
Esta es la debilidad más importante del análisis, y es la que la mayoría de los análisis FODA de Samsung pasan por alto por completo, ya que siguen considerando la "diversificación" como una fortaleza. La diversificación de ingresos no es lo mismo que la diversificación de beneficios.
2. Foundry sigue perdiendo dinero y sigue perdiendo frente a TSMC
El negocio de fabricación de chips por contrato de Samsung representa aproximadamente el 7% de los ingresos globales de fundición, frente al 70% de TSMC. Según se informa, su rendimiento en 2 nm superó el 60% durante el primer trimestre de 2026, una fuerte recuperación desde el 20% registrado a finales de 2025. Sin embargo, TSMC ha estado operando con un rendimiento de entre el 70% y el 90% en su propio nodo de 2 nm. La dirección de la división de fundición de Samsung ha establecido públicamente la rentabilidad anual como objetivo para 2028, lo que en realidad significa que la división seguirá registrando pérdidas durante al menos dos años más.
3. Rezagado en el segmento de memoria de mayor valor
Samsung lidera el mercado general de DRAM, pero el margen de beneficio para IA se concentra en HBM, donde Samsung ocupa el segundo lugar. Counterpoint Research pronostica que la cuota de mercado de HBM4 para 2026 será de aproximadamente el 54 % para SK hynix, el 28 % para Samsung y el 18 % para Micron. Samsung fue el primero en lanzar el producto y, aun así, recibió una asignación menor, ya que Nvidia asigna la capacidad con años de antelación basándose en el historial de cualificaciones. Ser el primero técnicamente no compensa el déficit de reputación acumulado durante las generaciones HBM3 y HBM3E.
4. Los negocios de consumo están siendo presionados por la propia división de Samsung
Las cifras de 2026 revelan una incómoda contradicción interna. El negocio de las memorias es rentable precisamente porque los precios de los componentes son prohibitivos, y los clientes que se ven perjudicados son los de los negocios de móviles y electrodomésticos. La división de televisores y electrodomésticos de Samsung registró pérdidas operativas en el cuarto trimestre de 2025. Los márgenes de los móviles se están reduciendo a medida que los costes de la memoria aumentan más rápido que los precios de venta al público. El beneficio del grupo es espectacular; la salud de los negocios que llevan la marca Samsung a los consumidores no lo es.
5. Todavía depende de Android para la capa de software
Samsung vende más smartphones que nadie, pero no controla el sistema operativo, la economía de la tienda de aplicaciones ni la integración predeterminada del asistente de IA en sus propios dispositivos. Apple obtiene aproximadamente cuatro quintas partes de las ganancias de la industria global de smartphones con una participación minoritaria en el mercado, precisamente porque controla ese segmento. Las funciones de IA del Galaxy de Samsung han mejorado su posición marginal, pero la asimetría estructural persiste tras quince años.
Oportunidades de Samsung
1. Tesla como cliente principal que hace que Taylor funcione
El contrato de 16.500 millones de dólares, firmado en julio de 2025, se extiende hasta 2033 y abarca los chips AI5 y AI6 de Tesla. El diseño del AI5 finalizó en julio de 2026 y se fabricará con el proceso de 2 nm de Samsung en la planta de Taylor, Texas, mientras que el AI6 se asignará exclusivamente a Samsung. Esto tiene una importancia que va más allá de los ingresos. Que un cliente de primer nivel utilice los chips más estratégicos de Samsung representa la señal de credibilidad que el sector de las fundiciones ha echado en falta desde que empezó a perder clientes con la tecnología de 3 nm.
2. La capacidad de TSMC está agotada y Samsung es la única alternativa
Según se informa, la capacidad de producción de nodos avanzados de TSMC está reservada hasta 2028. Para cualquier empresa que necesite obleas de última generación antes de esa fecha, existe exactamente otro proveedor en el mundo con un proceso comparable. Samsung no necesita superar a TSMC para tener éxito en este mercado. Basta con que su producto sea lo suficientemente bueno como para que la escasez impulse las ventas, y los rendimientos de 2 nm superiores al 60 % podrían ahora superar ese umbral.
3. HBM4E y la generación de aceleradores de 2027
Samsung fue el primero en ofrecer muestras de HBM4E, con un objetivo de 3,6 terabytes por segundo, lo que la posiciona para la Vera Rubin Ultra de Nvidia en 2027. La asignación para esa generación aún no se ha definido. Este es el camino más claro para que Samsung convierta su liderazgo tecnológico en la cuota de mercado que no logró captar con HBM3E.
4. Captar cuota de mercado en los segmentos premium y de gama media mientras los rivales retroceden
La presión sobre los costos de la memoria está obligando a los fabricantes chinos a reducir sus líneas de productos y aumentar los precios. Samsung, con un suministro interno asegurado, ha podido mantener los precios en India y Oriente Medio, y expandirse en el segmento económico que las marcas chinas están abandonando. Los analistas prevén que Samsung seguirá ganando cuota de mercado hasta 2026, incluso a pesar de la fuerte contracción del mercado general de Android.
5. Reasignación del flujo de caja récord
Una empresa que genera tantas ganancias tiene opciones que sus competidores no tienen. La adquisición de FläktGroup apunta a la climatización industrial como pilar de crecimiento, mientras que la robótica, la imagen médica y la electrónica automotriz a través de Harman están infraponderadas en relación con lo que el efectivo podría soportar. La pregunta estratégica es si Samsung aprovechará esta oportunidad para diversificar sus ganancias o simplemente dejará que el efectivo se acumule.
Amenazas de Samsung
1. El ciclo de memoria nunca ha dejado de girar
Todos los superciclos de memoria de la historia han terminado de la misma manera: los precios elevados provocan una expansión de la capacidad de producción de todos los proveedores simultáneamente, la oferta supera la demanda, los precios se desploman y los márgenes caen con ellos. El ciclo de mediados de la década de 1990 vio caer los precios de la DRAM un 51 % en un año y un 65 % más al siguiente. Samsung, SK hynix y Micron están aumentando su inversión de capital en este momento. El ciclo actual está impulsado por el precio medio de venta (ASP) en lugar del volumen, lo que los analistas interpretan como evidencia de una escasez real, pero también significa que la corrección llega en el momento en que los precios se normalizan, en lugar de requerir un colapso de la demanda.
2. CXMT está creciendo más rápido de lo que nadie esperaba
ChangXin Memory Technologies de China alcanzó el 8% de los ingresos mundiales de DRAM en el primer trimestre de 2026, frente al 3% o 4% del año anterior, con un crecimiento interanual de los ingresos de aproximadamente el 700%. Sus precios de venta promedio de DRAM en el primer trimestre de 2026 se situaron solo entre un 5% y un 10% por debajo de los de Samsung. Los controles de exportación estadounidenses le impiden acceder a la litografía EUV y, por lo tanto, a la tecnología HBM de vanguardia por el momento, pero en el segmento de DRAM estándar ya es el cuarto mayor proveedor y está prácticamente duplicando su capacidad de producción de obleas. Según se informa, Apple ha estado en conversaciones para abastecerse de esta empresa.
3. El propio éxito de Samsung está destruyendo la economía de sus clientes
Si para 2027 el gasto en memoria representa aproximadamente el 40 % de la inversión de capital de los proveedores de servicios en la nube, las grandes empresas de hiperescala reaccionarán. Esta reacción adoptará formas predecibles: diseños de memoria personalizados, diversificación de proveedores chinos, optimización de software para reducir el consumo de memoria y arquitecturas de hardware diseñadas en torno a la escasez. Cada una de estas medidas reduce el poder de fijación de precios. Esta misma dinámica se observa en los teléfonos, donde el coste de la memoria provocó que los envíos globales cayeran a su nivel más bajo en trece años.
4. El liderazgo estructural de TSMC en fundición
TSMC posee aproximadamente diez veces la cuota de mercado de Samsung en el sector de las fundiciones, mejores rendimientos y una cartera de clientes que incluye a Apple, Nvidia, AMD, Qualcomm y Broadcom. Además, está fabricando en Arizona, lo que neutraliza el argumento de la diversificación geográfica con el que Taylor pretendía ganar. El potencial real de Samsung en este negocio durante los próximos años es el de un segundo puesto creíble, no el de un competidor serio.
5. Riesgo geopolítico y de concentración en la industria manufacturera
La fabricación de memorias principales de Samsung sigue concentrada en Corea del Sur, con Pyeongtaek a cargo de la crucial expansión de la DRAM 1c. Las tensiones regionales, los cambios en el control de exportaciones, la política arancelaria sobre semiconductores y los costos energéticos de las fábricas que utilizan principalmente litografía ultravioleta extrema (EUV) afectan a una reducida área geográfica. La inversión de Taylor reduce esta concentración con el tiempo, pero no la modificará sustancialmente antes de 2027.
Cómo se compara Samsung en los tres campos de batalla más importantes
| Campo de batalla | Posición de Samsung | Líder | Brecha |
|---|---|---|---|
| DRAM general | 38% de participación en los ingresos, ocupando el primer lugar | Samsung | Principal |
| HBM para aceleradores de IA | Previsión del 28% de cuota de mercado de HBM4 | SK hynix, 54% | Aproximadamente 26 puntos por detrás |
| Fabricación de chips por contrato | Aproximadamente el 7% de los ingresos | TSMC, aproximadamente el 70% | Aproximadamente 10 veces por detrás |
| Smartphones por volumen | 22,6%, clasificado en primer lugar | Samsung | Principal |
| Beneficios de la industria de los teléfonos inteligentes | Participación minoritaria | Manzana | Estructuralmente detrás |
En conjunto, la tabla explica la estrategia completa. Samsung triunfa donde la escala y la capacidad de fabricación determinan el resultado. Pierde donde la confianza del cliente, la dependencia del ecosistema o el historial de cualificaciones acumulados son determinantes. Estos son problemas mucho más difíciles de resolver con inversión de capital.
Preguntas frecuentes
¿Cuáles son las mayores fortalezas de Samsung en 2026? Liderazgo en DRAM con una cuota de ingresos del 38%, la primera posición en el mercado mundial de smartphones con un 22,6%, integración vertical que le permite absorber las crisis de componentes que perjudican a sus rivales, un gasto récord en I+D de 37,7 billones de wones surcoreanos y una situación de gobernanza resuelta tras la absolución definitiva del presidente en julio de 2025.
¿Cuál es la mayor debilidad de Samsung? La concentración de beneficios. Aproximadamente el 94% del beneficio operativo del primer trimestre de 2026 provino de la división de chips, lo que convierte las ganancias del grupo en una apuesta apalancada sobre los precios de la memoria. La división de fundición sigue registrando pérdidas, con un objetivo de rentabilidad fijado para 2028.
¿Samsung está a la vanguardia o rezagada en chips de IA? Ambas cosas, dependiendo del segmento. Samsung lidera el mercado general de DRAM y fue la primera en producir en masa HBM4. Sin embargo, se encuentra muy por detrás de SK hynix en la asignación de HBM para las plataformas de Nvidia, con aproximadamente un 28 % frente a un 54 %.
¿Quiénes son los principales competidores de Samsung? SK hynix y Micron en memorias, TSMC en fabricación por contrato, Apple y los proveedores chinos en teléfonos inteligentes, y cada vez más CXMT en DRAM estándar. La existencia de distintos competidores en cada segmento es, en sí misma, una característica de la estructura del conglomerado.
¿Por qué aumentaron tanto las ganancias de Samsung en 2026? La demanda de infraestructura de IA generó una escasez de memoria. Los precios de la memoria DRAM para servidores prácticamente se duplicaron. Dado que la fabricación de memorias es un negocio con altos costos fijos, los aumentos de precios se traducen casi directamente en ganancias operativas, generando un margen del 66 % en la división de chips.
¿Cuál es el mayor riesgo para Samsung en este momento? El cambio en el ciclo de la memoria. Todos los superciclos anteriores terminaron en un exceso de oferta y un colapso de los precios, y los tres principales proveedores están expandiendo su capacidad simultáneamente, mientras que la empresa china CXMT aumenta rápidamente su producción en el segmento de materias primas.
La perspectiva del analista de modelos de negocio
Samsung en 2026 es el ejemplo vivo más claro que hemos visto de una empresa cuyos resultados declarados y su negocio subyacente cuentan historias diferentes.
Los resultados son extraordinarios y, lo que es más importante, reales. Esto no es contabilidad. Samsung ganó realmente 57,2 billones de wones surcoreanos en tres meses porque vende un producto físico que el mundo necesita con urgencia y que no se puede conseguir fácilmente en ningún otro lugar. Quienes lo tachan de burbuja están interpretando erróneamente la demanda.
Pero la composición de esas ganancias es una advertencia, no una celebración. Una empresa que obtiene el 94% de sus ganancias de una sola división no está diversificada, independientemente de la cantidad de sectores en los que opere. La reconocida amplitud de Samsung, que abarca electrodomésticos, pantallas y sistemas de audio, funciona actualmente como un gasto fijo asociado a un negocio de memorias, no como una cartera de inversiones diversificadas. El punto más bajo de 2023 demostró lo que sucede cuando el negocio de las memorias se resiente: las ganancias del grupo cayeron a aproximadamente una octava parte de las de un solo trimestre de 2026, y ningún otro negocio de la cartera fue lo suficientemente importante como para tener relevancia.
La cuestión estratégicamente interesante es qué hará Samsung con el efectivo. Existe un margen de tiempo, probablemente de entre dieciocho y veinticuatro meses, en el que Samsung puede financiar prácticamente cualquier cosa. Las medidas obvias son las que ya están en marcha: cerrar la brecha de HBM con SK hynix antes de que se consolide la generación de aceleradores de 2027, y lograr que la fundición Taylor alcance el punto de equilibrio con el volumen de Tesla. Ambas son defendibles. Ninguna resuelve el problema de la concentración, porque ambas convierten a Samsung en una empresa de semiconductores más, no menos.
Nuestra interpretación es que la dirección de Samsung lo ha aceptado tácitamente. El acuerdo con FläktGroup y las inversiones en robótica y automoción son reales, pero pequeñas en comparación con el efectivo disponible. La empresa se comporta como una compañía que ha decidido que su futuro está en los chips y está aprovechando el auge para asegurarse una posición de liderazgo permanente en lugar de reconstruir su diversificación.
Probablemente sea la decisión correcta. También es una apuesta a que el desarrollo de la infraestructura de IA dure lo suficiente como para amortizar la inversión. Si lo logra, Samsung emergerá de este ciclo como una empresa de semiconductores estructuralmente más sólida, con una fundición de segunda fuente confiable. Si la demanda se normaliza antes de que Taylor aumente su producción y se resuelva la asignación de HBM4E, Samsung habrá gastado su mejor generación de efectivo hasta la fecha en capacidad que llega a un mercado en declive. Ese es el mismo error que la industria ha cometido en todos los ciclos anteriores, y la razón para tomar la amenaza en serio es que Samsung ya lo ha cometido antes.