
Hilton Worldwide Holdings cerró 2025 como uno de los operadores más rentables del sector hotelero mundial, pero el titular "año récord" oculta una historia más útil para fundadores y operadores. El crecimiento de unidades fue excepcional. La demanda en tiendas comparables se mantuvo estable. Este análisis FODA separa ambos aspectos para que pueda ver dónde el modelo de negocio de Hilton, basado en activos ligeros, realmente genera beneficios y dónde se encuentra expuesto.
¿Qué es Hilton? Hilton (NYSE: HLT) es una empresa líder mundial en el sector hotelero que franquicia, gestiona y licencia hoteles en lugar de ser propietaria de la mayoría de ellos. A finales de 2025, su cartera abarcaba 28 marcas, más de 9200 propiedades y más de 1,3 millones de habitaciones en 144 países y territorios, desde hoteles de gama media (Hampton, Spark) hasta hoteles de ultralujo (Waldorf Astoria, Conrad, LXR). La empresa genera la mayor parte de sus beneficios a partir de las comisiones de gestión y franquicia, lo que la convierte en una empresa con bajos requerimientos de capital, en lugar de una propietaria de bienes raíces.
Descripción general de Hilton Company
Hilton opera con un modelo de negocio de activos ligeros: cobra comisiones a los propietarios y franquiciados que asumen el riesgo de la propiedad, mientras que Hilton proporciona las marcas, el sistema de reservas y el programa de fidelización Hilton Honors. Este diseño genera un flujo de caja sólido y con altos márgenes que financia una atractiva rentabilidad para los accionistas.
| Métrica (año fiscal 2025) | Cifra | Nota |
|---|---|---|
| Ganancia | 12.040 millones de dólares | Un aumento de aproximadamente el 7,7% interanual |
| Lngresos netos | 1.460 millones de dólares | Ligeramente por debajo de 2024 a pesar de los ingresos récord |
| EBITDA ajustado | 3.730 millones de dólares | Registro de la empresa |
| EPS diluido (ajustado) | $8.11 | Frente a los 7,12 dólares de 2024 |
| Crecimiento neto de unidades | 6.7% | Se añadieron aproximadamente 100.000 habitaciones |
| Canal de desarrollo | 520.500 habitaciones | Récord; un aumento de aproximadamente el 4% interanual |
| El capital fue devuelto | 3.300 millones de dólares | Dividendos más recompra de acciones |
| RevPAR de todo el sistema | +0.4% | Frente a la guía original del 2% al 3% |
Las perspectivas para 2026 son más sólidas en cuanto a los resultados finales: la dirección prevé un beneficio neto de entre 1.980 y 2.010 millones de dólares, un EBITDA ajustado de entre 4.000 y 4.040 millones de dólares, una devolución de capital cercana a los 3.500 millones de dólares y un crecimiento neto de unidades del 6% al 7%, con un aumento previsto del RevPAR del 1% al 2%.
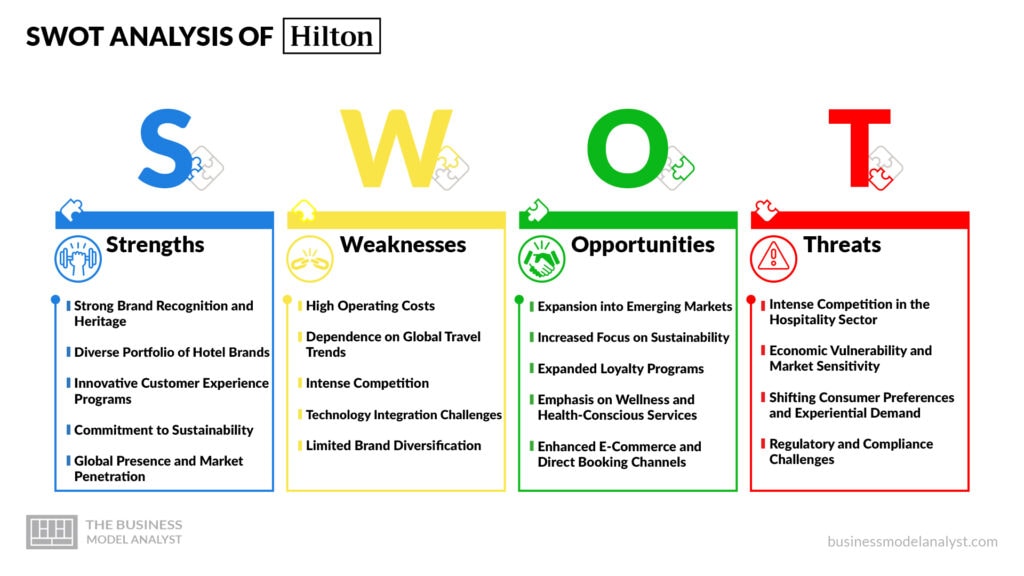
Análisis FODA de Hilton
| Fortalezas | Debilidades |
|---|---|
| Modelo de comisiones con bajos márgenes y pocos activos | El crecimiento de los ingresos por habitación disponible (RevPAR) se estancó en el 0,4% en 2025 |
| Proyectos en desarrollo con una cifra récord de 520.500 habitaciones y un crecimiento neto del 6,7% en unidades | Los ingresos netos disminuyeron a pesar de los ingresos récord |
| Portafolio de 28 marcas que abarca todos los niveles de precios | Control directo limitado sobre la experiencia del huésped |
| Hilton Honors: 235 millones de miembros, el programa de fidelización de mayor crecimiento | Moneda de fidelización valorada por debajo de la de Marriott |
| Potente motor comercial y de reservas | Fuerte dependencia de la demanda estadounidense y un balance financiero apalancado |
| Oportunidades | Amenazas |
|---|---|
| Duplicar la oferta de hoteles de estilo de vida hasta alcanzar aproximadamente 700 para 2028 | La mayor envergadura y amplitud de marca de Marriott |
| Espacios en blanco de gama media y de larga estancia | Los alquileres a corto plazo (Airbnb) están mermando el ocio y las estancias largas |
| Expansión de lujo con tres aperturas por semana | Débil demanda gubernamental estadounidense e internacional |
| Residencias de marca y fidelización basada en experiencias | La desaceleración de China y los vientos en contra en el mercado de divisas |
| Asia-Pacífico, Oriente Medio y crecimiento inclusivo | Intermediación de OTA y presión sobre los costos de los franquiciados |
Puntos fuertes de Hilton
1. Un modelo de negocio con pocos activos que genera grandes beneficios. Hilton no inmoviliza capital en la propiedad de edificios. Obtiene ingresos por comisiones de gestión y franquicia, mientras que los propietarios asumen los riesgos de construcción y operación. Los ingresos por comisiones de gestión y franquicia crecieron un 6,4 % en 2025, incluso cuando la demanda de hoteles comparables se estancó, que es precisamente la clave del modelo: los ingresos por comisiones aumentan en función del número de habitaciones, no solo de la demanda por noche.
2. Crecimiento y cartera de proyectos líderes en la industria. Hilton registró un crecimiento neto del 6,7 % y finalizó 2025 con un récord de 520.500 habitaciones en desarrollo. Inició la construcción de aproximadamente 100.000 habitaciones en un solo año y, según datos de la propia compañía, cerca de una de cada cinco habitaciones de hotel en construcción en todo el mundo llevará la marca Hilton. Se trata de una trayectoria de crecimiento plurianual, con contratos garantizados, que la competencia no puede replicar fácilmente.
3. Una cartera de 28 marcas que abarca todos los rangos de precios. Desde Spark y Hampton en el segmento económico hasta Waldorf Astoria, Conrad y LXR en el segmento de lujo, Hilton puede posicionar una marca relevante en casi cualquier mercado. En 2025, su cartera de hoteles de lujo y estilo de vida superó los 1000 establecimientos, y la compañía incorporó dos nuevas marcas, Apartment Collection by Hilton y Outset Collection by Hilton, para incursionar en el segmento de estancias prolongadas y colecciones.
4. Hilton Honors como motor de la demanda. Hilton Honors alcanzó aproximadamente 235 millones de miembros y se ha consolidado como el programa de fidelización hotelera de mayor crecimiento, expandiendo su base en un 247 % desde 2018. De mantenerse su trayectoria actual, se prevé que supere a Marriott Bonvoy a finales de 2026. Los miembros del programa reservan directamente, lo que reduce el coste de adquisición de clientes y la dependencia de las agencias de viajes online.
5. Un sistema comercial y de reservas al que los propietarios pagan por acceder. La razón por la que un hotel independiente se convierte a Graduate by Hilton o se une a Curio es la maquinaria de distribución, precios y fidelización de Hilton. Este sistema constituye su principal ventaja competitiva: hace que las marcas de Hilton valgan más dentro del sistema que fuera de él.
Debilidades de Hilton
1. La demanda en tiendas comparables se estancó en 2025. El RevPAR (ingreso por habitación disponible) a nivel de todo el sistema aumentó apenas un 0,4 % durante el año completo, muy por debajo de la previsión original del 2 % al 3 %. La dirección señaló una menor demanda del gobierno estadounidense, una menor afluencia de viajeros internacionales a Estados Unidos y cambios en el calendario. El crecimiento de las unidades impulsó el año; la demanda subyacente a nivel de propiedad no.
2. Ingresos récord, pero el beneficio neto disminuyó. Tanto los ingresos como el EBITDA ajustado alcanzaron cifras récord, pero el beneficio neto se situó ligeramente por debajo del de 2024. Las agresivas recompras de acciones mejoraron las cifras por acción, pero el beneficio absoluto no creció, un detalle que los titulares que hablan de un "año récord" suelen pasar por alto.
3. Control limitado sobre la experiencia del huésped. La desventaja del modelo de activos ligeros es que la mayoría de las propiedades son gestionadas por franquiciados. Un servicio o una calidad inconsistentes en un solo hotel franquiciado siguen perjudicando la marca, y las herramientas de Hilton para solucionarlo son contractuales, no directas.
4. Un programa de fidelización con un valor inferior al de la competencia. Según valoraciones independientes, los puntos Hilton Honors valen entre 0,5 y 0,6 centavos cada uno, frente a los 0,8 centavos de Marriott Bonvoy. Hilton compensa esto con una mayor facilidad para acumular puntos y generosos bonos para miembros élite, pero en términos de canje equivalente, sus puntos valen menos, y las mejoras a suites para miembros élite están sujetas a disponibilidad, no a confirmación.
5. Concentración en EE. UU. y un balance apalancado. Hilton depende en gran medida de la demanda estadounidense y mantiene un balance deliberadamente apalancado para financiar grandes recompras de acciones. Esto amplifica la rentabilidad en épocas de bonanza y aumenta la vulnerabilidad ante perturbaciones macroeconómicas en EE. UU., tipos de interés y cualquier recesión prolongada en el sector turístico.
Oportunidades para Hilton
1. Duplicar la categoría de hoteles de estilo de vida. Hilton tiene como objetivo duplicar su cartera de hoteles de estilo de vida hasta alcanzar aproximadamente 700 hoteles para 2028, impulsada por Graduate by Hilton, NoMad, Canopy, Curio y Tapestry. Los hoteles de estilo de vida conllevan tarifas más altas y una mayor demanda por parte de los propietarios que los hoteles de gama media convencionales.
2. Espacio sin explotar en el segmento de gama media y estancias prolongadas. La dirección ha insinuado la posibilidad de lanzar una marca de gama media llamada "Undergraduate" que se situaría por debajo de la marca de gama alta Graduate, además de seguir impulsando Spark, LivSmart Studios y la nueva Apartment Collection. Según el director ejecutivo, existen cientos de mercados estadounidenses demasiado pequeños para las marcas actuales, lo que representa una gran brecha con un gran potencial de crecimiento.
3. Lujo a gran escala. Hilton ha estado inaugurando hoteles de lujo y estilo de vida a un ritmo de aproximadamente tres por semana, superó los 1000 hoteles de este tipo y tiene cerca de 500 más en proyecto. El lujo genera tarifas premium y refuerza la imagen de marca, lo que atrae a huéspedes de alto nivel.
4. Residencias de marca y fidelización experiencial. Hilton firmó 17 contratos para residencias de marca en 2025 y opera 39, con más de 40 en proyecto, una fuente de ingresos de alto margen y baja inversión. Mientras tanto, Hilton Honors Adventures y las alianzas con Explora Journeys y AutoCamp extienden la fidelización más allá de las noches de hotel, ofreciendo experiencias únicas.
5. Expansión internacional y de todo incluido. Asia-Pacífico (con las nuevas aperturas de Conrad y NoMad), Oriente Medio y un creciente segmento de resorts y hoteles todo incluido ofrecen a Hilton margen para diversificar su cartera y reducir la dependencia de la demanda estadounidense.
Amenazas para Hilton
1. La magnitud de Marriott. Marriott aún cuenta con una presencia considerable (aproximadamente 9700 propiedades y más de 30 marcas) y una base de fidelización de tamaño similar. Su amplia oferta en el segmento de lujo y su mayor valor por punto le otorgan una ventaja competitiva entre ciertos viajeros de alto poder adquisitivo.
2. Alquileres a corto plazo. Airbnb y sus competidores siguen presionando tanto al segmento de ocio como al de estancias prolongadas que Hilton intenta expandir, ofreciendo espacios y precios que los hoteles tradicionales tienen dificultades para igualar.
3. La debilidad de la demanda derivada de las políticas y la geopolítica. La reducción de los viajes del gobierno estadounidense y la menor demanda internacional hacia Estados Unidos afectaron negativamente a 2025 y podrían persistir. La concentración de Hilton en Estados Unidos la expone directamente a esta situación.
4. Desaceleración de China y tipo de cambio. Un contexto macroeconómico débil en China y las fluctuaciones cambiarias afectan negativamente los ingresos por habitación disponible (RevPAR) internacionales y los resultados reportados.
5. Intermediación de agencias de viajes online y economía del propietario. Las agencias de viajes online siguen quedándose con una parte de las reservas y presionando la rentabilidad de las reservas directas, mientras que la inflación de los costes laborales y los costes de financiación reducen los márgenes de los franquiciados, de los que depende el crecimiento de Hilton. Si ser propietario de un hotel Hilton deja de ser rentable para los promotores, la cartera de proyectos será lo primero que se vea afectada.
La perspectiva del analista de modelos de negocio
Hilton es una máquina de cobro de comisiones acoplada a un motor de crecimiento, y en 2025 el motor hizo el trabajo pesado mientras la máquina permanecía inactiva. El escenario optimista es estructural: un modelo con pocos activos, una cartera de más de medio millón de habitaciones aseguradas contractualmente y un programa de fidelización a punto de convertirse en el más grande de la industria. El escenario pesimista es cíclico y específico: el RevPAR de las mismas tiendas apenas varió, el beneficio neto disminuyó y el balance está diseñado para un entorno de demanda que se debilitó en la segunda mitad del año.
Para los operadores que estudian Hilton, la lección radica en la principal contrapartida de su modelo. El crecimiento con pocos activos permite aumentar el número de habitaciones independientemente del ciclo de la demanda, razón por la cual las tarifas siguieron subiendo mientras que el RevPAR se estancó. Pero también implica que se gana en volumen y distribución, no en el control del producto, y deja a la empresa apalancada a una demanda macroeconómica que no se puede controlar. El año 2026 pondrá a prueba a Hilton para ver si el crecimiento de las unidades puede seguir superando un crecimiento de los ingresos lento. Si el RevPAR se acelera nuevamente hacia el 1% al 2% previsto, se confirmará el récord. Si vuelve a estancarse, el mercado comenzará a cuestionar más a fondo un balance apalancado que financia la recompra de acciones con una demanda orgánica estancada.