Un análisis FODA de Crocs identifica las fortalezas, debilidades, oportunidades y amenazas que dan forma a una de las historias de éxito más singulares del calzado. El zueco de espuma, antes objeto de burlas, ahora es el pilar de un negocio que generó 4 mil millones de dólares en ingresos en 2025. Sin embargo, esta magnitud no trajo tranquilidad. Crocs inicia 2026 con dos marcas que se mueven en direcciones opuestas, dependiendo de los compradores internacionales para compensar la contracción del mercado nacional y lidiando con las consecuencias de una adquisición de 2022 que resultó en una depreciación de 737 millones de dólares.
Este análisis utiliza los resultados del año fiscal 2025 de Crocs, Inc., su informe del primer trimestre de 2026 y las propias previsiones de la empresa para 2026, por lo que la imagen refleja la situación actual del negocio, en lugar de la que alcanzó en su punto álgido durante la pandemia.
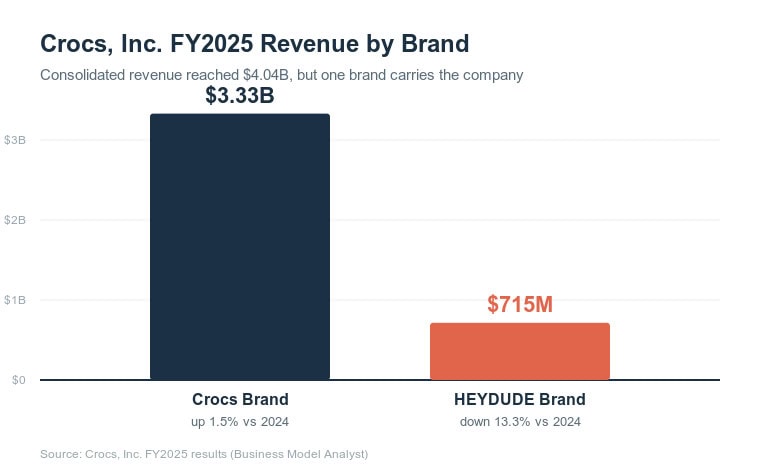
Análisis FODA de Crocs en resumen Crocs, Inc. (NASDAQ: CROX) opera dos segmentos, la marca Crocs y HEYDUDE, y vende en más de 80 países. Los ingresos del año fiscal 2025 fueron de $4.04 mil millones, un 1.5% menos que en 2024. La marca Crocs creció un 1.5% hasta alcanzar los $3.33 mil millones gracias a ganancias internacionales de dos dígitos, mientras que HEYDUDE cayó un 13.3% hasta los $715 millones y obligó a una importante depreciación. El EPS diluido ajustado fue de $12.51, el flujo de caja operativo alcanzó aproximadamente los $700 millones y la gerencia recompró alrededor del 10% de las acciones en circulación. La principal fortaleza es una marca Crocs de alto margen y en expansión global. El principal problema es HEYDUDE y un mercado norteamericano que continúa debilitándose.
Resumen del análisis FODA de Crocs
| Fortalezas | Debilidades |
|---|---|
| Zueco icónico de alto margen con un margen bruto del 58% | La marca HEYDUDE, en declive desde hace varios años, ha sufrido una depreciación de 737 millones de dólares |
| Crecimiento internacional de dos dígitos en China, India, Japón y Europa | Fuerte dependencia de un único producto estrella |
| Los adornos Jibbitz fomentan la recompra y la personalización | Los ingresos en Norteamérica están disminuyendo, aunque sigue siendo el mercado individual más grande |
| Fuerte generación de efectivo, con un flujo de caja operativo de aproximadamente 700 millones de dólares en 2025 | La percepción divisiva de la marca limita algunos segmentos de la moda |
| Rentabilidad disciplinada del capital: aproximadamente el 10% de las acciones se recomprarán en 2025 | La exposición a los aranceles reduce el margen bruto |
| Oportunidades | Amenazas |
|---|---|
| Se prevé que International supere a Norteamérica en ingresos anuales en 2026 | Intensa competencia de Nike, adidas, Skechers y Birkenstock |
| Colaboraciones y marketing cultural (Post Malone, Balenciaga, Tim Hortons) | Los ciclos de la moda pueden enfriarse en un producto impulsado por las tendencias |
| Sandalias, zapatillas deportivas y prendas adyacentes más allá del zueco | Nuevos y crecientes aranceles sobre el calzado importado |
| Impulso a la sostenibilidad mediante Croslite de base biológica y objetivos de carbono para 2030 | Los choques geopolíticos elevan los costos del flete y del petróleo |
| Un giro inesperado si la limpieza funciona | Retracción del consumo en una economía más débil |
Crocs en cifras
| Métrico | Año fiscal 2025 | Cambio vs. 2024 |
|---|---|---|
| Ingresos consolidados | 4.040 millones de dólares | bajó un 1,5% |
| Ingresos de la marca Crocs | 3.330 millones de dólares | subió un 1,5% |
| Ingresos de la marca HEYDUDE | 715 millones de dólares | bajó un 13,3% |
| Margen bruto | 58.3% | bajó 50 puntos básicos |
| EPS diluido ajustado | $12.51 | informado |
| flujo de caja operativo | ~700 millones de dólares | informado |
| Recompra de acciones | ~6,5 millones (577 millones de dólares) | ~10% de los valores flotantes |
En el primer trimestre de 2026, Crocs reportó ingresos empresariales de $921.5 millones, un 1.7% menos, pero por encima de las estimaciones de Wall Street. El BPA ajustado de $2.99 superó las previsiones, el margen EBITDA ajustado se mantuvo en 24.5%, y la gerencia elevó la previsión de BPA ajustado para todo el año 2026 a un rango de $13.20 a $13.75. La acción, una empresa de mediana capitalización que cotizaba alrededor de $128 a mediados de 2026 con un valor de mercado cercano a los $6 mil millones, ha recibido una serie de mejoras en las calificaciones de los analistas tras estos resultados positivos.
Puntos fuertes de Crocs
Crocs transforma un producto poco común en un negocio sólido y rentable. Estas son las ventajas que le permiten mantenerse relevante frente a rivales mucho más grandes.
Un icono de alto margen
El icónico zueco sigue siendo uno de los zapatos de uso diario más rentables del mercado. Crocs obtuvo un margen bruto del 58,3 % en 2025, un nivel que la mayoría de los fabricantes de calzado nunca alcanzan. La espuma Croslite, de fabricación propia, es económica de moldear, ligera para el transporte e inconfundible, lo que permite a Crocs fijar un precio superior al de una sandalia de goma común, con un coste de producción mínimo. Este margen financia el marketing, las colaboraciones y la recompra de productos.
Crecimiento internacional que compensa la debilidad del mercado interno
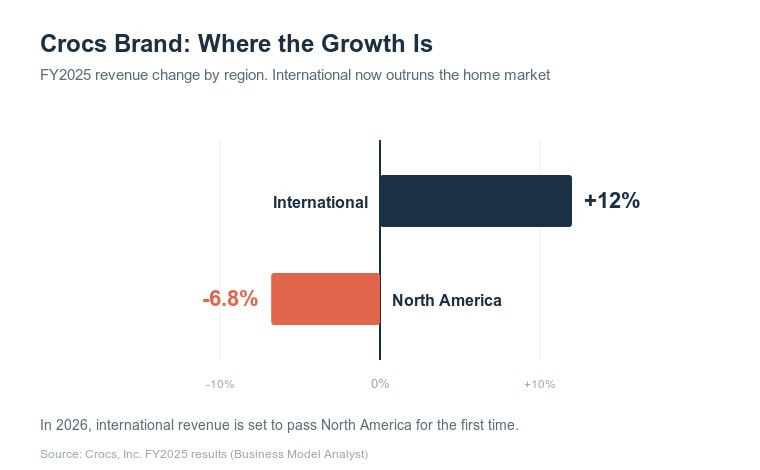
La marca Crocs incrementó sus ingresos internacionales en casi un 12 % en 2025, mientras que en Norteamérica el descenso fue del 6,8 %. China, India, Japón y Europa Occidental registraron ganancias, y el primer trimestre de 2026 extendió esta tendencia con un crecimiento internacional del 7 % para la marca. Esta diversificación geográfica protege a la empresa cuando algún mercado en particular se desacelera y proporciona a la dirección un motor de crecimiento que Norteamérica ya no puede generar por sí sola.
Jibbitz y el ciclo de personalización
Los pequeños adornos Jibbitz que se enganchan a los zuecos parecen una simple novedad. Su funcionamiento es similar al de una navaja de afeitar con cuchillas. El cliente compra el zapato una vez y luego regresa por adornos relacionados con su equipo, película o estado de ánimo favorito. Cada adorno genera un alto margen de ganancia y fideliza al cliente. Esta personalización también le brinda a Crocs una forma económica de renovar el producto para nuevos públicos sin necesidad de rediseñar el zapato.
Generación de efectivo y rentabilidad para los accionistas
Crocs generó aproximadamente 700 millones de dólares en flujo de caja operativo en 2025 y lo administró con disciplina. La compañía recompró cerca de 6,5 millones de acciones por 577 millones de dólares, casi el 10 % de las acciones en circulación, y amortizó 128 millones de dólares de deuda. La recompra de una décima parte de las acciones en circulación en un solo año eleva las ganancias por acción e indica que la gerencia considera que sus propias acciones están infravaloradas. Pocas marcas de calzado convierten el efectivo con tanta eficiencia.
Marketing que llega a la cultura
Crocs participa en la conversación en lugar de imponerse. La marca colabora con músicos, casas de lujo y cadenas de comida rápida, desde Post Malone y Balenciaga hasta un zueco de Tim Hortons para 2026. A mediados de 2026, incursionó en los microdramas de TikTok para llegar a un público más joven, donde ya navegan por la plataforma. Estas estrategias logran que un calzado económico se perciba como un objeto cultural, lo que impulsa tanto el precio como la demanda.
Debilidades de los Crocs
El mismo enfoque que hace que Crocs sea eficiente también la deja vulnerable. Tres debilidades destacan en las cifras actuales.
HEYDUDE está perjudicando a toda la empresa
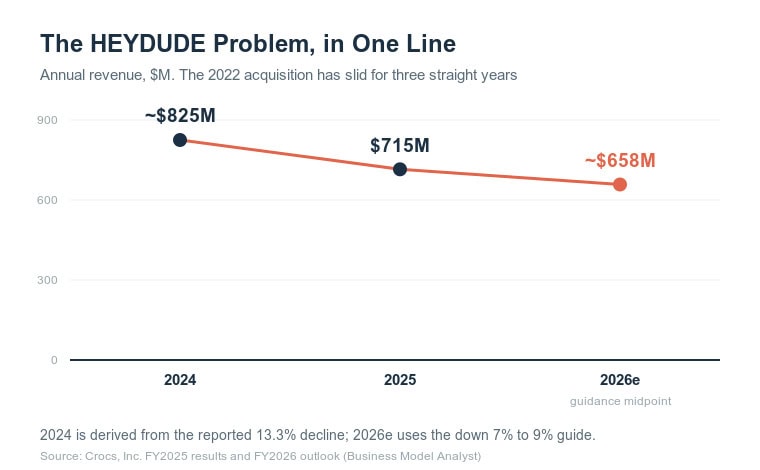
Crocs pagó alrededor de 2.500 millones de dólares por HEYDUDE en 2022 para añadir un calzado informal de lona a su catálogo. La apuesta ha resultado fallida. Los ingresos de HEYDUDE cayeron un 13,3% hasta los 715 millones de dólares en 2025, y la compañía registró aproximadamente 737 millones de dólares en deterioros no monetarios relacionados con la marca y el fondo de comercio durante el año. Estos cargos redujeron drásticamente el margen operativo declarado al 3,7%, frente a casi el 25% del año anterior. El canal mayorista es el epicentro, con una caída de más del 40% en las ventas al por mayor de HEYDUDE durante el cuarto trimestre, mientras la dirección optimizaba el canal.
Todo depende de un solo zapato
La marca Crocs sigue apostando por el clásico zueco. Esta concentración implica que un cambio en las tendencias afecta a toda la empresa a la vez. La dirección ha impulsado sandalias, chanclas y zapatillas deportivas para ampliar la base de clientes, pero el zueco sigue siendo el producto que la gente imagina al oír su nombre. Un único producto estrella es eficaz cuando la tendencia está en auge y peligroso cuando se enfría.
El mercado doméstico sigue reduciéndose
Norteamérica sigue siendo el mercado más grande de Crocs, pero es el que está en declive. Las ventas de la marca Crocs en Norteamérica cayeron un 6,8 % en 2025 y continuaron disminuyendo en 2026. La fortaleza internacional compensa esta pérdida por ahora, pero una empresa no puede depender indefinidamente del crecimiento en el extranjero mientras su mercado local se debilita. Reconstruir la demanda en Norteamérica, especialmente en el sector mayorista, es la incógnita que la dirección aún no ha resuelto.
Una mirada que aún genera debate
Crocs ha convencido a muchos escépticos, pero el calzado sigue generando opiniones encontradas. Algunos compradores ven comodidad y una forma de expresión personal. Otros lo ven como algo que solo usarían en el jardín. Esta división limita la expansión de Crocs en segmentos de moda vanguardistas y expone a la marca a las burlas en las redes sociales, donde una sola publicación viral puede cambiar la percepción rápidamente.
Oportunidades en Crocs
Crocs tiene vías claras para crecer, y la mayoría de ellas se basan en las fortalezas que la empresa ya posee.
Internacional supera a casa
La dirección prevé que los ingresos internacionales superen a los de Norteamérica en ventas anuales por primera vez en 2026. Este hito redefine a Crocs como una marca global, en lugar de una marca estadounidense con exportaciones. India e Indonesia ofrecen poblaciones numerosas, jóvenes y con climas cálidos, ideales para un zueco transpirable. Las adquisiciones directas, como la de la distribución en Malasia, demuestran que la empresa está invirtiendo en esta transformación en lugar de esperar a que se produzca.
Las colaboraciones como palanca de crecimiento
Cada colaboración genera una atención que costaría mucho más en publicidad pagada. Las ediciones limitadas con diseñadores, celebridades y marcas generan demanda de reventa, repercusión en redes sociales y un motivo para que los clientes habituales vuelvan a comprar. Crocs puede seguir ampliando su cartera de colaboraciones en deportes, entretenimiento y gastronomía para llegar a públicos que aún no posee, todo ello protegiendo los márgenes de su producto principal.
Más allá del zueco
Las sandalias y las zapatillas deportivas le dan a Crocs margen para vender más calzado a su clientela fiel. Desarrollar líneas de productos complementarias creíbles, como las de alto rendimiento y para actividades al aire libre, reduciría el riesgo de depender de un solo producto y aumentaría el número promedio de pares que posee cada comprador. La estrategia de personalización que funciona para los zuecos también puede aplicarse a estas categorías.
La sostenibilidad como factor diferenciador
Crocs se ha comprometido con el uso de Croslite de origen biológico y aspira a reducir la huella de carbono por par en un 50 % para 2030, con el objetivo de alcanzar la neutralidad de carbono. Los compradores más jóvenes valoran el historial medioambiental de una marca, y un programa creíble y bien comunicado puede convertir un calzado de espuma sintética, de un inconveniente a una ventaja. Esta oportunidad solo será real si el marketing está a la altura de la fabricación.
El reinicio de HEYDUDE
HEYDUDE representa una debilidad hoy, pero una opción para el futuro. La gerencia prevé que la marca retome el crecimiento en la segunda mitad de 2026 tras una profunda reestructuración. Si el nuevo liderazgo estabiliza la marca con una base más pequeña y limpia, HEYDUDE podría dejar de ser un lastre para las ganancias y convertirse en un contribuyente moderado, lo que eliminaría el principal obstáculo para la cotización.
Amenazas de los cocodrilos
Las fuerzas externas podrían frenar el éxito de Crocs incluso si la empresa ejecuta bien sus planes.
Un campo saturado y agresivo
Crocs compite con Nike, adidas, Skechers y una Birkenstock que ha resurgido, además de una larga lista de imitaciones de bajo costo. Estos rivales invierten mucho, innovan constantemente y buscan el mismo segmento de consumidores que buscan comodidad y estilo casual. Tanto el modelo de negocio de Nike como el de adidas financian presupuestos de marketing que Crocs no puede igualar, por lo que Crocs debe destacar por su originalidad en lugar de por su escala.
Aranceles y política comercial
Crocs fabrica en el extranjero e importa a sus mercados, lo que la expone directamente al aumento de los aranceles sobre el calzado. Estos aranceles adicionales ya le costaron a la compañía alrededor de 130 puntos básicos de margen bruto en 2025, y la gerencia retiró sus previsiones para todo el año en un momento dado debido a la incertidumbre comercial. Nuevos aranceles afectarían los márgenes o forzarían aumentos de precios que pondrían a prueba la fidelidad de los clientes.
Riesgo de moda
Un producto impulsado por las tendencias puede caer en desuso tan rápido como surgió. Crocs ha demostrado su durabilidad a lo largo de los años, pero la empresa aún depende de que el zueco siga siendo relevante culturalmente. Un descenso en la popularidad del calzado cómodo, o simplemente un cambio en las tendencias, ejercería presión sobre el producto principal más rápidamente de lo que cualquier nueva categoría podría compensar.
Crisis geopolíticas y de costos
La dirección señaló que el conflicto en Oriente Medio supondrá un verdadero obstáculo para 2026, ya que incrementará los costes de transporte y los derivados del petróleo, y ejercerá presión sobre los ingresos de los distribuidores en las regiones afectadas. Los elevados precios de la energía y las medidas gubernamentales de control energético en algunas zonas de Europa y el sudeste asiático generan aún más incertidumbre. Una cadena de suministro global que mantiene altos márgenes en épocas de calma se convierte en un problema cuando las rutas y los insumos se encarecen.
Un consumidor más débil
Crocs vende artículos no esenciales. En épocas de recesión, los consumidores optan por productos más baratos o posponen las compras no esenciales, y el calzado suele estar entre los primeros artículos que compran. Una disminución significativa del consumo afectaría el volumen de ventas y obligaría a la competencia a ofrecer mayores descuentos, mermando así el poder de fijación de precios que sustenta los márgenes de Crocs.
Preguntas frecuentes
¿Crocs será rentable en 2026? Sí. En términos ajustados, Crocs sigue siendo altamente rentable, con un BPA diluido ajustado de 12,51 dólares en 2025 y una previsión de entre 13,20 y 13,75 dólares para 2026. El margen operativo de 2025, del 3,7%, pareció débil, pero esta cifra refleja cargos por deterioro extraordinarios de HEYDUDE, en lugar del negocio subyacente, que registra márgenes operativos ajustados superiores al 22%.
¿Cuáles son las mayores fortalezas de Crocs? Un zueco básico de alto margen y reconocible al instante, un crecimiento internacional de dos dígitos, una sólida generación de efectivo de aproximadamente 700 millones de dólares al año y un sistema de personalización con los adornos Jibbitz que impulsa las compras repetidas.
¿Cuál es el mayor problema al que se enfrenta Crocs? HEYDUDE. La marca que Crocs adquirió en 2022 ha estado en declive durante varios años, con una caída del 13,3% en 2025, y generó cargos por deterioro de valor por aproximadamente 737 millones de dólares. Resolver o estabilizar HEYDUDE es el principal desafío para la gerencia.
¿Quién es el propietario de Crocs? Crocs, Inc. es una empresa que cotiza en bolsa en el Nasdaq bajo el símbolo CROX. Es propiedad de sus accionistas, aunque los inversores institucionales poseen la mayoría de las aproximadamente 50 millones de acciones en circulación.
¿Quiénes son los principales competidores de Crocs? Nike, adidas, Skechers y Birkenstock son sus mayores rivales directos, junto con numerosas marcas de menor coste que copian la silueta del zueco.
La perspectiva del analista de modelos de negocio
En 2026, Crocs es una historia de dos marcas. La marca Crocs es un caso excepcional en el calzado: un producto de alto margen con una legión de seguidores y una auténtica proyección internacional, que genera grandes beneficios que la dirección reparte entre los accionistas con una disciplina inusual. HEYDUDE es su lastre, una adquisición de 2.500 millones de dólares que ahora vale mucho menos en los libros contables y que sigue decreciendo.
El escenario alcista es sencillo. Si el crecimiento internacional sigue superando la debilidad del mercado norteamericano y HEYDUDE se estabiliza en una base menor, Crocs se convierte en una máquina de generar efectivo que cotiza a un múltiplo de ganancias de un solo dígito. El escenario bajista es igual de claro. Un mercado principal impulsado por tendencias, el aumento de los aranceles y un mercado interno que no deja de contraerse podrían poner fin a la historia aquí.
La cifra más importante en 2026 no es el crecimiento de los ingresos, que la dirección prevé que se mantendrán prácticamente estables. Lo que importa es si el negocio internacional supera realmente al de Norteamérica y si HEYDUDE logra revertir la situación en la segunda mitad del año. Si se cumplen ambas condiciones, el descuento en las acciones desaparecerá. Si no se cumplen, Crocs se quedará donde el mercado la ha situado: barata por una razón. Para una empresa fundada en torno a un calzado que en su día fue objeto de burla, esta situación es mucho más seria de lo que sus críticos jamás imaginaron.