
¿Qué es un análisis FODA? Un análisis FODA representa a una empresa en cuatro cuadrantes: Fortalezas y Debilidades (factores internos que controla) y Oportunidades y Amenazas (fuerzas externas que no controla). Para Coinbase, el análisis se centra en una tensión: un negocio que domina el mercado de criptomonedas en EE. UU. y diversifica constantemente sus ingresos, operando en un mercado cuyos volúmenes fluctúan al ritmo del precio de Bitcoin.
Coinbase cerró 2025 como la plataforma de intercambio de criptomonedas más confiable de Estados Unidos y la mayor plataforma de derivados de criptomonedas del mundo. Sin embargo, el mercado cambió. Los ingresos del primer trimestre de 2026 cayeron un 21 % con respecto al trimestre anterior, y la compañía registró una pérdida neta de 394 millones de dólares. El modelo de negocio de Coinbase está diseñado para sobrevivir precisamente a este tipo de trimestres, y la diversificación que desarrolló durante tres años amortiguó el impacto. Este análisis desglosa la situación de Coinbase en 2026: qué la protege, qué la expone aún y las decisiones que determinarán si el próximo ciclo será diferente al anterior.
Descripción general de la empresa Coinbase
| Atributo | Detalle |
|---|---|
| Compañía | Coinbase Global, Inc. |
| Fundado | 2012, por Brian Armstrong y Fred Ehrsam |
| Director ejecutivo | Brian Armstrong |
| Sede | Trabajo remoto prioritario (sin sede corporativa oficial) |
| Listado público | NASDAQ: COIN (cotización directa, abril de 2021); se unió al S&P 500 en mayo de 2025 |
| Negocio | Intercambio de criptomonedas, custodia, staking, distribución de stablecoins, derivados e infraestructura blockchain |
| Ingresos netos del año fiscal 2025 | 6.900 millones de dólares (unos 7.200 millones de dólares de ingresos totales) |
| Ingresos netos del año fiscal 2025 | 1.300 millones de dólares |
| Posición en el mercado estadounidense | Aproximadamente el 67% del mercado de valores minorista e institucional de EE. UU |
Análisis FODA de Coinbase de un vistazo
| Fortalezas | Debilidades |
|---|---|
| Participación dominante en EE. UU. y confianza regulatoria | Los ingresos siguen ligados a los ciclos de negociación de criptomonedas |
| Ingresos diversificados (las suscripciones representan ahora el 44% de los ingresos netos) | La cartera de criptoactivos distorsiona las ganancias reportadas |
| Liderazgo en derivados tras la operación de Deribit | Base de gastos elevada y en aumento |
| Rentable tanto en mercados alcistas como bajistas | Fuerte dependencia de los ingresos de Circle/USDC |
| Economía básica de blockchain y USDC | Pequeña huella global frente a Binance |
| Oportunidades | Amenazas |
| Monedas estables y pagos bajo la Ley GENIUS | Ciclicidad del mercado de criptomonedas y choques macroeconómicos |
| Derivados y expansión internacional | Feroz competencia de Binance, Robinhood y Kraken |
| Tokenización de activos del mundo real | Compresión de comisiones y migración al comercio en cadena |
| Custodia institucional mediante un estatuto fiduciario nacional | Exposición legal y regulatoria |
| Mercados de predicción y nuevas líneas de productos | La relación del Círculo se vuelve competitiva |
Fortalezas
Coinbase inicia 2026 con los dos elementos más importantes en el mundo de las criptomonedas: escalabilidad a nivel nacional y una reputación que inspira confianza a los reguladores. Ambos son difíciles de imitar rápidamente para un competidor.
| Fortaleza | Por qué es importante |
|---|---|
| Dominio del mercado estadounidense | Aproximadamente el 67% del volumen de intercambio minorista e institucional de EE. UU. y más del 12% de todas las criptomonedas del mundo se encontraban en Coinbase en 2025 |
| Confianza regulatoria | Los índices de confianza más altos entre las bolsas globales; un operador con licencia y que prioriza el cumplimiento normativo |
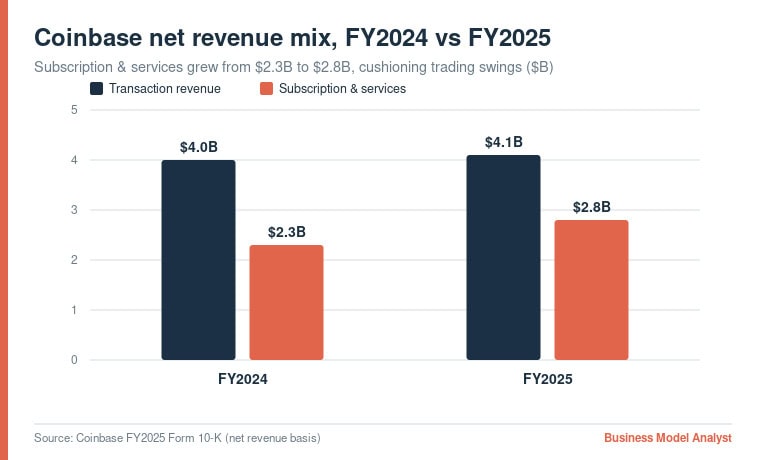
| diversificación de ingresos | Las suscripciones y los servicios alcanzaron los 2.800 millones de dólares en el ejercicio fiscal de 2025, lo que representa el 44% de los ingresos netos en el primer trimestre de 2026 |
| Liderazgo en derivados | Deribit proporciona a Coinbase aproximadamente el 87% del volumen de opciones de Bitcoin y el 94% del volumen de opciones de Ether |
| Rentabilidad a través de los ciclos | 13 trimestres consecutivos de EBITDA ajustado positivo |
Un casi monopolio en su país. Binance tiene una presencia global mayor, pero dentro de Estados Unidos, Coinbase controla aproximadamente el 67% de la actividad de intercambio minorista e institucional. Cuando los precios de las criptomonedas cayeron a principios de 2026 y los inversores, nerviosos, buscaron seguridad, recurrieron a la plataforma en la que confiaban, y Coinbase alcanzó un máximo histórico en cuota de mercado por volumen de operaciones, incluso cuando los volúmenes absolutos disminuyeron. Su historial de cumplimiento normativo y su transparencia como empresa pública ofrecen a las instituciones una razón para canalizar sus operaciones a través de Coinbase en lugar de un competidor extranjero.
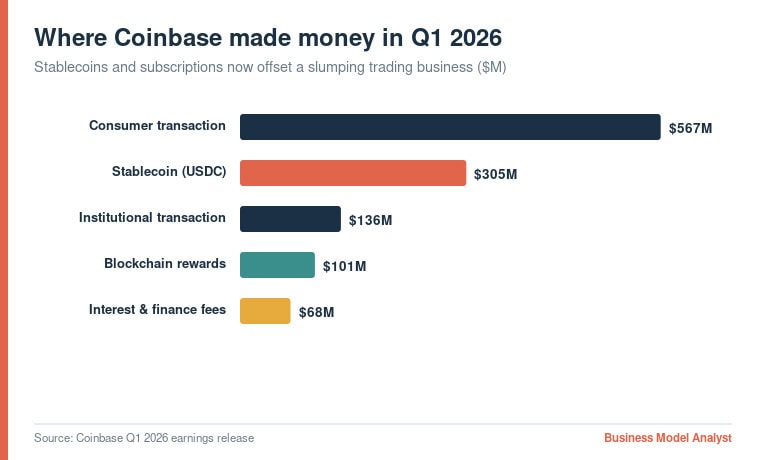
La diversificación está dando sus frutos. Durante años, Coinbase dependía por completo de las comisiones por transacción. Eso ha cambiado. Los ingresos por suscripciones y servicios, que incluyen stablecoins, staking, custodia y la membresía Coinbase One, alcanzaron los 2800 millones de dólares en el año fiscal 2025 y representaron el 44 % de los ingresos netos en el primer trimestre de 2026. Solo los ingresos por stablecoins aportaron 305 millones de dólares en ese trimestre, y Coinbase One superó el millón de suscriptores de pago. Esta es la esencia de la plataforma de intercambio integral: generar suficientes ingresos recurrentes para que un trimestre con poca actividad comercial ya no determine el éxito de todo el año.
Liderazgo en derivados, adquirido y pagado. En agosto de 2025, Coinbase cerró la adquisición de Deribit por 2900 millones de dólares, la mayor operación en la historia de las criptomonedas y la que la convirtió en la plataforma líder mundial de derivados de criptomonedas. Deribit aportó una participación dominante en las opciones de Bitcoin y Ether e impulsó los ingresos por transacciones institucionales a un récord, con un aumento del 37 % interanual. Los derivados se negocian en volúmenes mucho mayores que el mercado al contado, por lo que esto le brinda a Coinbase una vía de crecimiento basada en la demanda profesional e institucional, en lugar de la confianza del inversor minorista.
Genera ganancias cuando otros no lo hacen. Coinbase ha registrado 13 trimestres consecutivos de EBITDA ajustado positivo, tanto en mercados alcistas como bajistas. Su flujo de caja libre se acercó a los 1600 millones de dólares, y la compañía cuenta con cerca de 10 000 millones de dólares en efectivo y USDC. Este sólido balance fue lo que permitió a Coinbase adquirir Deribit por completo y seguir invirtiendo mientras las plataformas de intercambio más pequeñas reducen su actividad.
Debilidades
El mismo diseño que hace que Coinbase sea resistente también la deja sujeta a fuerzas que no puede controlar. El primer trimestre de 2026 puso de manifiesto todas estas dificultades.
| Debilidad | La exposición |
|---|---|
| Dependencia comercial | Los ingresos por transacciones siguen representando aproximadamente el 55 % de los ingresos netos; el volumen de consumo cayó un 54 % interanual en el primer trimestre de 2026 |
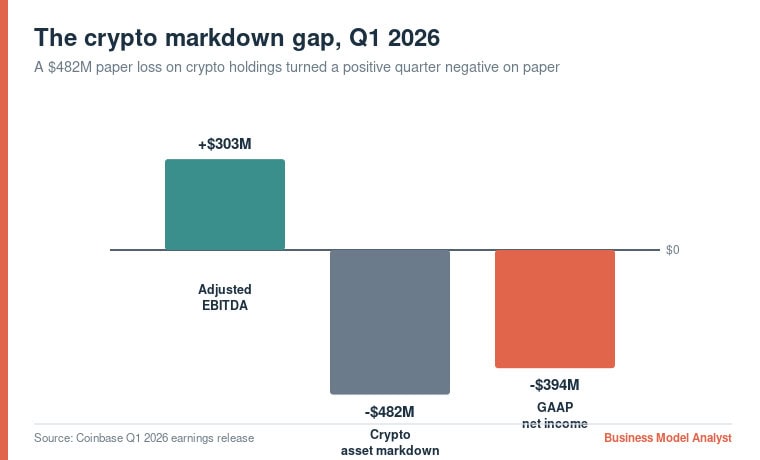
| Volatilidad de las ganancias | Una pérdida contable de 482 millones de dólares en tenencias de criptomonedas provocó la pérdida neta del primer trimestre de 2026 |
| Aumento de los costes | Previsiones de gastos ajustados para 2026 de entre 4.300 y 4.600 millones de dólares; una reducción de plantilla en el segundo trimestre con un coste de entre 50 y 60 millones de dólares |
| Dependencia circular | Aproximadamente 908 millones de dólares al año en ingresos por distribución de USDC, sujetos a renegociación en agosto de 2026 |
| Escala global | Alrededor del 6% del volumen global de intercambios centralizados frente al 39% de Binance |
El trading sigue siendo fundamental. La diversificación ayuda, pero las comisiones por transacción siguen siendo la principal fuente de ingresos y fluctúan con el mercado. El volumen de operaciones al contado para consumidores cayó un 54 % interanual en el primer trimestre de 2026, lo que provocó una caída del 23 % en los ingresos por transacciones de consumidores en un solo trimestre. Cuando el mercado de criptomonedas se enfría, Coinbase lo sufre con mayor rapidez y contundencia que una correduría diversificada.
Las ganancias reportadas se vieron afectadas por pérdidas contables. Coinbase posee una gran cartera de inversión en criptoactivos, y las normas contables la obligan a ajustarla a su valor de mercado cada trimestre. En el primer trimestre de 2026, una disminución de 482 millones de dólares en dichas inversiones transformó un trimestre con un EBITDA ajustado positivo de 303 millones de dólares en una pérdida neta GAAP de 394 millones de dólares. Si bien el negocio operativo no fue el principal responsable, las pérdidas anunciadas asustan a los inversores y dificultan la valoración de las acciones.
Los costos están aumentando. Los gastos operativos subieron un 35% interanual de cara a 2026, y la gerencia estimó que los gastos ajustados para todo el año se situarían entre 4300 y 4600 millones de dólares. Para mantener la situación bajo control, Coinbase anunció una reducción de personal en el segundo trimestre, que conlleva un cargo de reestructuración de entre 50 y 60 millones de dólares. Perseguir la visión de una plataforma de intercambio integral que abarque derivados, pagos y tokenización tiene un costo real, y en un mercado a la baja, ese gasto se traduce en presión sobre los márgenes.
Dependencia de un único socio para una parte importante de los ingresos. Coinbase recauda aproximadamente 908 millones de dólares al año de Circle por la distribución de USDC. Este único flujo de ingresos se integra en el modelo de suscripción, que los inversores valoran por su estabilidad, lo que convierte esta dependencia en un punto débil real. Más información a continuación, en la sección Amenazas.
Oportunidades
Cada debilidad mencionada tiene su contraparte. La flexibilización de las regulaciones y la migración de las finanzas a las cadenas de bloques le brindan a Coinbase más margen de crecimiento que en cualquier otro momento de su historia.
| Oportunidad | Lo positivo |
|---|---|
| Monedas estables y pagos | Claridad en la Ley GENIUS; USDC con una capitalización de mercado cercana a los 74.000 millones de dólares; la tarjeta Coinbase One y las plataformas de pago |
| Derivados e internacionales | Integración con Deribit, futuros perpetuos estadounidenses, negociación unificada de spot, futuros y opciones |
| Activos del mundo real tokenizados | Acciones y materias primas tokenizadas que se liquidan en Base; el sector de activos ponderados por riesgo ya se sitúa entre 31.000 y 34.000 millones de dólares |
| Custodia institucional | La OCC aprueba condicionalmente una licencia fiduciaria nacional, lo que desbloquea los mandatos de custodia |
| Nuevas líneas de productos | Mercados de predicción, derivados minoristas y otras apuestas en bolsas de valores |
Las stablecoins obtienen un marco legal sólido. La Ley GENIUS les brindó a las stablecoins estadounidenses la claridad regulatoria que la industria llevaba años esperando. USDC ahora tiene una capitalización de mercado cercana a los 74 mil millones de dólares, y Coinbase la está impulsando más allá del comercio, incursionando en los pagos a través de productos como la tarjeta Coinbase One. Los ingresos de las stablecoins ya amortiguan los trimestres de baja actividad comercial. A medida que los tokens regulados respaldados por dólares se integran al comercio cotidiano, Coinbase se posiciona como el centro de distribución de la segunda más grande.
Derivados y el mundo fuera de EE. UU.: Deribit no solo ganó cuota de mercado, sino también alcance. La mayoría de los usuarios de Deribit se encuentran fuera de Estados Unidos, lo que le proporciona a Coinbase una base internacional e institucional más amplia que la que había construido por sí sola. El plan para integrar operaciones al contado, futuros y opciones en una única experiencia de negociación, sumado al lanzamiento de nuevos futuros perpetuos estadounidenses, abre un abanico de ingresos que el trading minorista al contado nunca había alcanzado.
tokenización podría ser la próxima plataforma. Trasladar acciones, bonos y materias primas a las blockchains es la mayor apuesta a largo plazo del sector, y Coinbase es propietaria de Base, una plataforma de capa 2 de rápido crecimiento que puede funcionar como capa de liquidación. El sector de activos reales tokenizados ya se sitúa entre 31.000 y 34.000 millones de dólares, sin incluir las stablecoins. Coinbase ha descrito sus acciones tokenizadas como activos respaldados 1:1 que otorgan derechos de accionista, una estructura más sólida que los tokens de estilo derivado que ofrecen algunos competidores. Si Coinbase triunfa en este ámbito, vincularía sus ingresos a los mercados de capitales tradicionales, un mercado mucho mayor que el de las criptomonedas.
Una licencia que facilita el acceso a fondos institucionales. En abril de 2026, la Oficina del Contralor de la Moneda otorgó a Coinbase la aprobación condicional para una licencia de compañía fiduciaria nacional. Dicha aprobación permite a Coinbase cumplir con los requisitos de custodia institucional que exigen un custodio con licencia federal, lo que fortalece los ingresos recurrentes y de baja volatilidad, reduciendo así la volatilidad del negocio.
Amenazas
Los riesgos externos son la razón por la que COIN se comporta como una acción de alta volatilidad. La competencia se intensifica simultáneamente desde todas las direcciones, y el mercado en sí sigue siendo una incógnita.
| Amenaza | El peligro |
|---|---|
| Ciclicidad del mercado | Los volúmenes y los ingresos fluctúan drásticamente con los precios de las criptomonedas y las condiciones macroeconómicas |
| Competencia | Binance a nivel mundial, Robinhood en impulso y tokenización, Kraken en nuevas funciones |
| Migración en la cadena | La cuota de mercado de los exchanges descentralizados aumentó al 13,6%; reducción de comisiones en las operaciones al contado |
| Riesgo legal y regulatorio | Una demanda del fiscal general de Nueva York sobre los mercados de predicción; cambios en las normas globales |
| El comodín de Circle | Una renegociación de ingresos en agosto de 2026 con un socio que ahora vende productos de la competencia |
El mercado da y quita. La capitalización total del mercado de criptomonedas y los volúmenes de negociación cayeron más del 20 % en el primer trimestre de 2026, y los ingresos de Coinbase disminuyeron en consecuencia. Ninguna diversificación, por mucha que sea, escapa por completo a esta situación. Un mercado bajista prolongado reduce las comisiones de negociación, las recompensas por staking e incluso los intereses generados por los saldos de criptomonedas, todo a la vez.
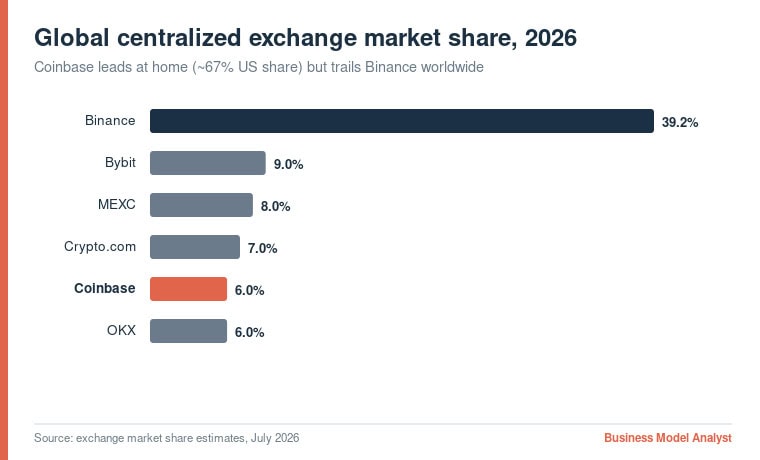
La competencia acecha por todos lados. Binance aún procesa aproximadamente el 39% del volumen global de intercambios centralizados, superando con creces a Coinbase, que alcanza cerca del 6% a nivel mundial. El modelo de negocio de Binance se basa en bajas comisiones y una vasta base internacional a la que Coinbase no puede acceder fácilmente. Más cerca de casa, Robinhood aumentó sus ingresos casi un 52% en 2025, frente al 9% de Coinbase, lanzó su propia blockchain e impulsó la tokenización de acciones en más de 120 países. Kraken se está reestructurando en torno al trading con agentes y ahora ofrece acciones tokenizadas. La competencia por definir cómo los exchanges de criptomonedas llegan a nuevos usuarios nunca ha sido tan intensa.
El comercio se está trasladando a la cadena de bloques. Los exchanges descentralizados (DEX) pasaron del 6,9 % del volumen de operaciones al contado en enero de 2024 al 13,6 % dos años después. Cada operación que se liquida en un DEX evita por completo la comisión de Coinbase. Sumado a la presión constante sobre los márgenes de los inversores minoristas, esto reduce la rentabilidad del comercio al contado, que aún genera la mayor parte de los ingresos por transacciones.
Los tribunales y los organismos reguladores tienen un doble papel. El mismo gobierno que aprobó la Ley GENIUS también puede limitar a Coinbase. El fiscal general de Nueva York demandó a la empresa por sus mercados de predicción, alegando que constituyen una forma de juego. Las normas sobre valores tokenizados, derivados y stablecoins aún se están elaborando, y un solo fallo adverso puede provocar el cierre de una línea de productos de la noche a la mañana.
La relación con Circle se está volviendo tensa. Coinbase obtiene aproximadamente 908 millones de dólares anuales distribuyendo USDC, y ese acuerdo se renegociará en agosto de 2026. El socio de la otra parte ya no es un simple aliado. Circle lanzó cirBTC en abril de 2026 para competir con cbBTC, la criptomoneda de Coinbase, y los analistas esperan que la participación de Coinbase en los ingresos de USDC se incline hacia una división equitativa del 50/50 para 2027. Coinbase respondió en junio de 2026 uniéndose al consorcio Open USD, un proyecto de stablecoin rival que ofrece a sus socios la mayor parte de los ingresos de reserva. Esta decisión diversifica las inversiones de Coinbase, alejándola de USDC, y le otorga ventaja en la renegociación, pero también indica que la línea de inversión más confiable en el negocio de las suscripciones ahora está en disputa.
Coinbase en cifras
| Métrico | Cifra | Fuente |
|---|---|---|
| Ingresos netos del año fiscal 2025 | 6.900 millones de dólares | Formulario 10-K de Coinbase para el año fiscal 2025 |
| Ingresos netos del año fiscal 2025 | 1.300 millones de dólares | Formulario 10-K de Coinbase para el año fiscal 2025 |
| EBITDA ajustado del año fiscal 2025 | 2.800 millones de dólares | Formulario 10-K de Coinbase para el año fiscal 2025 |
| Ingresos del primer trimestre de 2026 | 1.410 millones de dólares (un descenso del 21% intertrimestral) | Ganancias de Coinbase en el primer trimestre de 2026 |
| Pérdida neta en el primer trimestre de 2026 | 394 millones de dólares | Ganancias de Coinbase en el primer trimestre de 2026 |
| EBITDA ajustado del primer trimestre de 2026 | 303 millones de dólares (13.º trimestre consecutivo con resultados positivos) | Ganancias de Coinbase en el primer trimestre de 2026 |
| Cuota de suscripción y servicios | 44% de los ingresos netos | Ganancias de Coinbase en el primer trimestre de 2026 |
| Promedio de USDC en la plataforma | 19 mil millones de dólares (récord) | Ganancias de Coinbase en el primer trimestre de 2026 |
| Suscriptores de Coinbase One | Más de 1 millón pagados | Ganancias de Coinbase en el primer trimestre de 2026 |
| Adquisición de Deribit | 2.900 millones de dólares, cierre en agosto de 2025 | Coinbase / Deribit |
| Ingresos por distribución de USDC | Aproximadamente 908 millones de dólares al año | Divulgaciones del círculo |
| Cuota de mercado de la bolsa de valores de EE. UU | ~67% | Estimaciones de Bernstein / del sector |
| Cuota de mercado global de CEX | ~6% | Estimaciones del sector, 2026 |
Coinbase frente a sus principales competidores (2026)
| Coinbase | Binance | Robin Hood | Kraken | |
|---|---|---|---|---|
| Modelo | Plataforma integral de intercambio de criptomonedas, custodia, stablecoins y derivados | Intercambio global, comisiones más bajas, lista de activos más amplia | Corretaje minorista más criptomonedas, acciones y opciones | Intercambio de criptomonedas más acciones tokenizadas |
| Participación global en CEX | ~6% | ~39% | No se encuentra entre los principales CEX | Los 5 primeros por puntuación de confianza |
| Posición de EE. UU | Dominante (~67%) | Acceso restringido a EE. UU | Gran base de clientes minoristas | Sólido y centrado en el cumplimiento normativo |
| Borde | Confianza regulatoria, derivados, economía del USDC | Escala, liquidez, alcance internacional | Impulso de crecimiento, liderazgo en tokenización | Funciones avanzadas, negociación de agentes |
| Punto débil | Cíclico, concentrado en EE. UU | fricción regulatoria en EE. UU | Exposición al pago por flujo de pedidos | A menor escala |
Preguntas frecuentes
¿Cómo genera ingresos Coinbase en 2026? Coinbase obtiene ingresos de dos maneras. Las comisiones por transacción de compra, venta e intercambio de criptomonedas representan algo más de la mitad de los ingresos netos y fluctúan según el mercado. El resto proviene de suscripciones y servicios: ingresos por distribución de stablecoins de USDC, recompensas por staking, custodia, intereses y la membresía Coinbase One. Esta segunda fuente de ingresos alcanzó el 44% de los ingresos netos a principios de 2026 y proporciona a la empresa un margen de seguridad recurrente.
¿Es Coinbase rentable? Depende del indicador. Coinbase ha registrado un EBITDA ajustado positivo durante 13 trimestres consecutivos y obtuvo 1300 millones de dólares en ingresos netos para el año fiscal 2025. Según los principios contables generalmente aceptados (GAAP), algunos trimestres pueden presentar pérdidas, como en el primer trimestre de 2026, cuando una depreciación de 482 millones de dólares en sus tenencias de criptomonedas generó una pérdida neta de 394 millones de dólares, a pesar de que el negocio operativo fue positivo.
¿Quiénes son los principales competidores de Coinbase? Binance es la mayor plataforma de intercambio de criptomonedas a nivel mundial por volumen, aunque su acceso en EE. UU. está restringido. Robinhood compite ferozmente por los usuarios minoristas y ha avanzado rápidamente en el mercado de acciones tokenizadas. Kraken se dirige a operadores avanzados y se está expandiendo al mercado de acciones tokenizadas. En el ámbito de los derivados, Coinbase también se enfrenta a plataformas tradicionales como CME Group.
¿Por qué Coinbase compró Deribit? Deribit era el líder mundial en opciones de criptomonedas. La adquisición, por 2900 millones de dólares y cerrada en agosto de 2025, convirtió a Coinbase en la mayor plataforma de derivados de criptomonedas del mundo, le otorgó aproximadamente el 87 % del volumen de opciones de Bitcoin y el 94 % del de opciones de Ether, y le sumó una amplia base de usuarios internacionales e institucionales. Los derivados se negocian en volúmenes mucho mayores que el mercado al contado, por lo que la operación abrió una vía de crecimiento menos dependiente del sentimiento del mercado minorista.
¿Cuál es el mayor riesgo para Coinbase? Su dependencia de los ciclos del mercado de criptomonedas. Cuando los precios y los volúmenes bajan, los ingresos por transacciones también caen, como lo demostró la disminución del 21 % en los ingresos del primer trimestre de 2026. A esto se suman la intensa competencia, la migración de las operaciones a exchanges descentralizados, la exposición legal y la renegociación en agosto de 2026 de su acuerdo de reparto de ingresos de USDC con Circle.
La perspectiva del analista de modelos de negocio
Coinbase dedicó tres años a transformar un negocio basado en comisiones por transacción en algo más sólido, y el primer trimestre de 2026 fue la prueba de fuego. El veredicto es dividido. La diversificación funcionó: las suscripciones y las stablecoins mantuvieron un EBITDA ajustado positivo durante un trimestre difícil, y el acuerdo con Deribit le proporcionó a Coinbase una franquicia de derivados que se sustenta en la demanda institucional en lugar de la opinión de los inversores minoristas. La vulnerabilidad también es evidente: las comisiones por transacción siguen impulsando los ingresos, una rebaja en los resultados puede convertir las cifras en pérdidas, y la línea de suscripción más fiable ahora se basa en una alianza con Circle que se está volviendo competitiva.
La apuesta que vale la pena seguir de cerca es la tokenización. Si Coinbase incorpora acciones y bonos reales a la cadena de bloques a través de Base, con derechos de accionista genuinos, deja de ser un exchange de criptomonedas para convertirse en infraestructura para un mercado mucho más amplio. Robinhood se adelantó en la tokenización de acciones, y esa ventaja es la señal competitiva más clara del panorama. Coinbase cuenta con el balance, la solvencia regulatoria y la autorización para ganar la versión institucional de esta carrera. Su victoria en la versión para consumidores dependerá de que logre ponerse al día en productos donde un rival más ambicioso se adelantó. El exchange integral es una idea sólida. En 2026, la ejecución frente a Robinhood será la variable que determine su éxito.