
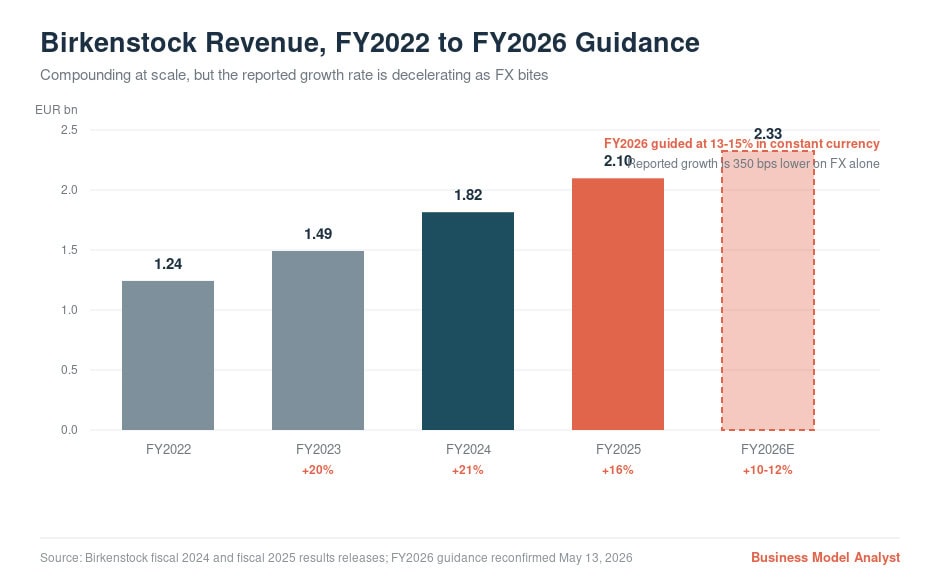
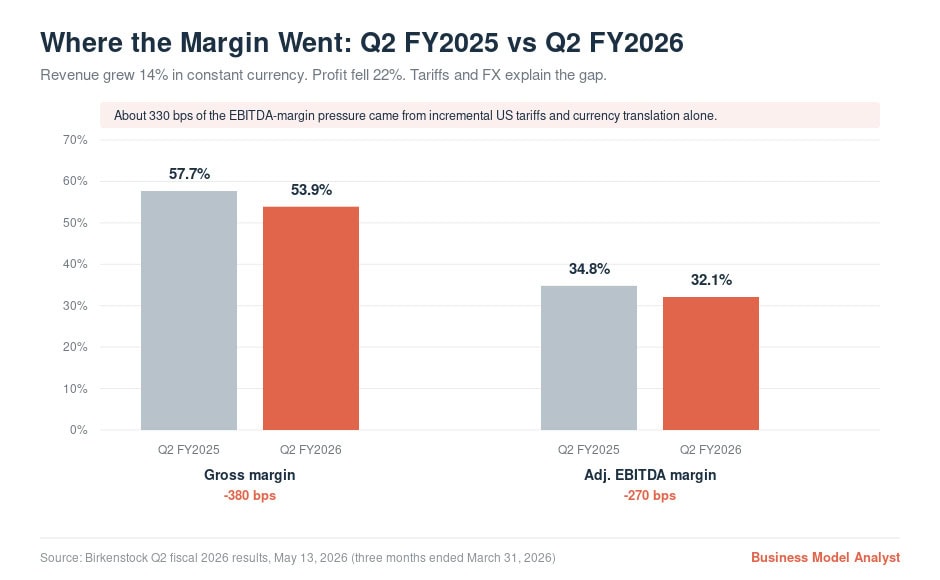
Birkenstock es una de esas raras marcas de consumo que lleva 250 años vendiendo prácticamente el mismo producto y aún así mantiene un crecimiento de ingresos de entre el 15% y el 20%. En el ejercicio fiscal de 2025 superó por primera vez los 2.000 millones de euros en ingresos, mantuvo un margen bruto superior al 59% y comunicó a los inversores que el único factor que limitaba su crecimiento era su propia planta de producción. Sin embargo, llegó el ejercicio fiscal de 2026, el dólar se debilitó, se impusieron aranceles estadounidenses y el beneficio neto cayó un 22% en un solo trimestre, con un crecimiento de los ingresos del 14% a tipo de cambio constante.
Esa diferencia entre la actividad operativa y las cifras declaradas resume la situación actual de Birkenstock. Este análisis FODA la aborda utilizando los resultados del ejercicio fiscal 2025, los informes del segundo trimestre del ejercicio fiscal 2026 y el plan trienal que la dirección presentó en su primer Día del Mercado de Capitales en enero de 2026.
¿Qué es un análisis FODA de Birkenstock? Un análisis FODA de Birkenstock es una evaluación estructurada de las fortalezas, debilidades, oportunidades y amenazas que enfrenta Birkenstock Holding plc (NYSE: BIRK), la empresa alemana de calzado conocida por su plantilla de corcho y látex. Las fortalezas y debilidades son internas, es decir, están bajo el control de la gerencia. Las oportunidades y amenazas son externas.
Panorama general de la empresa (a julio de 2026)
| Artículo | Detalle |
|---|---|
| Entidad jurídica | Birkenstock Holding plc (NYSE: BIRK) |
| Fundado | 1774, Alemania |
| Director ejecutivo | Oliver Reichert |
| Accionista mayoritario | L Catterton, a través de BK LC Lux MidCo Sa rl. |
| Ingresos del año fiscal 2025 | 2.100 millones de euros, un 16% más según las cifras oficiales y un 18% más a tipo de cambio constante |
| EBITDA ajustado del año fiscal 2025 | 666,9 millones de euros, un margen del 31,8% |
| Beneficio neto del ejercicio fiscal 2025 | 348,3 millones de euros, un 82% más |
| Margen bruto del año fiscal 2025 | 59.1% |
| Fabricación | Seis fábricas en Alemania, además de una planta de componentes en Portugal; todo el calzado se fabrica en la UE |
| Tiendas minoristas propias | 97 al final del año fiscal 2025, un aumento neto de 30 |
| Orientación para el año fiscal 2026 | Crecimiento a tipo de cambio constante del 13% al 15%, entre 2.300 y 2.350 millones de euros reportados |
La respuesta en pocas palabras: La fortaleza de Birkenstock reside en su capacidad para fijar precios en un producto que nunca pasa de moda. Su debilidad radica en que gana dinero en dólares y gasta en euros, y no tiene el monopolio legal del diseño que vende.

Fortalezas
1. La plantilla es una ventaja competitiva que los competidores no pueden copiar rápidamente
La plantilla de corcho y látex no es un simple adorno de diseño, sino un sistema de sujeción fisiológica. Una vez que el pie se adapta a su soporte anatómico, el calzado plano se vuelve incómodo, lo que convierte una compra de moda impulsiva en una compra de reposición. La evidencia financiera de esto se refleja en las ventas: la gerencia reportó ventas a precio completo superiores al 90 % en el segundo trimestre del año fiscal 2026, cifra que distingue a una marca sólida de una que se mantiene a flote gracias a promociones.
Compárese esto con la presión promocional que se observa en otras marcas de calzado. Al analizar el FODA de Crocs, el riesgo radicaba en la demanda estacional y la dependencia de los ciclos de la moda. Birkenstock ha logrado superar ambos problemas, y las cifras de ventas lo demuestran.
2. Márgenes de élite, y son estructurales más que cíclicos
En el ejercicio fiscal 2025, obtuvo un margen bruto del 59,1 % y un margen EBITDA ajustado del 31,8 % sobre unos ingresos de 2100 millones de euros. A modo de comparación, Nike opera con un margen bruto cercano al 40 %. Crocs registró un margen bruto superior al de Birkenstock en el ejercicio fiscal 2025, pero sus ingresos disminuyeron al mismo tiempo: los ingresos consolidados del cuarto trimestre cayeron un 3,2 % y el margen operativo ajustado anual se situó en el 22,3 %.
Birkenstock es la única empresa de ese grupo de comparación que crece a dos dígitos y mantiene un margen EBITDA superior al 30% al mismo tiempo.
| Métrico | Birkenstock (año fiscal 2025) | Crocs (año fiscal 2025) |
|---|---|---|
| Ganancia | 2.100 millones de euros | Más de 4 mil millones de dólares |
| Crecimiento de los ingresos | Se reportó un +16% | En descenso, el cuarto trimestre bajó un 3,2% |
| Margen bruto | 59.1% | 54,7% en el cuarto trimestre, un descenso de 320 puntos básicos |
| Rentabilidad | Margen de EBITDA ajustado del 31,8% | Margen operativo ajustado del 22,3% |
3. La escasez es una decisión operativa deliberada, no un accidente
Reichert ha sido explícito al afirmar que el crecimiento está limitado por la capacidad de producción y por la decisión de preservar la escasez, no por la demanda. Esto puede sonar a falsa modestia hasta que se analizan las consecuencias en los precios: el crecimiento de los ingresos del 18 % en moneda constante para el año fiscal 2025 se tradujo en un aumento del 12 % en unidades vendidas y un incremento del 5 % en el precio medio de venta. Subir los precios en un entorno de consumo débil sin afectar el volumen de ventas es la prueba más clara del poder de fijación de precios, y Birkenstock la superó con éxito.
4. Integración vertical y una cadena de suministro que abarque toda la UE
Seis plantas alemanas y una fábrica de componentes en Portugal, con aproximadamente el 95 % de la producción en Alemania. Esto garantiza el control de calidad, el control de inventario y la etiqueta «Hecho en Alemania», lo que respalda su estructura de precios. Además, en septiembre de 2025, la empresa aceleró la expansión de su capacidad mediante la compra de las instalaciones de un propietario en quiebra cerca de Dresde por 18 millones de euros netos, adquiriendo 78 000 metros cuadrados de espacio para producción y logística a un precio aproximado de 240 euros por metro cuadrado, muy por debajo del coste de una nueva construcción.
5. El problema de la estacionalidad ha sido resuelto
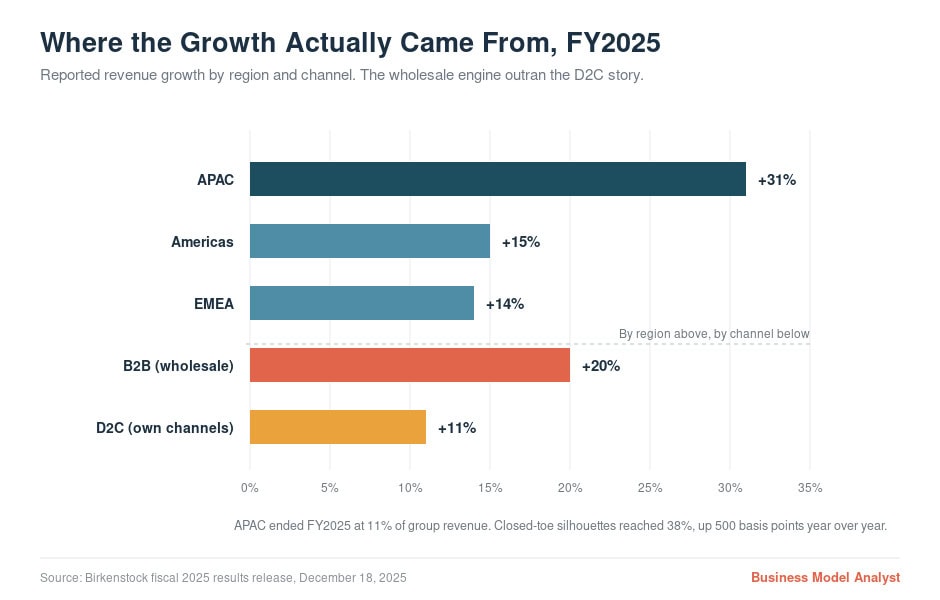
Los modelos cerrados representaron el 38 % de los ingresos en el año fiscal 2025, un aumento de 500 puntos básicos con respecto al año anterior. Este es el dato más subestimado de la historia. Una empresa de sandalias es un negocio de verano con problemas de capital de trabajo. Una empresa de calzado con un 38 % de modelos cerrados es un negocio que opera todo el año, y los zapatos cerrados tienen un precio de venta promedio más alto.
Debilidades
1. Costes en euros, ingresos en dólares
Aproximadamente el 46% de los ingresos se denominan en dólares estadounidenses, mientras que casi toda la producción se concentra en la eurozona. Esto representa un desajuste cambiario estructural que, en el ejercicio fiscal de 2026, supone un coste de unos 350 puntos básicos en el crecimiento de los ingresos declarados. La previsión de crecimiento del 13% al 15% a tipo de cambio constante se traduce en un crecimiento declarado de tan solo el 10% al 12%. La dirección gestiona bien el negocio, pero la cuenta de resultados sigue empeorando en la moneda en la que la interpretan los inversores.
2. La capacidad es el techo, y se necesitan años para aumentarla
La afirmación de que "la demanda supera la oferta" es una restricción halagadora hasta que se necesita acelerar la producción. Las fábricas tardan 17 meses en construirse y años en alcanzar su plena capacidad. Birkenstock invertirá entre 110 y 130 millones de euros en gastos de capital durante el ejercicio fiscal de 2026, principalmente en capacidad, pero una empresa que no puede ajustar su producción rápidamente tampoco puede reaccionar con rapidez si un competidor o una tendencia le son desfavorables.
3. La historia de la venta directa al consumidor es menos sólida de lo que sugiere la marca
Birkenstock suele considerarse un éxito del modelo D2C (directo al consumidor). Sin embargo, los informes financieros indican lo contrario. En el año fiscal 2025, el B2B (ventas minoristas) creció un 20%, mientras que el D2C creció un 11%, lo que redujo la participación del D2C a aproximadamente el 38% de los ingresos. La gerencia también reveló que su negocio D2C se realiza en un 80% en línea, lo que implica una estructura de costos variables elevada y un bajo apalancamiento operativo, y que se necesitan aproximadamente 2,5 pares al por mayor para generar los ingresos de un par D2C. La proporción está volviendo a inclinarse hacia el canal mayorista, que es el de menor margen.
4. Concentración del producto en torno a una sola idea
Existen productos para el cuidado de la piel, sistemas de descanso y accesorios, pero son insignificantes. Prácticamente todos los ingresos provienen del calzado con una sola plantilla. Este enfoque representa una fortaleza comercial, pero una debilidad estructural, ya que no hay un motor alternativo si el primero falla.
5. El registro no está controlado por accionistas públicos
L Catterton, la firma de capital privado afiliada a LVMH, aún controla la empresa a través de BK LC Lux MidCo. La financiación de junio de 2026 contempla explícitamente la recompra de hasta 500 millones de dólares en acciones, incluidas las de la propia Midco. Una empresa controlada cuyo patrocinador es un vendedor persistente presenta una carga estructural que no tiene nada que ver con la cantidad de sandalias que se vendan.
Oportunidades
1. APAC apenas ha comenzado
La región APAC cerró el año fiscal 2025 con tan solo el 11% de los ingresos del grupo, tras un crecimiento del 31% reportado. En el segundo trimestre del año fiscal 2026, creció un 30% a tipo de cambio constante, con la mayor penetración de calzado cerrado y el precio de venta promedio más alto de todas las regiones. La gerencia prevé que APAC crezca aproximadamente al doble del ritmo de los demás segmentos hasta el año fiscal 2028. Esta es la vía de crecimiento más clara para la compañía.
2. El comercio minorista propio sigue siendo pequeño
Noventa y siete tiendas en todo el mundo no son nada para una marca de este tamaño, y el plan es abrir aproximadamente 40 nuevas tiendas al año. El comercio minorista físico también es la solución al problema de la estrategia de venta directa al consumidor (D2C), ya que la rentabilidad de las tiendas físicas mejora a medida que estas maduran, a diferencia de la combinación de ventas online en un 80%, que conlleva costes variables en cada pedido.
3. La gestión de espacios en blanco ya nombrada
El calzado ortopédico, profesional y para actividades al aire libre se encuentran en segmentos relacionados con la plantilla y están poco explotados económicamente. El calzado cerrado, con un 38%, tiene un claro potencial para alcanzar la paridad con las sandalias. El lanzamiento en febrero de 2026 del Highwood Moc Lace Low indica que la empresa pretende seguir apostando por el calzado cerrado en lugar de considerarlo una estrategia de cobertura estacional.
4. El plan trienal es una cifra real, no un eslogan
En su Día del Mercado de Capitales de enero de 2026, la dirección se comprometió a generar aproximadamente 1.000 millones de euros adicionales en ingresos entre los ejercicios fiscales de 2026 y 2028, lo que implica un crecimiento anual compuesto de entre 2.100 millones y 3.000 millones de euros, con una tasa de crecimiento anual compuesta (TCAC) del 13 % al 15 %, un crecimiento de las unidades en torno al 10 % y un margen EBITDA ajustado superior al 30 % mantenido durante todo el período. Si los aranceles y el tipo de cambio se normalizan, las cifras reportadas se recalcularían sin que la dirección realice ningún cambio.
Amenazas
1. Los aranceles estadounidenses y la extraña forma en que empeoraron
Aproximadamente el 95% de la producción se realiza en Alemania. No existe una forma económica de protegerla de los aranceles. La dirección ha declarado que compensar completamente el coste arancelario requeriría aumentos de precio de aproximadamente 2,5 veces el propio arancel, algo que se niega a hacer. Aún más incómoda, el director financiero comunicó a los analistas en mayo de 2026 que la sentencia del Tribunal Supremo de EE. UU. que anuló los aranceles de la IEEPA en realidad aumentó la exposición de Birkenstock, al menos temporalmente, y que las solicitudes de reembolso ascenderán a unos 30 millones de euros, con plazos inciertos. La política arancelaria es una amenaza que la dirección no puede mitigar, reducir ni eludir.
2. Moneda, en la misma dirección, al mismo tiempo
Las previsiones parten de un tipo de cambio medio EUR/USD de 1,17. El tipo de cambio y los aranceles, en conjunto, suponen una presión de unos 200 puntos básicos tanto sobre el margen bruto ajustado como sobre el margen EBITDA ajustado para el ejercicio fiscal 2026. Dos variables incontrolables actúan simultáneamente en la misma dirección.
3. Los iconos no están protegidos legalmente
El 20 de febrero de 2025, el Tribunal Federal de Justicia de Alemania dictaminó que las sandalias Birkenstock no son obras de arte aplicado y, por lo tanto, no gozan de protección por derechos de autor. El tribunal sostuvo que los diseños respondían a requisitos técnicos y funcionales y se ajustaban a la artesanía ordinaria, desestimando tres demandas que Birkenstock había presentado contra minoristas que vendían imitaciones. La consecuencia práctica es evidente. Los modelos Arizona y Madrid, diseñados en las décadas de 1960 y 1970, están fuera del alcance de los derechos de autor, y los registros de diseño de esas formas antiguas ya han caducado. La clave reside en la plantilla, la marca y la base de fabricación. No en la ley.
4. El riesgo del ciclo de la moda es real incluso cuando la dirección lo niega
Birkenstock insiste en que es una marca con propósito, no una moda pasajera. Esto es mayormente cierto y completamente irrefutable a corto plazo. Sin embargo, el punto de inflexión en los ingresos de la marca coincidió con un fenómeno cultural generalizado de calzado cómodo pero poco atractivo, y los fenómenos culturales son efímeros. Adidas está aprovechando actualmente el éxito de las zapatillas Samba y recuerda perfectamente lo rápido que terminó la anterior. Un índice de ventas del 90 % a precio completo es la métrica clave. Si comienza a descender hacia el 80 %, la tesis se desmorona.
5. El balance se hizo más pesado mientras que el margen se redujo
La refinanciación de junio de 2026 captó 900 millones de euros en bonos senior al 4,500% con vencimiento en 2033, amortizando 428,5 millones de euros en bonos al 5,25% con vencimiento en 2029 y financiando recompras. El cupón mejoró y el vencimiento se extendió, lo cual es positivo. El endeudamiento total pro forma de 1.714,4 millones de euros es una cifra elevada para afrontar en un periodo de márgenes reducidos y un consumidor nervioso. El apalancamiento neto fue de 1,7x al final del segundo trimestre del ejercicio fiscal 2026, superior a 1,5x al cierre del ejercicio.
Obtención de información: Las cifras que la mayoría de los análisis FODA de Birkenstock pasan por alto
| Punto de datos | Cifra | Por qué es importante |
|---|---|---|
| División de unidades frente a precio para el año fiscal 2025 | Crecimiento del 12% en unidades, crecimiento del 5% en precio de venta promedio a tipo de cambio constante | Aísla el poder de fijación de precios del volumen; ambos funcionan |
| Venta a precio completo | Más del 90% (segundo trimestre del año fiscal 2026) | El mejor indicador principal de la salud de la marca |
| composición del canal D2C | Aproximadamente el 80% en línea | Explica por qué el crecimiento del modelo D2C no repercute en los resultados finales |
| Relación entre ingresos mayoristas y directos al consumidor (D2C) | Aproximadamente 2,5 pares al por mayor equivalen a 1 par de venta directa al consumidor (D2C) | Cuantifica el coste del margen del cambio en la combinación B2B |
| Margen bruto del segundo trimestre del año fiscal 2026 | 53,9%, frente al 57,7% anterior | 380 bps de compresión con un crecimiento del 14% en cc |
| Reclamaciones de reembolso de aranceles | Aproximadamente 30 millones de euros, fecha incierta | Un activo que nadie está modelando |
| Instalación de Dresde | 18 millones de euros netos, unos 240 euros por metro cuadrado | Capacidad adquirida a precios de liquidación, por debajo del coste de construcción de obra nueva |
| Participación en los ingresos de la región Asia-Pacífico | 11%, con el objetivo de crecer al doble del ritmo del grupo | La vía de crecimiento estructural más clara |
| deuda total pro forma | 1.714,4 millones de euros | Tras la refinanciación, con un apalancamiento neto de 1,7x |
Preguntas frecuentes
¿Birkenstock es rentable? Sí, y en gran medida. Birkenstock registró un beneficio neto de 348,3 millones de euros en el ejercicio fiscal 2025, un 82 % más que el año anterior, con unos ingresos de 2100 millones de euros. El EBITDA ajustado fue de 666,9 millones de euros, con un margen del 31,8 %.
¿Cuál es la mayor debilidad de Birkenstock? El desajuste cambiario y arancelario. Aproximadamente el 95% de la producción se realiza en la UE, mientras que cerca del 46% de los ingresos se generan en dólares estadounidenses. Este desajuste le costó a la empresa 380 puntos básicos de margen bruto en el segundo trimestre del año fiscal 2026 y convirtió un crecimiento del 14% a tipo de cambio constante en un crecimiento del 8% según las cifras reportadas.
¿Quién es el propietario de Birkenstock? L Catterton, la firma de capital privado afiliada a LVMH, adquirió una participación mayoritaria en 2021 y aún controla la empresa a través de BK LC Lux MidCo Sa rl tras su salida a bolsa en la NYSE en octubre de 2023.
¿Pueden otras empresas copiar legalmente las sandalias Birkenstock? En Alemania, en general, sí. El Tribunal Federal de Justicia dictaminó en febrero de 2025 que las sandalias no son obras de arte aplicado y, por lo tanto, no están protegidas por derechos de autor. Si bien se pueden interponer demandas por infracción de marca registrada y competencia desleal, las formas en sí mismas no están protegidas por derechos de autor.
¿Sigue siendo Birkenstock una empresa de sandalias? Cada vez menos. Los modelos cerrados representaron el 38 % de los ingresos en el año fiscal 2025, un aumento de 500 puntos básicos en un solo año, lo que ha reducido considerablemente la estacionalidad del negocio.
¿Cuál es el objetivo de crecimiento de Birkenstock? La dirección prevé un crecimiento de los ingresos a tipo de cambio constante de entre el 13 % y el 15 % para el ejercicio fiscal de 2026 y se ha comprometido a generar aproximadamente 1.000 millones de euros adicionales en ingresos para el ejercicio fiscal de 2028, lo que llevaría a la empresa de 2.100 millones de euros a unos 3.000 millones de euros.
La perspectiva del analista de modelos de negocio
Actualmente, el mercado está valorando las Birkenstock como si algo hubiera salido mal. Pero no ha pasado nada.
Si excluimos la conversión de divisas y los aranceles, se trata de una empresa que crece entre un 14 % y un 18 % a tipo de cambio constante, vende más del 90 % de su producto a precio completo, sube los precios sin perder volumen y transforma una sandalia de temporada en un calzado para todo el año. No se trata de una empresa en quiebra. Se trata de una empresa cuyos resultados se ven afectados por un tipo de cambio desfavorable y que tributa en la frontera estadounidense.
El argumento bajista honesto no se centra en la demanda, sino en la protección. Birkenstock no posee derechos de autor sobre sus iconos, ni opciones de fabricación económicas, ni una segunda línea de producción. Sus defensas son la plantilla, la marca y una red de fábricas que no puede trasladar. Si bien son reales, constituyen una barrera que se erosiona lenta e imperceptiblemente, en lugar de colapsar en un trimestre. Esto significa que las señales de alerta se reflejarán en las ventas y el precio medio mucho antes de que se reflejen en los ingresos.
Así que fíjate en dos cifras e ignora el resto. El porcentaje de ventas a precio completo, actualmente superior al 90%, indica si la marca aún tiene margen para cobrar lo que cobra. El porcentaje de ventas de calzado cerrado, actualmente del 38%, indica si la empresa sigue superando con éxito su propia estacionalidad. Si ambos se mantienen, el impacto de los aranceles y el tipo de cambio es un problema de sincronización y la acción está infravalorada. Si alguno de los dos disminuye, entonces todo se reduce a un ciclo de moda, y todas las previsiones de margen del plan a tres años se desmoronan.
Si desea implementar este marco de trabajo en otra empresa, comience con nuestra guía sobre cómo realizar un análisis FODA.