
De qué se trata: Una evaluación estructurada de Aldi, la cadena alemana de supermercados de descuento que en realidad está formada por dos empresas, Aldi Süd y Aldi Nord, que analiza las fortalezas y debilidades internas que controlan frente a las oportunidades y amenazas externas que no controlan. La mayor parte de este análisis se centra en Aldi Süd, que gestiona Aldi en Estados Unidos, Reino Unido, Irlanda, Australia y China.
Por qué es importante ahora: Aldi abrirá más de 180 tiendas en EE. UU. en 2026, con miras a alcanzar las 3200 a finales de 2028, y uno de cada tres hogares estadounidenses compró allí el año pasado. Al mismo tiempo, su negocio en el Reino Unido aumentó sus ventas solo un 0,7 % durante el verano, mientras que Lidl creció un 8 %, y Aldi Süd en Alemania está reduciendo productos en sus estantes y recortando 1250 puestos de trabajo en su sede de Mülheim.
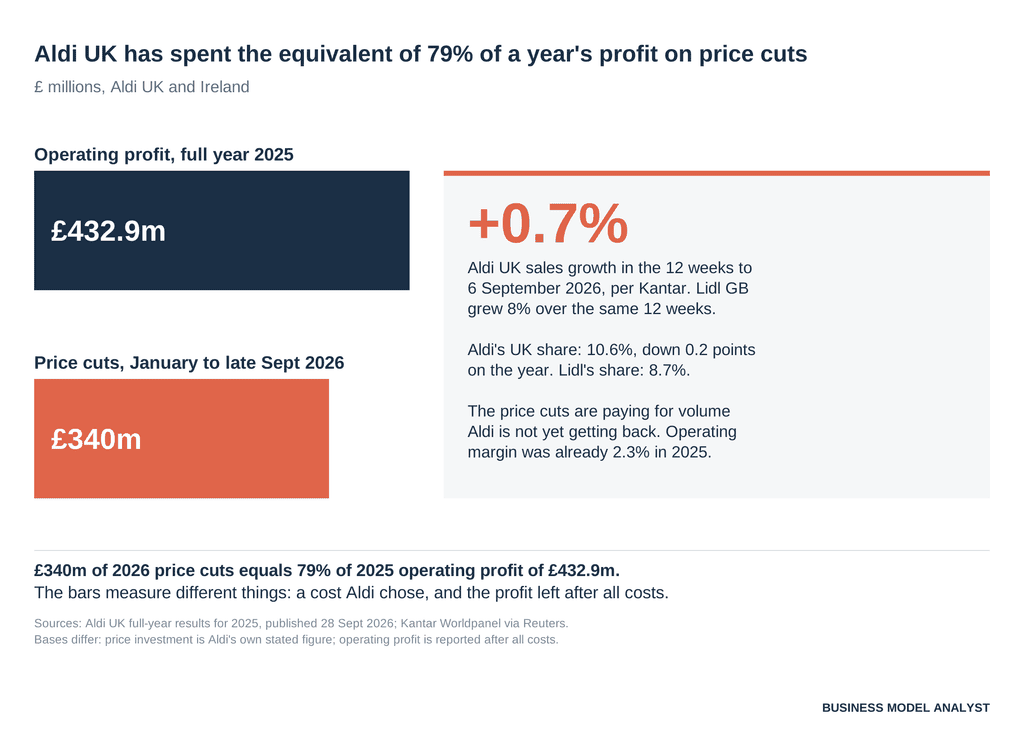
La cifra clave: 340 millones de libras. Eso es lo que Aldi Reino Unido afirma haber gastado en la reducción de precios durante los primeros nueve meses de 2026, lo que equivale al 79% de los 432,9 millones de libras de beneficio operativo que obtuvo en todo 2025.
Las cifras provienen de los comunicados de Aldi, los resultados de Aldi UK para el año finalizado el 31 de diciembre de 2025 (publicados el 28 de septiembre de 2026), los resultados de Aldi Nord de 2025, el informe fiscal de Schwarz Group de 2025, el formulario 10-K de Walmart para el año fiscal 2026 y datos de Kantar Worldpanel. Ninguno de los grupos Aldi publica cuentas consolidadas, por lo que algunas cifras son declaraciones de la empresa en lugar de cifras auditadas, y el texto especifica cuáles.
Aldi en resumen: El balance de 2026
| Métrico | Última cifra | Fuente y fecha |
|---|---|---|
| Tiendas en todo el mundo, ambos grupos Aldi | 13.489 (Aldi Süd alrededor de 7.960, Aldi Nord 5.526) | Número de empresas, 2025-2026 |
| Países | 18, contando Alemania una vez | Compañía |
| Tiendas Aldi en EE. UU | 2.624 en 39 estados más el Distrito de Columbia | Enero de 2026 |
| Objetivo de Aldi en EE. UU | Casi 2.800 para finales de 2026, 3.200 para finales de 2028 | Aldi EE. UU., enero de 2026 |
| Plan de inversión de Aldi en EE. UU | 9 mil millones de dólares hasta 2028 | Aldi EE. UU |
| Ventas de Aldi en el Reino Unido e Irlanda, 2025 | 19.000 millones de libras, un 5% más | Aldi Reino Unido, septiembre de 2026 |
| Beneficio operativo de Aldi en el Reino Unido, 2025 | 432,9 millones de libras (margen del 2,3%), desde 435,5 millones de libras | Aldi Reino Unido |
| Reparto de productos de alimentación de Aldi en el Reino Unido | 10,6%, bajó 0,2 puntos | Kantar, 12 semanas hasta el 6 de septiembre de 2026 |
| Ventas de Aldi Nord, 2025 | Más de 31.000 millones de euros, un 7,4% más | Aldi Nord, abril de 2026 |
| Tiendas Aldi en China | Más de 120 | Finales de agosto de 2026 |
| Aldi Australia | Unas 600 tiendas, aproximadamente el 10% del mercado | Investigación de la ACCC sobre los supermercados |
Dos datos de esa tabla resumen todo lo que sigue. Aldi tiene más tiendas que Walmart, y su filial en el Reino Unido, la que publica sus cuentas, obtiene 2,3 peniques de beneficio operativo por cada libra de ventas. Aldi es muy grande y deliberadamente delgada.
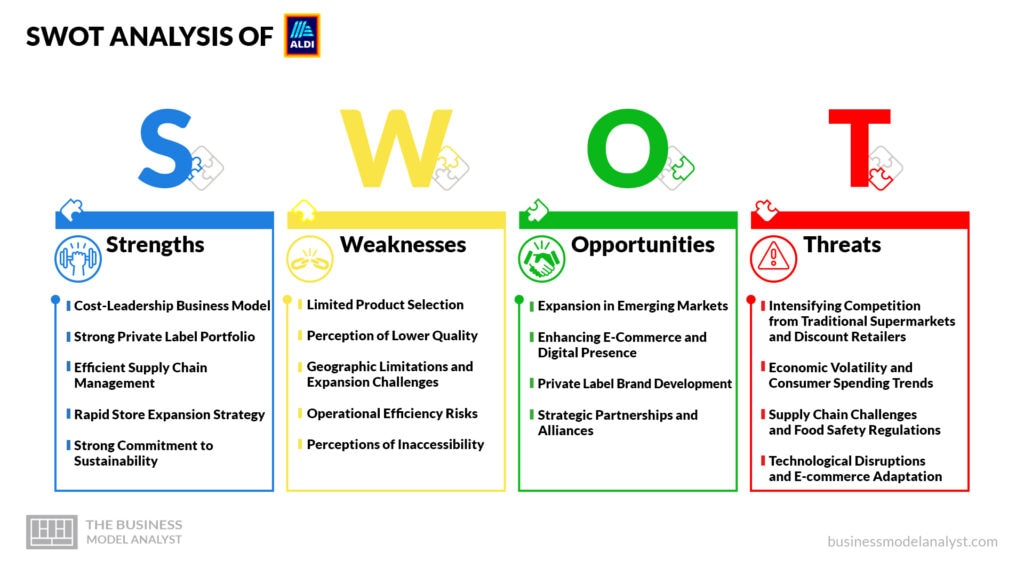
Análisis FODA de Aldi de un vistazo
| Fortalezas | Debilidades |
|---|---|
| Una gama reducida de productos, en su mayoría de marca propia, que mantiene pequeños todos los costes | La variedad y la complejidad aumentaron gradualmente; Aldi Süd ahora está reduciendo productos en Alemania |
| La cesta de la compra más barata del Reino Unido en todas las encuestas de Which? realizadas entre enero y mayo de 2026 | Ahora está dando marcha atrás en su expansión digital, con la pérdida de 1.250 puestos de trabajo en Mülheim para 2027 |
| Al no tener accionistas externos, puede operar con un margen del 2,3% y seguir bajando los precios | Aldi Süd creció más lentamente que el mercado alemán en 2025 |
| 13.489 tiendas en ambos grupos, más que las 10.955 de Walmart | Las ventas en el Reino Unido crecieron un 0,7% durante el verano, mientras que las de Lidl crecieron un 8% |
| Una máquina estadounidense que añade aproximadamente 3,5 tiendas por semana | La inversión en precios ahora se acerca a las ganancias anuales del Reino Unido |
| Oportunidades | Amenazas |
|---|---|
| 3.200 tiendas en EE. UU. para 2028, respaldadas por tres nuevos centros de distribución | Lidl: mismo modelo, más grande en Europa, una aplicación de fidelización y un crecimiento más rápido |
| Comprar locales comerciales al por mayor, como hizo con Winn-Dixie | Competidores que ofrecen precios similares a los de Aldi, ya sea mencionándolo por su nombre o mediante precios exclusivos para socios |
| China, donde superó las 120 tiendas con una estrategia diferente | Normas de planificación y cláusulas de arrendamiento que ralentizan la apertura de nuevas tiendas |
| El objetivo en el Reino Unido es alcanzar las 1.500 tiendas, frente a las 1.092 actuales | La inflación de los alimentos está regresando mientras los márgenes ya son reducidos |
| Un mercado de duopolio en Australia donde posee alrededor del 10% | Presión operativa derivada de la apertura de aproximadamente 200 tiendas en Estados Unidos al año |
¿Qué Aldi? Dos empresas comparten el nombre
Casi todos los análisis FODA de Aldi disponibles en línea, incluida la versión anterior de esta página, tratan a Aldi como una sola empresa. En realidad, son dos. Los hermanos Karl y Theo Albrecht dividieron el negocio en 1960, y los dos grupos han estado separados financiera y legalmente desde 1966. Aldi Süd, con sede en Mülheim an der Ruhr, opera en el sur y oeste de Alemania, Austria (como Hofer), Suiza, Italia, Hungría, Eslovenia, Reino Unido, Irlanda, Estados Unidos, Australia y China. Aldi Nord, con sede en Essen, opera en el norte de Alemania, Francia, España, Portugal, Polonia, Bélgica, Países Bajos y Luxemburgo. Trader Joe's, la cadena estadounidense, pertenece a la rama familiar de Aldi Nord y se gestiona de forma independiente; nuestro análisis de la cadena de valor de Trader Joe's la abarca.
La distinción no es trivial. Cuando alguien describe la expansión de Aldi en EE. UU. o su guerra de precios en el Reino Unido, se refiere a Aldi Süd. Cuando se describe el aumento de ventas de Aldi en Alemania en 2025, la filial con mejor desempeño fue Aldi Nord. Ambas han armonizado partes de sus gamas de marcas propias, pero la estrategia, los resultados y el capital son independientes.
Ese error dio lugar a otros en la página anterior, que hemos corregido aquí:
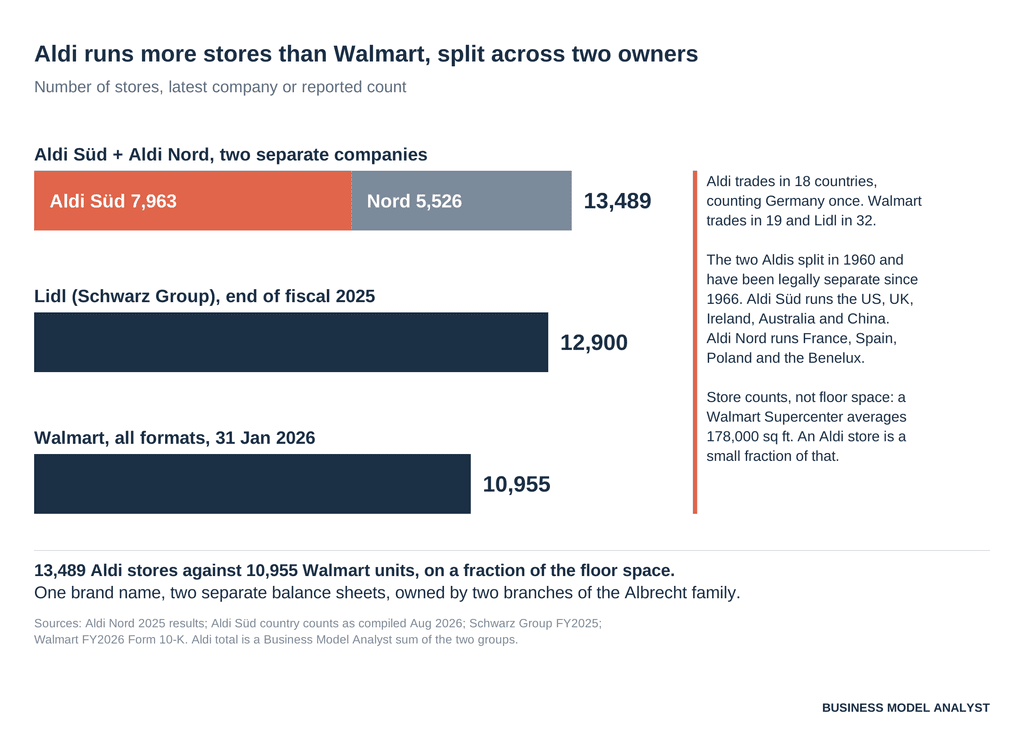
- “Presencia geográfica limitada en comparación con Walmart”. Lo contrario ocurre en cuanto al número de tiendas. Los dos grupos Aldi operan 13.489 tiendas en 18 países. Walmart reportó 10.955 establecimientos en 19 países al 31 de enero de 2026.
- “Expansión en mercados emergentes como India o Brasil”. Aldi no ha anunciado nada en ninguno de los dos. Su verdadera apuesta en los mercados emergentes es China, donde abrió sus dos primeras tiendas en Shanghái en 2019 y superó las 120 tiendas en 2026.
- Las aplicaciones móviles y los cupones digitales son una de sus fortalezas. El modelo de precios de Aldi se basa en no ofrecer precios exclusivos para socios. En el Reino Unido, Which? enumera dos niveles de precios de fidelización en Lidl, Morrisons, Sainsbury's, Tesco y Waitrose. Aldi no figura en la lista.
Puntos fuertes de Aldi
Una gama reducida a la médula
Todo lo demás en el análisis FODA de Aldi se deriva de lo que decide no ofrecer. Una tienda Aldi típica tiene una gama reducida de productos, basada principalmente en marcas propias: Aldi Nord sitúa su cuota de mercado de marcas propias en torno al 85 % de la gama del grupo. Una lista corta de productos implica que cada línea se vende en grandes cantidades, los compradores negocian menos contratos, pero de mayor tamaño, las tiendas necesitan menos espacio y menos personal, y los productos llegan listos para la venta en sus cajas de envío.
El resultado es una estructura de costes en la que, sencillamente, hay menos que pagar. Se trata de la versión más pura del modelo de negocio de bajo coste en el sector de la alimentación, la misma disciplina que convierte a Ryanair en líder en costes en la aviación europea, como demuestra nuestro análisis FODA de Ryanair . Para ver cómo encajan las piezas en un sistema, consulte el modelo de negocio de Aldi.
Precios que los rivales tienen que mencionar
La política de precios de Aldi es evidente desde fuera. La revista Which? nombró a Aldi el supermercado más barato del Reino Unido en todas sus comparaciones mensuales de la cesta de la compra desde enero hasta mayo de 2026. En marzo, la cesta de la compra de Aldi costó 171,32 £, 99 peniques menos que la de Lidl con sus descuentos por fidelidad aplicados. Aldi UK afirma haber rebajado los precios de más de 1000 productos en 2026.
La prueba más reveladora reside en la respuesta de la competencia. Tesco y Sainsbury's basaron sus campañas publicitarias en igualar los precios de Aldi en cientos de productos, lo que significa que dos de las mayores cadenas de supermercados británicas anunciaban a Aldi como precio de referencia. Ambas redujeron estas estrategias en 2025, y Asda eliminó la suya. En Australia, Aldi comunicó al regulador de la competencia su objetivo es ser consistentemente un 20 % más barato que Woolworths y Coles. Un minorista cuyos precios mencionan sus competidores en su propia publicidad ostenta la posición de fijación de precios en su mercado.
Ningún accionista solicita margen
Ambos grupos Aldi son de propiedad privada, pertenecientes a las dos ramas de la familia Albrecht, y no cotizan en bolsa. Esto influye en la capacidad de inversión de Aldi. Aldi Reino Unido obtuvo un margen operativo del 2,3 % en 2025 y, en lugar de defenderlo, destinó 340 millones de libras esterlinas a la reducción de precios durante los primeros nueve meses de 2026.
Según los cálculos de Business Model Analyst, esa inversión en precios representa el 79% del beneficio operativo anual, y cabe destacar que ambas cifras no son equivalentes: una es un coste que Aldi decidió asumir, la otra es lo que quedó tras deducir todos los gastos. Sin embargo, la comparación evidencia la magnitud de la apuesta. Una cadena de supermercados que cotiza en bolsa gastaría casi un año entero de beneficios en precios en tan solo nueve meses se enfrentaría a preguntas de sus accionistas. Aldi no. La compañía planea invertir otros 900 millones de libras esterlinas en 2027 en 40 nuevas tiendas en el Reino Unido y en su red de distribución.
Una cadena de tiendas mayor que la de Walmart
Si se suman ambos grupos, Aldi cuenta con 13.489 tiendas: aproximadamente 7.960 en Aldi Süd según su recuento de 2026 y 5.526 en Aldi Nord a finales de 2025. Lidl finalizó su ejercicio fiscal de 2025 con 12.900 tiendas. Walmart informó de 10.955 establecimientos.
El número de tiendas no es lo mismo que el tamaño. Los hipermercados de Walmart en EE. UU. tienen un promedio de 178 000 pies cuadrados, y sus ingresos superan con creces los de ambos grupos Aldi juntos. Pero la densidad es la clave en el sector de los supermercados de descuento. Una red densa mantiene los centros de distribución llenos, los camiones con poca demanda y los volúmenes de compra altos, además de permitir que una tienda llegue a más compradores que las cadenas tradicionales.
Una empresa estadounidense añade 3,5 tiendas por semana
El negocio de Aldi Süd en Estados Unidos es el mercado de mayor crecimiento del grupo. En enero de 2026 contaba con 2624 tiendas, planea abrir más de 180 en 31 estados este año y espera alcanzar casi 2800 a finales de 2026. Aldi afirma que 17 millones de nuevos clientes visitaron sus tiendas en Estados Unidos en 2025 y que uno de cada tres hogares estadounidenses compró allí durante ese año. En 2026, se expandirá a Maine, su estado número 40, y a Colorado, donde planea abrir más de 50 tiendas en los próximos cinco años.
Su fortaleza reside en el ritmo de apertura. Abrir 180 tiendas al año equivale aproximadamente a 3,5 por semana, y el objetivo de 3200 para 2028 implica unas 200 al año entre 2027 y 2028. Solo un formato con una presencia estandarizada, un alcance limitado y una estrategia de expansión repetible puede implementarse a esa velocidad. Aldi ya ocupa el tercer lugar entre las cadenas de supermercados estadounidenses por número de tiendas.
Puntos débiles de Aldi
La complejidad se fue infiltrando
Durante años, Aldi Süd incorporó productos en Alemania para atraer clientes de supermercados tradicionales como Edeka y Rewe. En abril de 2026, el Lebensmittel Zeitung informó que estaba dando marcha atrás: unos 50 productos por región abandonarían sus secciones de lácteos, embutidos y quesos refrigerados, de un total de aproximadamente 1800 artículos en sus 24 regiones alemanas, y las marcas Zott, Ehrmann y Rana perderían su presencia permanente en los estantes. Según el informe, el objetivo declarado es reducir la complejidad y los costes. Aldi Süd declinó hacer comentarios, limitándose a decir que desarrolla su gama de productos de forma continua.
Que una cadena de descuento haya tenido que reducir su oferta es, en sí mismo, una debilidad. Cada producto añadido debilita la rentabilidad por volumen que caracteriza a Aldi. Este retroceso sugiere que, en su mercado nacional, Aldi Süd se había convertido en un supermercado más pequeño y ahora está pagando las consecuencias para volver a ser una cadena de descuento.
Un despliegue digital que ahora se está desmantelando
Aldi Süd construyó una gran unidad central de TI y digital, Aldi DX, en Mülheim. En abril de 2026, confirmó sus planes de recortar unos 1250 puestos de trabajo en dicha unidad para finales de 2027, la mayoría en Aldi DX, que emplea a unas 3900 personas, y también se verán afectados algunos puestos del departamento de compras. Estos recortes se suman a los cientos de reducciones de personal en la sede central anunciados en enero, y parte del trabajo se trasladará a Hungría.
Los recortes podrían ser la decisión correcta, pero demuestran que la expansión que revierten fue excesiva. La ventaja de Aldi radica en que realiza menos actividades que sus competidores. Una organización tecnológica centralizada, que llegó a superar los 4000 empleados, resulta incompatible con ese modelo, y su desmantelamiento conlleva tiempo y dinero.
Aldi Süd creció más lentamente que su mercado nacional
Según cifras de la prensa especializada, las ventas de Aldi Süd en Alemania aumentaron en unos 500 millones de euros, hasta alcanzar los 18.800 millones de euros en 2025, con un número de tiendas que se mantuvo estable en 2.022 establecimientos, lo que representa un crecimiento de aproximadamente el 2,7%. El sector minorista de alimentación alemán en su conjunto creció un 3,4%, según la Oficina Federal de Estadística. Aldi Nord, considerada durante mucho tiempo la filial más débil, incrementó sus ventas en Alemania un 5,9% y las del grupo un 7,4%, superando los 31.000 millones de euros.
Las tiendas de Aldi Süd son productivas, con unas ventas de aproximadamente 9,3 millones de euros cada una, y, según se informa, su resultado operativo mejoró por tercer año consecutivo gracias a la eficiencia. Sin embargo, una cadena de descuento que crece por debajo de su mercado en un año en el que los consumidores optan por productos más económicos está perdiendo terreno, y el principal beneficiario en su región es Lidl.
El Reino Unido se ha estancado
Las cifras anuales de Aldi UK son positivas: las ventas aumentaron un 5% hasta alcanzar la cifra récord de 19.000 millones de libras esterlinas en 2025. Sin embargo, la situación actual es menos favorable. En las 12 semanas previas al 6 de septiembre de 2026, las ventas de Aldi en el Reino Unido crecieron un 0,7%, su cuota de mercado disminuyó 0,2 puntos hasta el 10,6%, y Lidl GB creció un 8% hasta el 8,7%. GlobalData señaló que las ventas navideñas de Lidl crecieron un 10% frente al 3% de Aldi.
Así pues, los 340 millones de libras esterlinas en recortes de precios aún no han logrado recuperar el impulso. Aldi gestiona su negocio en el Reino Unido con un margen del 2,3%, invierte fuertemente en precios y sigue creciendo a un ritmo mucho menor que el de su competidor más cercano.
Los márgenes estrechos dejan poco margen de error
Un margen operativo del 2,3% es una fortaleza cuando la estrategia funciona y una debilidad cuando algo sale mal. Una interrupción en el suministro, un aumento salarial que no se puede repercutir o una inflación alimentaria del 25% que Aldi decide absorber, todo ello repercute directamente en una cifra muy pequeña. La propiedad privada de Aldi la protege de la presión de los accionistas, no de las matemáticas.
Oportunidades en Aldi
3200 tiendas en EE. UU. para 2028
En Estados Unidos es donde el modelo de Aldi aún tiene mayor potencial. Pasar de aproximadamente 2800 tiendas a finales de 2026 a 3200 a finales de 2028 supone un aumento de cerca del 14%, gracias a tres nuevos centros de distribución: Baldwin, Florida, en 2027; Goodyear, Arizona, en 2028; y Aurora, Colorado, en 2029. Aldi también relanzará su sitio web en Estados Unidos en 2026 y utilizará Instacart, DoorDash y Uber Eats para el reparto a domicilio.
El oeste de Estados Unidos es la frontera: 10 nuevas tiendas en Phoenix en 2026, con miras a 40 para 2030; el doble en Las Vegas; y la entrada en Colorado. Cada nueva región necesita su propio centro de distribución antes de que las tiendas puedan abrir a gran escala, por lo que el cronograma de almacenes es más importante que los anuncios de nuevas tiendas.
Compra en sitios web, no en cadenas comerciales
El acuerdo con Southeastern Grocers mostró una nueva forma para que Aldi creciera rápidamente. En agosto de 2023, Aldi acordó comprar la empresa matriz de Winn-Dixie y Harveys, que abarcaba unas 400 tiendas, y cerró el trato en marzo de 2024. Once meses después, en febrero de 2025, vendió unas 170 de esas tiendas, junto con los negocios de Winn-Dixie y Harveys, a un grupo liderado por el propio director ejecutivo de Southeastern Grocers, Anthony Hucker, y C&S Wholesale Grocers.
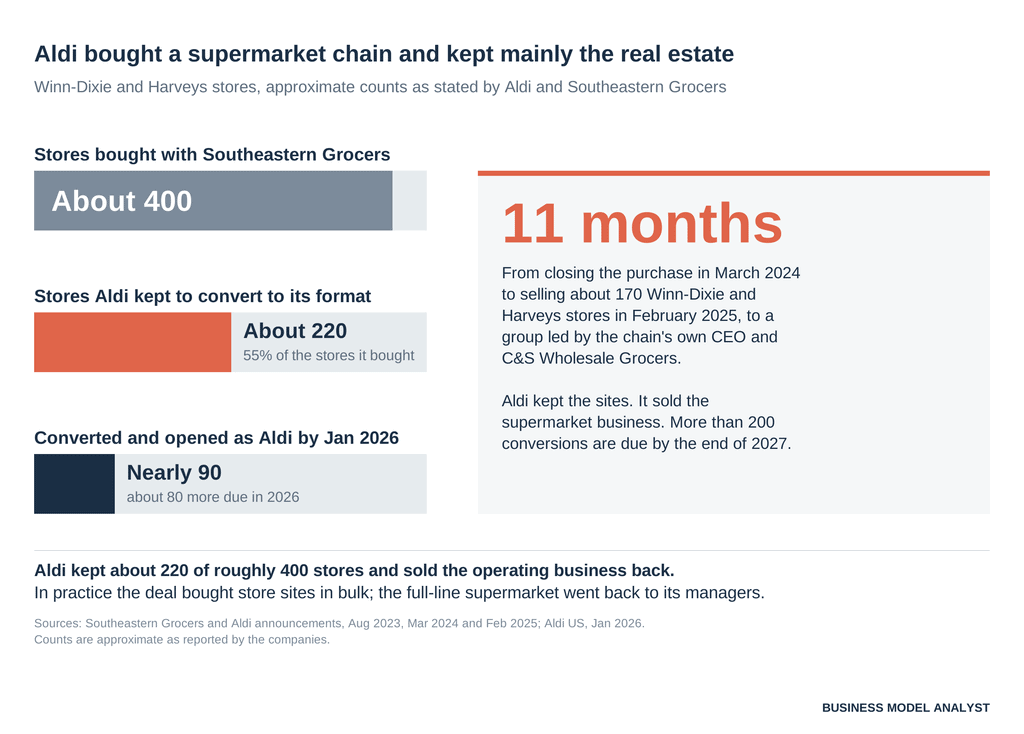
Aldi conservó unas 220 tiendas para adaptarlas a su propio formato; para enero de 2026, ya había convertido y abierto casi 90, y planea abrir cerca de 80 más ese mismo año y más de 200 en total para finales de 2027. En la práctica, Aldi utilizó la adquisición para comprar en bloque locales bien ubicados en Florida y el sureste del país, y luego devolvió el negocio de los supermercados tradicionales a quienes deseaban gestionarlos. Este enfoque podría repetirse en cualquier lugar donde una cadena regional con dificultades posea buenas ubicaciones.
China en términos diferentes
Aldi Süd abrió sus dos primeras tiendas en China, concretamente en Shanghái, en 2019. Se trataba de pequeños supermercados de barrio de alta gama. Alcanzó las 100 tiendas el 21 de marzo de 2026 y superó las 120 a finales de agosto, expandiéndose más allá de Shanghái hacia Jiangsu, Anhui y Zhejiang, con más de 50 aperturas previstas para 2026.
China es importante porque Aldi opera allí con un modelo diferente: comercio electrónico y alianzas de entrega desde el principio, y pago mediante escaneo y listo a través de WeChat. Si esta versión de Aldi funciona a gran escala, le proporciona a la compañía una estrategia para mercados donde el clásico supermercado de descuento occidental no encaja.
El Reino Unido tiene una brecha para alcanzar las 1.500 tiendas
Aldi UK opera en 1.092 tiendas y tiene como objetivo a largo plazo alcanzar las 1.500, lo que supondría un aumento de aproximadamente el 37%. Con las 40 aperturas previstas para 2027, esto representa aproximadamente una década de desarrollo. Aldi afirma que prioriza las comunidades con acceso limitado a productos de alimentación asequibles. Además, planea adquirir al menos la mitad de sus productos mediante acuerdos de suministro a largo plazo para 2027, lo que garantiza el suministro y motiva a los agricultores británicos a apoyar la marca.
Un mercado de duopolio en Australia
En Australia, Woolworths y Coles controlan conjuntamente cerca de dos tercios de las ventas de supermercados. Aldi, con aproximadamente 600 tiendas y cerca del 10% del mercado, es la única alternativa importante. El regulador de la competencia señaló que a Aldi le tomó dos décadas alcanzar esa cuota, citando las normas de planificación y zonificación, así como las cláusulas de los contratos de arrendamiento que impiden a sus rivales instalarse en los centros comerciales. Los cambios gubernamentales en dichas cláusulas y en las normas de inversión extranjera benefician a Aldi, que aún no tiene tiendas en Tasmania porque solo construye a una distancia de un turno de camión de sus ocho centros de distribución. Cualquier flexibilización adicional de las normas de planificación representa una oportunidad directa.
Amenazas para Aldi
Lidl, la copia que supera al original
Lidl, propiedad del Grupo Schwarz, copió el modelo de descuento agresivo en la década de 1970 y ahora supera a Aldi en varios de sus mercados. Las ventas de Lidl aumentaron un 6,1% hasta alcanzar los 140.200 millones de euros en el ejercicio fiscal de 2025, con 12.900 tiendas en 32 países, y el Grupo Schwarz planea invertir más de 10.000 millones de euros en 2026. Lidl ha priorizado el Reino Unido y España este año, con la apertura prevista de unas 50 nuevas tiendas en cada país.
Lidl también ofrece algo que Aldi no hace: gestiona la aplicación Lidl Plus y los precios para socios. Esto le proporciona a Lidl datos de clientes y una forma de segmentar las ofertas, igualando los precios de Aldi en las estanterías. En el Reino Unido, su crecimiento es aproximadamente 11 veces mayor que el de Aldi, según los últimos datos de Kantar de las últimas 12 semanas, y en Alemania está ganando cuota de mercado en la propia región de Aldi Süd. En Estados Unidos, Lidl cuenta con más de 200 tiendas, una fracción de la red de Aldi.
Competidores que ofrecen precios similares a los de Aldi por su nombre
Las grandes cadenas de supermercados británicas tienen dos armas contra Aldi. La primera es la igualación de precios en determinados productos, lo que permite a los clientes comprar los artículos por los que Aldi es conocida en Tesco o Sainsbury's. La segunda es la fijación de precios por fidelización, que ofrece precios más bajos a los socios sin reducir el precio final para todos. Ninguna de estas medidas supone un coste tan elevado para estas cadenas como una rebaja generalizada, y ambas neutralizan la principal ventaja de Aldi. Aldi solo puede responder bajando aún más los precios, como demuestran los 340 millones de libras.
Normas de planificación y cláusulas contractuales de arrendamiento
El crecimiento de Aldi depende de la apertura de tiendas, y la apertura de tiendas depende de terrenos, permisos de construcción y contratos de arrendamiento. En Australia, el organismo regulador determinó que estas barreras frenaron el crecimiento de Aldi durante dos décadas. En el Reino Unido, Aldi afirma que se centra en zonas con poca oferta de supermercados asequibles, que suelen ser zonas donde la planificación urbanística es lenta. El modelo solo puede crecer al ritmo que se disponga de terrenos.
Regresa la inflación alimentaria
GlobalData prevé que la inflación alimentaria en el Reino Unido vuelva a subir. Si bien los consumidores optan por productos más baratos benefician a las cadenas de descuento, la inflación también eleva los costes de Aldi. Un margen del 2,3 % y la promesa de ser el supermercado más económico hacen que Aldi absorba una parte de cada aumento de costes que sus competidores puedan repercutir.
La tensión en las ejecuciones en Estados Unidos
Abrir cerca de 200 tiendas al año, convertir locales de Winn-Dixie y construir tres centros de distribución supone una gran presión en materia de contratación, construcción y cadenas de suministro. Dos de los tres nuevos centros de distribución no abrirán hasta 2028 y 2029, por lo que las tiendas de las regiones más nuevas se abastecerán inicialmente desde lugares más lejanos. Cualquier retraso en este proceso se traduce en estantes vacíos, algo que una cadena de descuento con un alcance limitado no puede permitirse.
Lo que realmente muestra el análisis FODA de Aldi
Si se clasifican los cuatro cuadrantes según las respuestas afirmativas o negativas de Aldi, la plantilla estándar sigue un patrón claro.
Casi todas sus fortalezas se basan en la renuncia a ciertas marcas. No ofrecen una amplia gama de marcas. No tienen precios especiales para sus miembros. No cuentan con accionistas externos. No tienen presencia en supermercados con una línea completa de productos, ni siquiera después de adquirir uno. No tienen servicio de entrega propio en EE. UU., donde lo gestionan sus socios. Cada renuncia elimina un costo que asumen sus rivales, y la diferencia de precio que mide Which? es la suma de esas renuncias.
Casi todas las debilidades son oportunidades que Aldi aprovechó. Aldi Süd aprobó una gama de productos más amplia en Alemania y ahora la está reduciendo. Aprobó una gran unidad digital central y ahora la está reduciendo. Su filial en el Reino Unido aprobó recortes de precios que representan casi un año de beneficios sin haber recuperado aún el volumen de ventas.
Las amenazas provienen de rivales que copian las negativas y añaden algo que Aldi no ofrece. Lidl tiene la misma gama limitada y precios bajos, además de una aplicación. Tesco y Sainsbury's tienen la gama que Aldi rechaza, además de precios similares en los productos clave. Esta es la cuestión estratégica para Aldi en 2026: si sus negativas seguirán siendo efectivas cuando un competidor pueda igualarlas y ofrecer algo más. Para conocer el marco de este enfoque, consulte nuestra guía sobre el análisis FODA y más ejemplos de análisis FODA.
Aldi por mercado: uno al lado del otro
| Mercado | Operado por | Víveres | Última señal |
|---|---|---|---|
| Estados Unidos | Aldi Sur | 2.624 (enero de 2026), objetivo: 3.200 para 2028 | Más de 180 aperturas en 2026, 17 millones de nuevos clientes en 2025 |
| Reino Unido | Aldi Sur | 1.092, objetivo 1.500 | Ventas +0,7% frente a Lidl +8%, 12 semanas hasta el 6 de septiembre de 2026 |
| Alemania (sur y oeste) | Aldi Sur | 2,022 | Aproximadamente 18.800 millones de euros en 2025, con un crecimiento inferior al del mercado |
| Alemania (norte) y otros siete países | Aldi Nord | 5.526 en total | Ventas superiores a 31.000 millones de euros, +7,4% en 2025 |
| Australia | Aldi Sur | Aproximadamente 600 | Con una cuota de mercado de aproximadamente el 10%, aspira a ser un 20% más barato |
| Porcelana | Aldi Sur | 120+ | Tienda número 100 en marzo de 2026, más de 50 aperturas previstas para este año |
Preguntas frecuentes
¿Cuáles son las principales fortalezas de Aldi? Una gama reducida de productos, en su mayoría de marca propia, que mantiene los costes bajos; precios que la organización de consumidores británica Which? clasificó como los más baratos en todas las encuestas mensuales desde enero hasta mayo de 2026; propiedad privada que le permite operar con márgenes ajustados; y una rápida expansión en EE. UU. con más de 180 tiendas en 2026.
¿Cuáles son las mayores debilidades de Aldi? La complejidad que se infiltró en su negocio alemán y que ahora se está reduciendo, una gran unidad digital que está recortando en 1.250 puestos de trabajo, un crecimiento más lento que el del mercado alemán en Aldi Süd y un negocio en el Reino Unido que crece mucho más lentamente que Lidl.
¿Son Aldi Süd y Aldi Nord la misma empresa? No. Se separaron en 1960 y desde 1966 son entidades financieras y legales independientes. Aldi Süd gestiona Aldi en Estados Unidos, Reino Unido, Irlanda, Australia y China. Aldi Nord gestiona Aldi en el norte de Alemania y otros siete países europeos. Trader Joe's pertenece a la rama de Aldi Nord de la familia Albrecht.
¿Cuántas tiendas tiene Aldi? En conjunto, los dos grupos gestionan 13.489 tiendas en 18 países: unas 7.960 en Aldi Süd y 5.526 en Aldi Nord. Esto representa más que las 10.955 tiendas de Walmart. En Estados Unidos, Aldi contaba con 2.624 tiendas en enero de 2026 y prevé alcanzar casi 2.800 a finales de ese mismo año.
¿Es Aldi rentable? Aldi no publica sus beneficios consolidados. Aldi Reino Unido e Irlanda registró un beneficio operativo de 432,9 millones de libras esterlinas sobre unas ventas de 19.000 millones de libras esterlinas en 2025, lo que supone un margen operativo del 2,3 %.
¿Quiénes son los principales competidores de Aldi? Lidl en Europa y cada vez más en el Reino Unido, Walmart y Kroger en Estados Unidos, Tesco y Sainsbury's en el Reino Unido, y Woolworths y Coles en Australia. Para más información sobre los grandes supermercados rivales en Estados Unidos, consulte el modelo de negocio de Walmart y el de Costco.
¿Qué pasó con Aldi y Winn-Dixie? Aldi compró Southeastern Grocers, propietaria de unas 400 tiendas Winn-Dixie y Harveys, en marzo de 2024. En febrero de 2025 vendió unas 170 de ellas, junto con los negocios de Winn-Dixie y Harveys, a un grupo liderado por el director ejecutivo de Southeastern Grocers y C&S Wholesale Grocers. Conservó unas 220 tiendas para convertirlas en establecimientos Aldi antes de que finalizara 2027.
¿Se está expandiendo Aldi en China? Sí. Aldi Süd alcanzó las 100 tiendas en China en marzo de 2026 y más de 120 a finales de agosto, y planea abrir más de 50 tiendas este año en Shanghái, Jiangsu, Anhui y Zhejiang.
La perspectiva del analista de modelos de negocio
Aldi suele describirse como una empresa de precios bajos. Sin embargo, una descripción más acertada sería la de una empresa que rechaza ciertos productos. Sus precios son bajos debido a lo que no vende, no gestiona y a lo que no rinde cuentas: una amplia gama de productos, precios especiales para socios, accionistas externos y, como demostró la adquisición de Winn-Dixie, un negocio de supermercados con una oferta completa que acababa de adquirir.
La evidencia de 2026 muestra ambas caras de la moneda. En EE. UU., la escala de rechazos es la siguiente: una tienda estándar, una gama limitada y una construcción repetible añaden aproximadamente 3,5 tiendas por semana, y uno de cada tres hogares estadounidenses ya compra allí. En Alemania y el Reino Unido, los problemas se sitúan justo donde Aldi dejó de rechazar. Aldi Süd añadió gama y una gran unidad tecnológica, y ahora está pagando para eliminar ambas. Aldi UK optó por invertir el equivalente a la mayor parte de las ganancias de un año en precios y aun así creció a una fracción del ritmo de Lidl.
El riesgo no reside en que el modelo de Aldi deje de funcionar, sino en que ya no sea exclusivo de Aldi. Lidl aplica la misma estrategia, con una aplicación integrada, y está superando a Aldi en dos de sus tres mercados más importantes. Lo que hay que observar no es el número de tiendas en EE. UU., que está prácticamente garantizado, sino el próximo informe de Kantar en el Reino Unido. Si una reducción de precios de 340 millones de libras esterlinas permite a Aldi recuperar el crecimiento del mercado, el modelo de rechazo seguirá siendo la mejor opción. De lo contrario, Aldi tendrá que decidir a qué modelo renunciar, y ese sería un cambio mayor que cualquier nueva tienda.