
Los vendedores negocian los pagos condicionados al resultado final de forma inversa. Utilizan su poder de negociación en cuanto al monto del pago y la duración del plazo, y luego firman la cláusula de medición que el abogado del comprador haya redactado. El monto es la parte que suena a dinero. La cláusula de medición es la que decide si se transfiere algún dinero.
Un acuerdo de pago variable (earnout) otorga al comprador tres cosas a la vez: el negocio, los libros contables que registran dicho negocio y el derecho a definir la cantidad que generan esos libros. El vendedor conserva un derecho sobre esa cantidad. Todo lo que sigue en este artículo trata sobre qué sucede con un derecho cuando la otra parte es propietaria del bien objeto de la reclamación.
Pago por resultados: una parte del precio de compra que el comprador paga después del cierre, y solo si el negocio adquirido alcanza los objetivos de rendimiento definidos en el acuerdo de adquisición. El comprador lo registra al firmar como contraprestación contingente. El vendedor lo registra como un crédito no garantizado, subordinado y sin financiación, que depende de las decisiones operativas y contables de terceros.
El instrumento que estás vendiendo
Si le preguntas qué es un "earnout" (pago condicionado a resultados), la mayoría de los asesores te dirán que sirve para cerrar una brecha en la valoración. Eso describe la negociación, no el instrumento financiero.
Analicemos los flujos de efectivo. El vendedor transfiere el activo al cierre y recibe un pago fijo más un derecho contingente. Este derecho contingente se amortiza con una cifra que el vendedor ya no genera, ni audita, y que en la mayoría de las transacciones ni siquiera conoce. El vendedor ha emitido una opción a corto plazo y le ha entregado a la contraparte la responsabilidad de definir el activo subyacente.
Ese enfoque cambia lo que se negocia. Si un pago variable fuera un plan de pagos, los términos relevantes serían el monto y el plazo. Dado que se trata de un derecho sobre una variable controlada, los términos relevantes son la definición de la variable, las limitaciones de quien la controla y el proceso para debatir el resultado. En las secciones siguientes, estos tres aspectos son fundamentales para cada dólar de déficit documentado en los pagos variables.
Lo que pagan los premios por rendimiento: 21 centavos por dólar
SRS Acquiom gestiona los pagos posteriores al cierre y la representación de los accionistas en miles de acuerdos de adquisición de empresas privadas, por lo que conoce el aspecto de la liquidación que los estudios de términos de acuerdos nunca capturan. Sus datos de mercado indican que el cumplimiento de los pagos condicionados al pago de beneficios es de aproximadamente 21 centavos por cada dólar del pago condicionado máximo estipulado en los acuerdos de adquisición de empresas privadas en EE. UU. fuera del sector de las ciencias de la vida. El 59 % de estos pagos condicionados al pago de beneficios resultan en algún resultado. Al menos el 28 % son objeto de disputa. De los acuerdos que resultan en pagos condicionados, el 17 % requirió una renegociación para evitar litigios.
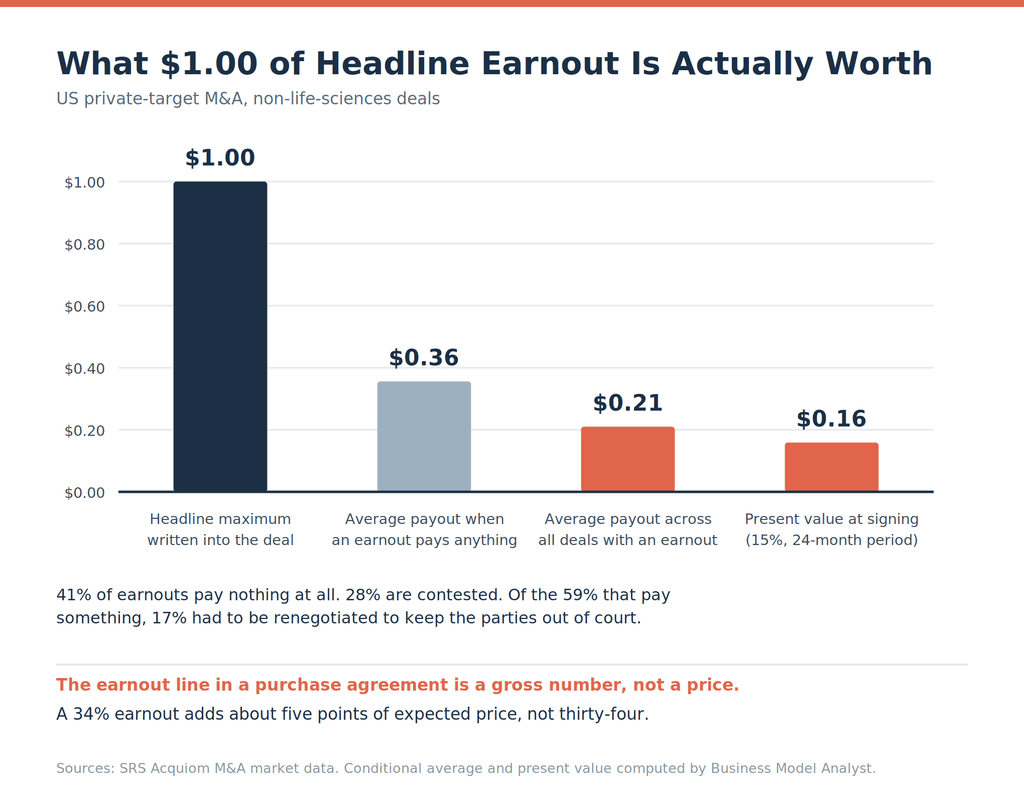
Analicemos las cifras. Si el promedio de todos los acuerdos de pago variable es de 21 centavos y el 59% de ellos pagan algo, el pago promedio entre los acuerdos que sí pagan es de aproximadamente 35,6 centavos del máximo. Dos de cada cinco pagos variables no generan ningún pago. El resultado más frecuente en la cifra más negociada del acuerdo es cero.
Ahora, calculemos el precio. El pago variable medio en el estudio SRS Acquiom de 2026 se sitúa en el 34% del pago final, frente al 31% del año anterior, y el mercado se ha orientado hacia plazos más cortos: el 38% de los pagos variables se extienden de uno a dos años, el 23% de un año o menos, y el 20% de dos a tres años. Si tomamos un pago variable del 34% a 24 meses, aplicamos el pago esperado del 21% y descontamos al 15% por el riesgo de que la contraparte controle el resultado. El pago variable aporta aproximadamente 5,4 puntos al precio esperado, además del pago final.
Un vendedor que acepta 10 millones de dólares al cierre más 3,4 millones adicionales en función de los resultados no ha aceptado un acuerdo de 13,4 millones de dólares. Con las tasas base, ese vendedor ha aceptado una cifra cercana a los 10,5 millones de dólares, con un riesgo adicional. Los compradores lo saben. Por eso se ofrecen estos pagos adicionales en función de los resultados.
Dos estudios, direcciones opuestas
Quien cite una cifra sobre la prevalencia de los pagos diferidos está citando uno de dos estudios, y en 2025 ambos discreparon sobre la dirección que estaba tomando esta práctica.
El estudio de la ABA sobre fusiones y adquisiciones de empresas privadas, publicado el 16 de diciembre de 2025, encontró pagos condicionados al rendimiento en el 18% de su muestra, una disminución con respecto al 26% de la edición anterior. Sus 139 acuerdos involucran a una empresa privada adquirida por una empresa pública, a precios entre $25 millones y $900 millones, con la mayoría de las operaciones por debajo de los $200 millones. El estudio de SRS Acquiom de 2026, basado en más de 2300 transacciones por un valor de $569 mil millones que se cerraron entre 2020 y 2025, encontró pagos condicionados al rendimiento en el 24% de las operaciones de 2025, un aumento con respecto al 22% en 2024 y muy por encima de la tasa a largo plazo de aproximadamente el 20%. Su informe separado para el mercado medio-bajo sitúa los pagos condicionados al rendimiento en el 29% de las operaciones de hasta $50 millones y en el 35% de las operaciones de hasta $25 millones.
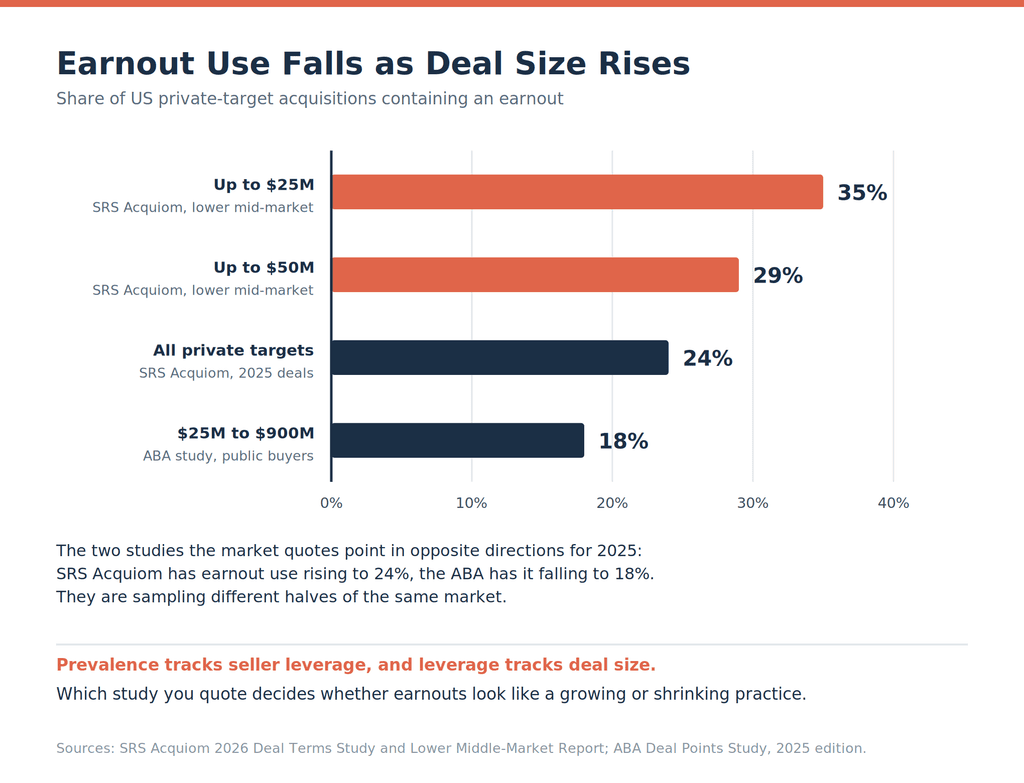
Los dos estudios no se contradicen. Analizan segmentos distintos del mercado, y la prevalencia de los pagos condicionados al valor de la operación se clasifica según el tamaño de la transacción, ya que este depende del poder de negociación del vendedor. Un fundador que vende un negocio de servicios de 12 millones de dólares a un comprador estratégico con otros tres objetivos en cartera recibe el pago condicionado. Un patrocinador que lleva a cabo un proceso competitivo para un activo de 400 millones de dólares no lo recibe.
Interprete la cifra ABA como una declaración sobre la parte superior del mercado medio y la cifra SRS como una declaración sobre todo lo que está por debajo. Si compra o vende un negocio que podría financiarse con un préstamo 7(a) , la tasa base aplicable es del 35%, no del 18%.
La escalera métrica
Elige una métrica y habrás decidido cuánta discreción otorgar. La elección suele plantearse como una cuestión de equidad, donde los ingresos se describen como más fáciles de alcanzar y el EBITDA como más difícil de manipular. Esto es un enfoque erróneo.
Los ingresos son un indicador que el comprador puede influir mediante decisiones de precios, la política de reconocimiento de ingresos y la entidad legal que registra una venta determinada. Tres palancas, todas visibles y documentadas en la literatura sobre disputas de pago variable. Cada línea por debajo de los ingresos añade más.
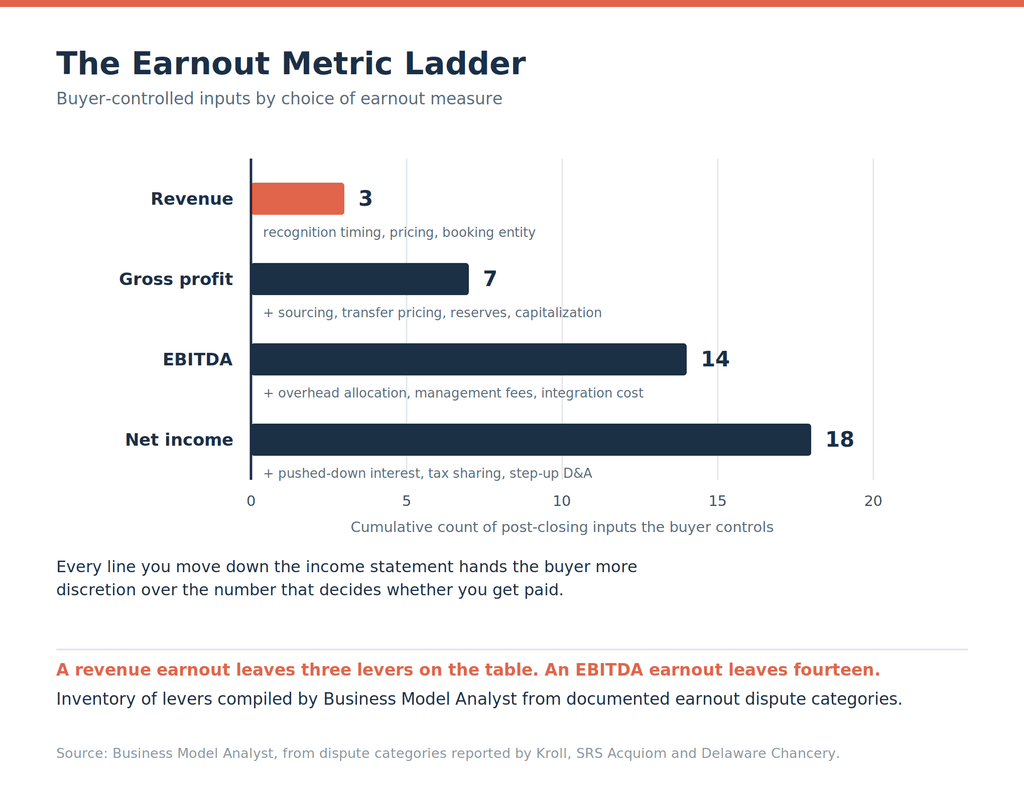
El análisis de Kroll sobre los acuerdos de pago variable reveló que entre la mitad y el 80 % utilizan los ingresos o el EBITDA como medida principal. Los vendedores que aceptan el EBITDA a cambio de una cifra principal más elevada están adquiriendo once mecanismos adicionales de discreción por parte de la contraparte a un precio que nunca calcularon.
El mercado ya ha resuelto este problema en la cláusula siguiente. Los ajustes del precio de compra ahora especifican una hoja de cálculo, es decir, un cálculo preacordado y programado en el contrato, en el 39% de las transacciones del estudio SRS de 2026, frente al 32% que aún afirma que se aplican consistentemente los PCGA. Los vendedores luchan por un ejemplo práctico para el ajuste del capital de trabajo, una cifra que asciende a varios cientos de miles de dólares, y luego aceptan una definición de EBITDA indefinida para el pago variable, una cifra que asciende a varios millones.
Control: el valor predeterminado es nada
Salvo que exista una cláusula expresa, el comprador no tiene ninguna obligación de proporcionar al vendedor información alguna sobre el negocio tras el cierre de la operación. Esto incluye informes mensuales, acceso al libro mayor, comunicación con el equipo financiero e inspección del cálculo que generó la cifra. SRS Acquiom establece claramente esta norma en sus propias directrices: el comprador no tiene ninguna obligación legal de proporcionar nada que el acuerdo no exija.
Los pactos operativos son menos frecuentes de lo que suponen los vendedores. Según datos de Kroll, el porcentaje de contratos de pago variable que incluyen el compromiso del comprador de gestionar la empresa objetivo de acuerdo con las prácticas anteriores ronda el 17%, siendo aún más raro el compromiso expreso de maximizar dicho pago. Aproximadamente cinco de cada seis contratos de pago variable dejan en blanco el apartado sobre el estándar operativo y se basan en el pacto implícito de buena fe para suplirlo. Delaware dedicó 2026 a explicar por qué esta confianza resulta insuficiente.
Las cláusulas en las que vale la pena ejercer presión:
| Cláusula | Efecto |
|---|---|
| Base contable, con un ejemplo práctico | Ajusta la métrica al método histórico del objetivo, no a las opciones posteriores al cierre del comprador |
| Calendario de reincorporación | Nombra los costos de integración, los gastos generales asignados, los honorarios de gestión y el gasto dirigido por el comprador como excluidos del cálculo |
| Pacto operativo con un estándar específico | Estados cuya práctica anterior rige: la del objetivo, la del comprador o un referente del sector |
| Cláusula antifrustración | Las prohibiciones de conducta realizadas con la intención de reducir o evitar el pago de comisiones |
| Derechos de información | Informes mensuales o trimestrales, detalle definido de cada partida, acceso a personal financiero designado |
| Aceleración en caso de cambio de control o incumplimiento | Convierte el derecho contingente en un derecho fijo cuando el comprador vende o reorganiza el negocio |
| Proceso de disputa | Determinación pericial para controversias de cálculo, con el mandato del experto y la asignación de costos definidos |
Lo que Delaware decidió en 2026
Tres decisiones tomadas en la primera mitad de 2026 delinearon los límites de lo que los vendedores pueden esperar de un tribunal.
El caso Johnson & Johnson v. Fortis Advisors (Del. 12 de enero de 2026) es el más importante de ellos. J&J compró Auris Health en 2019 por 3.400 millones de dólares al cierre, más hasta 2.350 millones de dólares en pagos adicionales vinculados a hitos regulatorios y de ventas de robots quirúrgicos, y no pagó nada de esa cantidad. El Tribunal de Equidad otorgó a los vendedores más de 1.000 millones de dólares en 2024. En nombre de un Tribunal Supremo en pleno unánime, el juez LeGrow revocó los aproximadamente 300 millones de dólares atribuidos al primer hito. El acuerdo exigía que J&J buscara una vía específica de aprobación de la FDA. Cuando esa vía se cerró, los vendedores argumentaron que el pacto implícito obligaba a J&J a buscar una alternativa. El Tribunal sostuvo que el riesgo regulatorio era previsible al momento de la firma, por lo que no existía ninguna laguna que el pacto implícito debiera subsanar. El resto de la sentencia se mantuvo, incluyendo las conclusiones de que J&J incumplió sus obligaciones de esfuerzos comercialmente razonables en los demás hitos. Dicho acuerdo contenía diez factores negociados que calibraban el estándar de esfuerzo y una prohibición expresa de actuar con la intención de evitar un pago variable, razón por la cual los vendedores obtuvieron algún beneficio.
El caso Meyers v. Zimmer Biomet Holdings (Del. Ch. 1 de mayo de 2026) muestra el resultado opuesto. La vicecanciller Bonnie David desestimó las demandas relativas a los esfuerzos comercialmente razonables y al pacto implícito en la etapa de alegaciones, señalando que ni el acuerdo ni el demandante identificaron ningún estándar para medir la conducta del comprador: ni las prácticas históricas de la empresa objetivo, ni las propias prácticas del comprador, ni una norma del sector. Una demanda por fraude vinculada a una declaración sobre la aprobación del presupuesto prosperó. Un estándar de esfuerzos no definido es inaplicable.
Fortis Advisors LLC v. Krafton, Inc. (Del. Ch. 16 de marzo de 2026) es el que los vendedores deberían leer primero, ya que el vendedor ganó y la compensación fue operativa en lugar de monetaria. La vicecanciller Lori Will determinó que Krafton despidió a tres empleados clave sin causa contractual y se apoderó del control operativo de Unknown Worlds Entertainment. Restituyó al director ejecutivo con plena autoridad operativa, extendió el período de pago por resultados por la duración de su despido y reservó la indemnización por daños y perjuicios para una segunda fase.
El Tribunal Superior de Delaware ha permitido, por separado, que las demandas basadas en pactos implícitos y la doctrina de prevención continúen tras su desestimación en disputas sobre pagos condicionados al resultado final, donde los vendedores alegaron interferencia afirmativa; por lo tanto, la doctrina no ha desaparecido, sino que se ha restringido. Los tribunales controlarán la mala fe, pero no redactarán el pacto operativo que un vendedor no negoció.
La aritmética de Krafton
La opinión del caso Krafton publica la fórmula de pago variable, que los acuerdos de compra rara vez hacen pública, y dicha fórmula explica toda la disputa.
Krafton compró Unknown Worlds en octubre de 2021 por 500 millones de dólares al cierre de la operación, más hasta 250 millones de dólares adicionales supeditados a los ingresos del estudio hasta finales de 2025, plazo que podría extenderse hasta junio de 2026. Por encima de un umbral de ingresos de 69,8 millones de dólares, Krafton debía 3,12 dólares por cada dólar adicional de ingresos que cumplieran los requisitos, con un límite máximo de 250 millones de dólares.
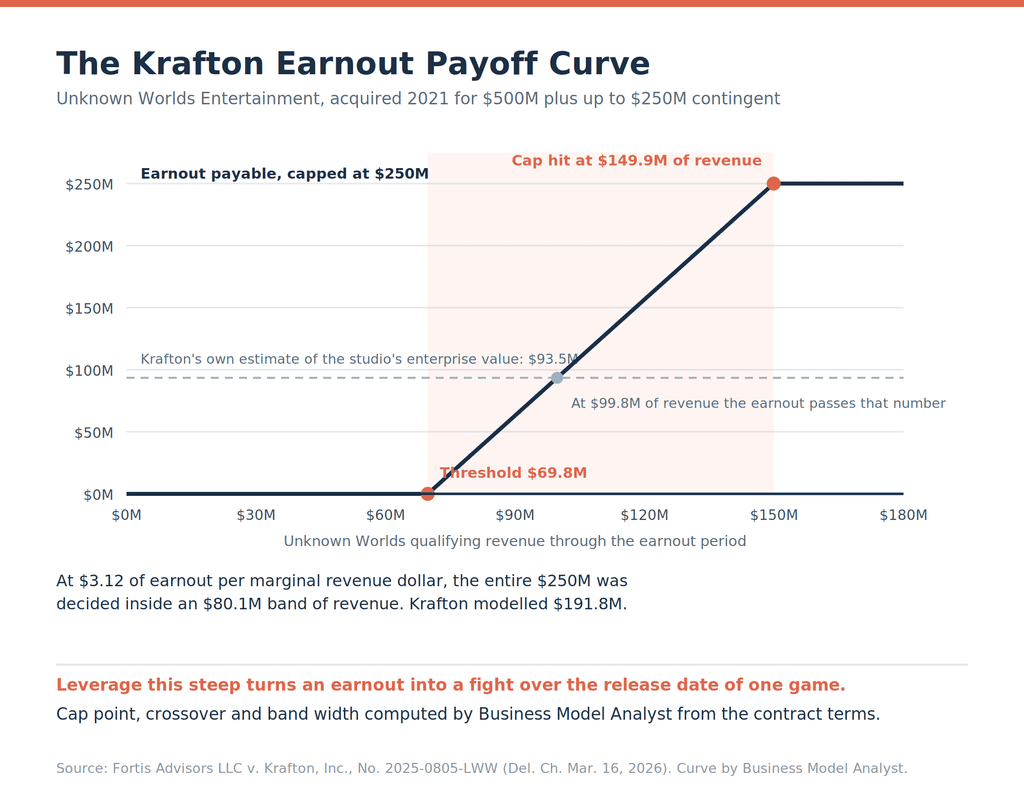
De esa fórmula se desprenden tres cifras, y Business Model Analyst no ha visto ninguna publicada.
El límite máximo se alcanza con 149,9 millones de dólares en ingresos. Divida el tope de 250 millones de dólares entre la pendiente de 3,12 y añada el umbral. Por lo tanto, toda la cuestión de los 250 millones de dólares se sitúa dentro de un rango de ingresos de 80,1 millones de dólares. Por debajo de 69,8 millones de dólares, los vendedores no reciben nada; por encima de 149,9 millones de dólares, tampoco reciben nada adicional. Un apalancamiento tan pronunciado convierte una cláusula de rendimiento empresarial en una disputa por la fecha de lanzamiento de un solo producto, que es precisamente lo que ocurrió.
El pago variable supera la propia valoración del comprador del activo, que asciende a 99,8 millones de dólares en ingresos. El análisis interno de Krafton, citado en la opinión, situaba el valor empresarial del estudio cerca de los 93,5 millones de dólares, frente a un pago variable proyectado de 191,8 millones de dólares en el escenario base y de 242,2 millones de dólares en el mejor de los casos. Si se calcula a la inversa, estas proyecciones implican ingresos de 131,3 millones y 147,4 millones de dólares. Krafton había redactado un contrato en virtud del cual un buen desempeño le obligaba a pagar aproximadamente el doble de lo que consideraba que valía todo el estudio, y el director ejecutivo así lo dejó por escrito antes de consultar a un chatbot sobre cómo evitarlo.
La dependencia de los fundadores era prácticamente inexistente. Si un empleado clave se marchaba durante el período de pago por resultados, los ingresos elegibles disminuían en 1 millón de dólares. Con una pendiente de 3,12 dólares, esto suponía un coste de 3,12 millones de dólares en pagos por resultados, o el 1,25 % del límite máximo. Si los tres se marcharan, el coste habría sido del 3,7 %. Los vendedores asumen que un pago por resultados los vincula al organigrama del comprador. En este caso, la salida se valoraba en menos de cuatro centavos por dólar, razón por la cual Krafton no pudo resolver su problema obligando a los fundadores a renunciar y, en cambio, optó por controlar sus operaciones.
Mecanismos de resolución de disputas
Las disputas sobre cálculos y las disputas sobre conducta son distintas y requieren foros diferentes. Un desacuerdo sobre si 2,1 millones de dólares de gastos generales asignados deben incluirse en el EBITDA es una cuestión contable que una firma de contabilidad independiente puede resolver en semanas mediante una cláusula de determinación pericial. Una alegación de que el comprador trasladó una línea de productos a una entidad filial para ocultar la cifra es una cuestión de conducta que requiere investigación, y un perito con un mandato contable limitado no puede abordarla.
Los acuerdos que remiten todo a un experto en contabilidad dejan a los vendedores sin un foro para la reclamación que realmente importa. Los acuerdos que lo llevan todo a juicio convierten una discrepancia aritmética de 400.000 dólares en un caso de 18 meses. Mencione ambas opciones y defina qué preguntas corresponden a cada caso.
Dos aspectos procesales de las decisiones de 2026 tienen repercusiones que van más allá de los hechos. Krafton perdió en parte por la doctrina de la subsanación de la rescisión, que le impedía sustituir las justificaciones originales una vez que su motivo inicial resultaba inválido, y en parte por la doctrina de la prueba posterior, que exigía que cualquier fundamento posterior cumpliera de forma independiente con la definición de causa negociada. Ambas doctrinas perjudican a un comprador cuya documentación contemporánea indica una cosa y cuya postura en el litigio apunta a otra. Los vendedores deberían documentar por escrito las razones aducidas por el comprador en tiempo real durante todo el período de pago variable, mientras el comprador aún se muestra dispuesto a proporcionarlas.
La contabilidad y los impuestos apuntan en la misma dirección
Las ganancias reportadas por el comprador se mueven en contra del vendedor. Según la ASC 805, la contraprestación contingente se registra en el balance general a valor razonable en la fecha de adquisición, y un pago contingente clasificado como pasivo, que abarca la mayoría de las estructuras liquidadas en efectivo, se vuelve a medir a valor razonable en cada período contable, y el cambio se refleja en el estado de resultados. Un buen desempeño de la empresa objetivo aumenta el pago esperado, lo que incrementa el pasivo, que registra un cargo contra las ganancias del comprador. Un director financiero que supervisa un negocio adquirido que supera el plan observa que aparece un gasto al mismo tiempo. No hay nada impropio en esto, y significa que la función financiera reporta un trimestre peor cuando los vendedores están ganando.
Los impuestos influyen en la estructura desde el otro lado. Cuando el derecho a un pago variable depende de que el vendedor permanezca empleado, el análisis contable y fiscal trata dicho pago como compensación por servicios posteriores a la fusión, en lugar de como precio de compra. Esto convierte la ganancia de capital en ingresos ordinarios para el vendedor y en un gasto deducible para el comprador. Los vendedores que solicitan una cláusula de retención, pensando que protege su influencia sobre el negocio, suelen estar buscando un resultado fiscal más desfavorable. El precio de compra diferido también conlleva intereses imputados, por lo que parte de lo que parece ser producto de la venta se grava como ingresos por intereses ordinarios. Ambos puntos deben tratarse antes de la carta de intención, no después de la firma.
Preguntas frecuentes
¿Cuál es el monto habitual de un pago variable? El estudio SRS Acquiom de 2026 sitúa el potencial medio de pago variable en un 34 % del pago al cierre, frente al 31 % del año anterior. Este es el máximo estipulado en el contrato, no el pago esperado. Aplique la tasa base del 21 % para obtener un valor esperado.
¿Cuánto tiempo debería durar un acuerdo de pago variable? La práctica del mercado se ha acortado. El 38% dura entre uno y dos años, el 23% un año o menos, y el 20% entre dos y tres años, con una mediana cercana a los 24 meses. Los plazos más largos dan al comprador más tiempo para integrar el negocio, lo que reduce la capacidad del vendedor para demostrar la rentabilidad que habría tenido el negocio de forma independiente.
¿Qué métrica es mejor para el vendedor: los ingresos o el EBITDA? En la mayoría de los casos, los ingresos. El EBITDA le brinda al comprador aproximadamente once datos discrecionales adicionales, desde la asignación de gastos generales hasta los cargos de integración y el cumplimiento de las políticas contables. Si el comprador insiste en el EBITDA, exija un cronograma de ajustes definido y un cálculo detallado adjunto como anexo.
¿Puede el comprador incumplir deliberadamente el objetivo? Delaware no permite que un comprador actúe con la intención de evitar un pago variable, y el tribunal en el caso Krafton ordenó el cumplimiento forzoso del contrato contra un comprador que lo intentó. Probar la intención sin un pacto expreso es difícil y costoso. El desestimiento del caso Zimmer Biomet demuestra lo que sucede cuando el acuerdo no establece ningún criterio para evaluar la conducta del comprador.
¿Qué sucede si el comprador vende el negocio durante el período de pago variable? Independientemente de lo que estipule el acuerdo. Sin una cláusula de aceleración, el derecho del vendedor se transfiere a un tercero que nunca negoció con él y con quien no tiene ninguna relación que proteger.
¿Debería optar por un pago condicionado al pago o por la financiación del vendedor? Son riesgos diferentes. Un pagaré del vendedor es un crédito con un calendario fijo y, si las partes lo documentan correctamente, una garantía real. Un pago condicionado al pago es un crédito contingente sin garantía sobre un monto que el comprador controla. Los compradores que ofrecen un pago condicionado al pago en lugar de un pagaré proponen que usted intercambie un riesgo crediticio por un riesgo de control. Consulte nuestra explicación sobre la financiación del vendedor en la adquisición de un negocio para conocer el precio del pagaré.
¿Funcionan los pagos condicionados al resultado final en un fondo de búsqueda o en una adquisición autofinanciada? Rara vez para el vendedor, ya que el comprador es quien gestiona la operación y el vendedor se ha desvinculado. El funcionamiento de los fondos de búsqueda se centra en la estructura de capital que estos compradores configuran.
La perspectiva del analista de modelos de negocio
Los contratos de pago variable sobreviven porque resuelven el problema del comprador por partida doble. Limitan el precio de un negocio sobre el que el comprador tiene dudas y le otorgan el control sobre la variable que determina si se paga o no la parte limitada. Una estructura tan ventajosa para una de las partes no perdura durante 40 años simplemente por ser justa.
Nada de eso convierte un acuerdo de pago variable en un mal negocio. Dos de cada cinco no pagan nada, pero tres de cada cinco pagan algo, y los vendedores de negocios que no tienen un comparable claro a menudo no disponen de una mejor opción. El error no radica en aceptar un acuerdo de pago variable, sino en fijar su precio al valor nominal y luego dedicar la negociación a las cláusulas equivocadas.
Trate la cláusula de pago variable como un contrato de derivados y negocie en ese orden. Defina el activo subyacente con un ejemplo práctico. Limite al emisor con un estándar operativo definido y una cláusula antifrustración. Obtenga visibilidad sobre la cifra mientras aún se está generando. Remita las disputas sobre el cálculo a un contador y las disputas sobre la conducta a un juez. Luego, descuente lo que quede, porque la contraparte dirige el negocio del que proviene la cifra, y en tres de cada cinco operaciones en 2026, eso resultó ser más importante que el monto de la promesa.