Los inversores dejaron de pagar por un reportaje sobre la década de 2030. Ahora quieren saber quién vende electricidad a los centros de datos hoy en día.
No hace mucho, cualquier acción relacionada con el sector energético de los centros de datos subía. Esa tendencia ya pasó. En 2026, el mercado está clasificando a las empresas de IA según una sola pregunta: ¿cuándo se generarán realmente los ingresos? Las empresas que hoy cotizan a buen precio se mantienen. Las empresas cuyos beneficios se verán en la década de 2030 están sufriendo fuertes caídas, como Oklo, que ha bajado aproximadamente un 75 % desde su máximo.
Durante aproximadamente un año, la forma más rápida de aumentar drásticamente la valoración de una empresa era prometer el suministro de electrones a un centro de datos. No importaba mucho si se contaba con una planta, un permiso o un solo cliente de pago. La narrativa era suficiente. Oklo, respaldada por Sam Altman, alcanzó brevemente una valoración superior a los 25.000 millones de dólares el pasado octubre precisamente gracias a esa promesa. Esta semana, se ha convertido en un caso de estudio sobre lo que sucede cuando los inversores dejan de comprar la promesa y empiezan a fijar el precio en la fecha de entrega.
Qué pasó
Las acciones del sector energético que se beneficiaron del auge de la inteligencia artificial se están dividiendo en dos grupos, y la clasificación es implacable.
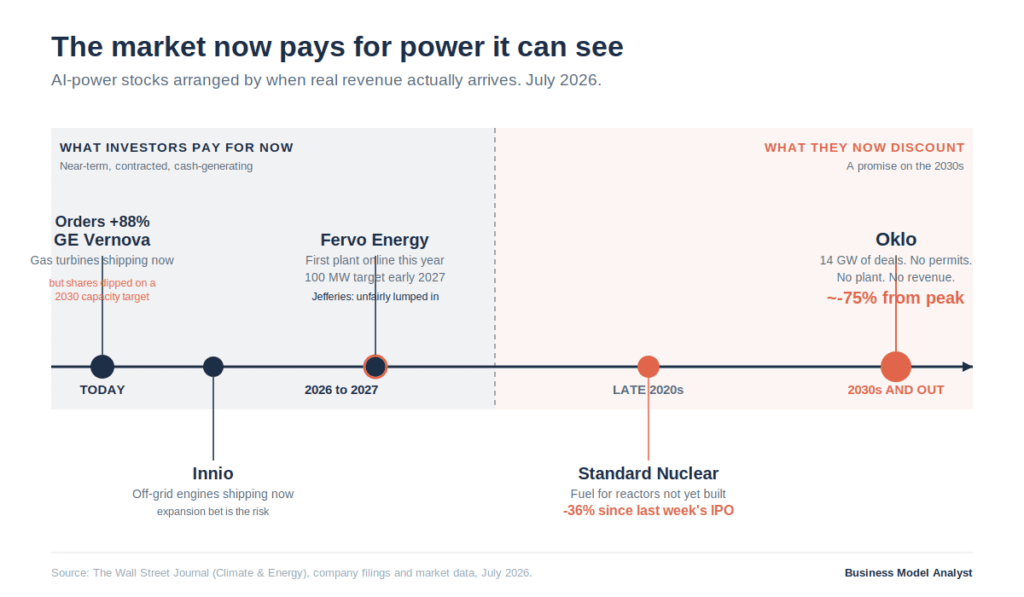
Oklo, la empresa desarrolladora de reactores modulares pequeños, ha perdido aproximadamente tres cuartas partes de su valor desde su máximo en octubre. La compañía tiene contratos para suministrar más de 14 gigavatios de energía a Meta y otras empresas, pero aún no ha obtenido los permisos clave que necesita, y mucho menos ha comenzado la construcción de una planta comercial. Sigue siendo una empresa sin ingresos.
El problema no se limita a Oklo. Standard Nuclear, productor de combustible de uranio que algún día podría alimentar reactores innovadores, ha caído cerca de un 36% desde su salida a bolsa la semana pasada. Recaudó 150 millones de dólares solo después de reducir su objetivo debido a la baja demanda. Innio, que vende motores alternativos para sistemas de energía fuera de la red y compite con Caterpillar, ha sufrido un descenso, ya que los inversores dudan de que su plan para expandir la capacidad de producción sea rentable si el mercado crece más despacio de lo esperado.
Incluso el claro ganador del auge recibió una advertencia. GE Vernova, el fabricante de turbinas de gas, reportó un aumento del 88% en los pedidos esta semana. Sin embargo, sus acciones cayeron justo después de que la compañía fijara un nuevo objetivo para expandir su capacidad de producción para 2030.
La historia de fondo
Para comprender este vaivén, remontémonos a finales de 2025. La demanda de electricidad de los centros de datos de IA era el tema más candente del mercado, e impulsaba todo lo relacionado. Una minera de uranio, un proyecto de reactor nuclear, una startup geotérmica, un fabricante de motores: si en la presentación se mencionaban los centros de datos, las acciones subían.
Eso funcionó mientras los inversores estaban dispuestos a invertir en el futuro lejano. La lógica era la siguiente: la demanda de centros de datos en la década de 2030 será enorme y la oferta escasa, por lo que quien logre vender energía para cubrir esa escasez ganará muchísimo dinero. Vender en un mercado escaso dentro de unos años se convirtió en una razón de peso para financiar una empresa hoy.
El optimismo se ha disipado por una razón sencilla: la construcción de centros de datos se enfrenta a limitaciones reales. La mano de obra cualificada escasea, las cadenas de suministro están sobrecargadas y la construcción ya va por detrás de las previsiones más optimistas. Como señaló un analista de Melius Research, en algún momento hay que preguntarse quién está vendiendo a centros de datos ahora mismo, no dentro de una década. No es necesario que la demanda se desplome para que estas apuestas fracasen; basta con que la demanda llegue más tarde de lo previsto.
El plan
Cada una de estas empresas está siguiendo la misma estrategia básica: recaudar fondos ahora aprovechando una curva de demanda que se dispara en la década de 2030, para luego dedicar años a desarrollar la capacidad necesaria para satisfacerla.
Oklo se ha fijado como objetivo su primera reacción autosostenible este mes, un hito técnico importante, y ha acumulado cartas de intención que se miden en gigavatios. Standard Nuclear quiere suministrar combustible para una flota de reactores que en su mayoría aún no existe. Fervo Energy, que adapta las técnicas de fracturación hidráulica para aprovechar el calor geotérmico, está más avanzada: su primera planta comenzará a operar este año y alcanzará los 100 megavatios de capacidad a principios de 2027. GE Vernova, que ya vende turbinas a gran escala, está invirtiendo un gran capital en una expansión de capacidad para 2030.
El denominador común es que la recompensa está prevista para más adelante, pero el gasto es necesario ahora. Es un buen plan cuando el capital es paciente. Se convierte en un plan peligroso cuando, de repente, el capital deja de serlo.
El ángulo del modelo de negocio
Esto es lo que el mercado realmente está revalorizando, y no tiene nada que ver con la energía nuclear ni con la inteligencia artificial. Se trata de la duración y la certeza de una promesa de ingresos.
Si dejamos de lado la tecnología, todas estas empresas venden el mismo producto a los inversores: un derecho sobre flujos de caja futuros. Lo que cambió en 2026 fue la tasa de descuento que el mercado aplica a ese derecho. Cuando el optimismo era alto, un dólar de ingresos de 2032 valía casi un dólar hoy. Ahora vale una fracción, y cuanto más lejano e incierto sea el valor de ese dólar, mayor será la pérdida.
Eso redefine todo el sector en un espectro claro. En un extremo están los vendedores, empresas que registran ingresos reales este año. GE Vernova es el arquetipo, y su crecimiento de pedidos del 88% es efectivo tangible. En el otro extremo están los narradores, empresas cuyo producto aún se reduce a una presentación y una solicitud de permiso. Oklo es el arquetipo en este caso, y sus 14 gigavatios en acuerdos firmados son la clave, porque un acuerdo firmado no genera ingresos. Una carta de intención sin permiso es una opción, no un contrato, y el mercado ha decidido valorarla como tal.
El dato más ilustrativo es el de GE Vernova. Es la acción que cotiza actualmente y, aun así, sufrió un revés, simplemente por incluir una promesa para 2030 en su estrategia. Esa es toda la lección que nos deja esta acción. En este contexto, el mercado premia el flujo de caja a corto plazo y penaliza la ambición a largo plazo, incluso cuando ambas pertenecen a la misma empresa.
Esta es la versión de la oferta de una historia que hemos estado siguiendo desde la perspectiva de la demanda. OpenAI ahora gasta como una empresa de servicios públicos, aunque su valor sigue siendo el de un software, habiendo comprometido más de 1 billón de dólares frente a unos 25.000 millones de dólares en ingresos anuales. Los compradores de potencia de IA están llevando sus propios modelos de negocio al límite para financiar el desarrollo. No debería sorprender a nadie que los vendedores de esa potencia estén siendo sometidos a pruebas de estrés igualmente rigurosas. Incluso Meta, un cliente de Oklo, está intentando monetizar el desarrollo de su infraestructura hoy mismo, en lugar de esperar a obtener beneficios. El instinto es idéntico en toda la cadena: cobrar ahora, descontar la promesa.
El riesgo
El riesgo evidente es que el mercado tenga razón y varias de estas empresas nunca lleguen a la meta. Se deniegan los permisos, se retrasan los plazos, el capital se agota antes de que se envíe el primer megavatio comercial y un gasoducto de 14 gigavatios queda relegado al olvido.
Pero existe un riesgo más sutil que va en la dirección opuesta, y es el que los fundadores deberían considerar. El mercado es ahora tan reacio a los ingresos a largo plazo que puede castigar a las buenas empresas por adelantarse a los acontecimientos. Los analistas de Jefferies plantearon precisamente este argumento esta semana, afirmando que es injusto incluir a Fervo Energy en el mismo grupo que las empresas de reactores que han perdido popularidad, porque Fervo, de hecho, tiene una planta que entrará en funcionamiento este año. Cuando la tasa de descuento sobre el futuro se dispara, el mercado deja de distinguir entre una empresa que está a tres años de generar ingresos y otra que está a diez años de obtener un permiso. Ambas se venden. Así es como las empresas genuinamente buenas y con visión a largo plazo se ven privadas de capital durante una revalorización, y es por eso que "el mercado odia mi sector" no es lo mismo que "mi modelo de negocio está roto"
Preguntas rápidas
¿Por qué han caído tanto las acciones de Oklo si la empresa está progresando? Porque el progreso es operativo, no financiero. Oklo está avanzando en el diseño de su reactor y apunta a un hito técnico temprano, pero aún no genera ingresos, todavía no cuenta con los permisos para la operación comercial y su rentabilidad se verá reflejada a años vista. El mercado no ha perdido el interés en la tecnología. Simplemente ha reevaluado cuánto tiempo deben esperar los inversores y cuán incierta es esa espera.
¿Se acabó el auge de los centros de datos de IA? No necesariamente. El argumento de los analistas es más específico: la construcción no tiene por qué colapsar para decepcionar a los inversores; basta con que crezca a un ritmo más lento que el previsto en las proyecciones más optimistas. La escasez de mano de obra y los cuellos de botella en la cadena de suministro ya están frenando el ritmo, lo cual es suficiente para desinflar las acciones que anticipaban un auge sin precedentes.
¿Por qué Fervo Energy se comportó mejor que las acciones de las empresas de reactores? Por el momento oportuno. La primera planta geotérmica de Fervo entrará en funcionamiento este año y alcanzará los 100 megavatios a principios de 2027, lo que se considera un plazo cercano para este sector. Jefferies argumenta que es injusto agruparla con las empresas desarrolladoras de reactores, cuyos ingresos se generarán dentro de una década.
¿Qué significa “vender en un mercado ajustado en la década de 2030”? Es la apuesta principal de la mayoría de estas empresas. La apuesta es que la IA hará que la electricidad sea escasa y cara dentro de unos años, por lo que construir capacidad de generación hoy significa vender en un mercado con escasez más adelante. Es una buena historia. El problema es que los inversores tienen que financiar la espera, y han decidido que la espera es demasiado larga e incierta como para pagar el precio completo.
La perspectiva del analista de modelos de negocio
El titular simplista es: "La burbuja del poder de la IA se desinfla". Ese enfoque es simplista y te costará dinero si te lo crees.
Lo que realmente está sucediendo es una reevaluación de la duración de los ingresos, y esta es una de las señales más útiles que un fundador puede observar. Durante aproximadamente un año, el mercado permitió a las empresas monetizar una narrativa sobre la década de 2030. Esa oportunidad se ha esfumado. El capital ha vuelto a centrarse en una pregunta fundamental y recurrente: ¿qué se vende este año, a quién y con un contrato que se liquide? Un analista de BNP Paribas lo expresó con precisión, señalando que los inversores ahora quieren pagar por la historia anterior a 2030 y dan mucha menos importancia a la década de 2030.
La lección estratégica se aplica mucho más allá de los reactores nucleares. En un entorno de capital barato, el modelo de negocio que triunfa es el que tiene el futuro más prometedor y ambicioso. En un entorno de capital selectivo, el ganador es el que ofrece el camino más corto y seguro hacia la rentabilidad. Misma empresa, misma tecnología, pero una valoración radicalmente diferente según el contexto. Si tu modelo depende de que los inversores garanticen una rentabilidad a largo plazo, no estás dirigiendo una empresa energética ni una de inteligencia artificial. Estás apostando por la paciencia del mercado, y esa paciencia se ha acortado considerablemente.
También vale la pena considerar el punto de vista contrario. Las revisiones de precios son excesivas. Cuando el mercado se niega a distinguir entre la planta de Fervo de 2027 y el permiso de Oklo para la década de 2030, está creando precisamente la distorsión de precios que los operadores e inversores pacientes se benefician de explotar. La clave no está en "evitar el futuro", sino en "conocer con precisión a qué distancia se generarán los ingresos y nunca permitir que nadie confunda un acuerdo firmado con una factura pagada"
Información y cifras proporcionadas por The Wall Street Journal (Climate & Energy, 23 de julio de 2026), con documentos corporativos y datos de mercado. Análisis y presentación a cargo de Business Model Analyst.